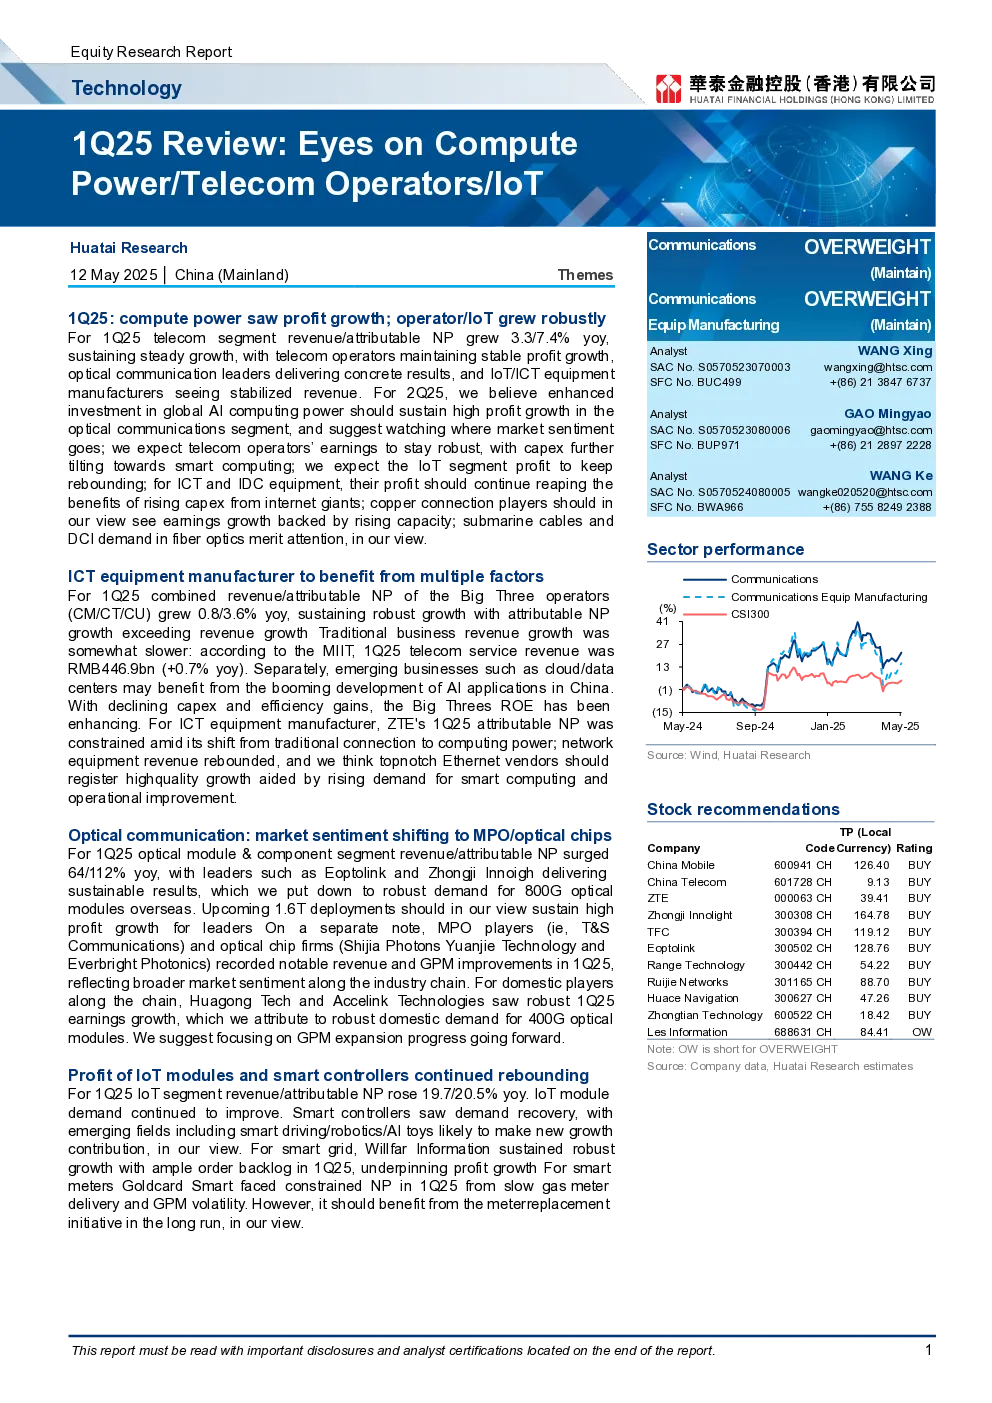
核心观点与关键数据
ICT设备制造商受益于多因素增长:本报告分析了中国物联网模块和智能控制器行业的利润反弹情况,指出ICT设备制造商将从多种因素中受益,包括计算能力提升、运营商/IoT增长强劲,以及信息和通信技术(ICT)和IDC设备公司的利润增长。
2025年第一季度行业表现:电信部门收入/归属净利润同比增长3.3%/7.4%,运营商/IoT增长强劲;物联网板块营收/归属净利润同比分别增长19.7%/20.5%,智能控制器需求反弹;光通信领域市场情绪转向MPO/光芯片,收入/归属于该部门净利润激增64/112%;三大主要运营商的合并收入/归属净利润同比增长0.8%/3.6%,持续强劲增长。
2025年第二季度展望:预计全球人工智能计算能力的投资增强将维持光通信领域的高利润增长,电信运营商的盈利将保持强劲,资本支出将进一步向智能计算倾斜;物联网领域的利润预计将持续反弹;信息和通信技术以及IDC设备公司的利润应继续受益于互联网巨头资本支出的增长;铜连接参与者应看到收益增长得到产能提升的支撑;海底光缆和光纤中继器(DCI)需求值得关注。
研究结论
推荐股票:报告推荐中国移动、中国电信、中兴通讯、中集英利光电、苏州腾飞、Eoptolink、Range Technology、瑞捷网络、华策导航、中天科技、Les Information等股票,并给出相应的投资评级和目标价。
风险提示:报告提示了行业风险,包括中国供应商升级、5G技术发展未能达到预期、中美贸易摩擦、云资本支出令人失望等。
具体公司分析:
- 中国移动:买入评级,预计2025/2026/2027年归属于母公司的净利润分别为145.5/152.4/159.0亿人民币,目标价为126.40元人民币。
- 中国电信:买入评级,预计2025/2026/2027年的归属净利润分别为35.5/37.8/39.9亿元人民币,目标价为9.13元人民币。
- 中兴通讯:买入评级,预计2025/2026/2027年归属于净利润为89.78/96.33/103.92亿元人民币,目标价为39.41元人民币。
- 中集英利光电:买入评级,预计2025/2026/2027年归属于该产品的净利润分别为8.274/9.246/9.862亿元人民币,目标价为164.78元人民币。
- 苏州腾飞:买入评级,预计2025/2026/2027年的归属NP为206.2亿/250.6亿/297.2亿人民币,目标价为119.12元人民币。
- Eoptolink:买入评级,预计2025/2026/2027归属净利润在RMB4,839/6,174/7,096百万,目标价为128.76人民币。
- Range Technology:买入评级,预计2025/2026/2027年的归属净利润分别为269.3亿/323.9亿/388.8亿人民币,目标价为54.22元人民币。
- 瑞捷网络:买入评级,预计2025/2026/2027:归属于NP为7.75/9.61/11.37亿人民币,目标价为88.70元人民币。
- 华策导航:买入评级,预计2025/2026/2027年归属于该公司的净利润分别为75.9/96.5/121.5亿元人民币,目标价为47.26元人民币。
- 中天科技:买入评级,预计2025/2026年归属NP为405.6亿/488.4亿人民币,目标价为18.42亿元人民币。
- Les Information:增持评级,目标价格为84.41元人民币。