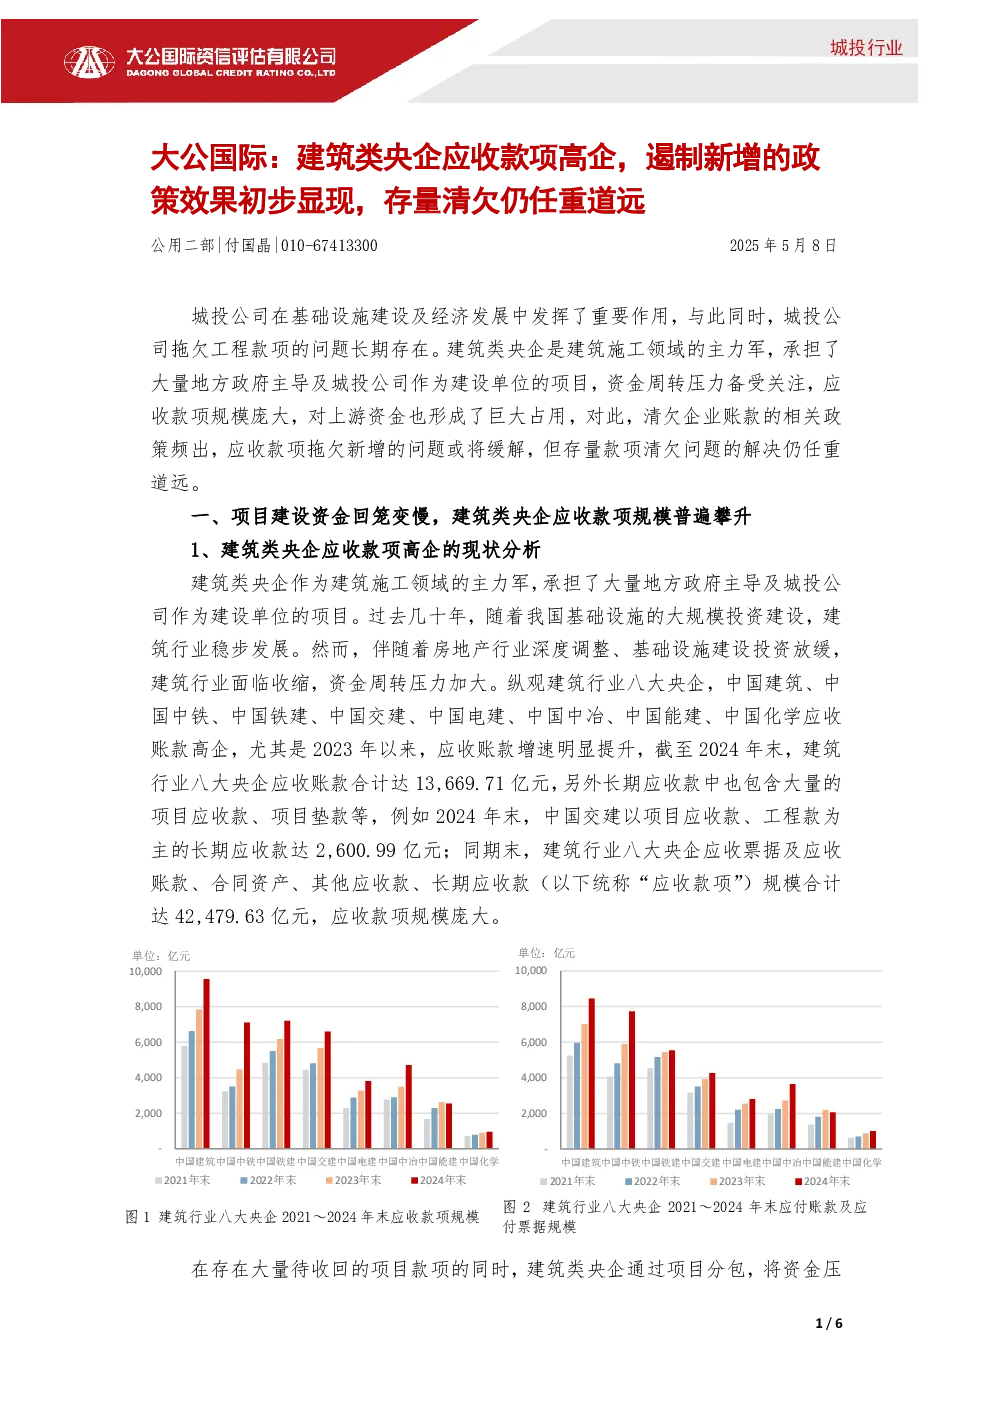
建筑类央企应收款项规模普遍攀升,主要源于房地产行业深度调整和政府投资项目/城投公司偿债能力下降。截至2024年末,建筑行业八大央企应收款项合计达13,669.71亿元,总规模达42,479.63亿元,其中长期应收款中包含大量项目应收款和垫款。主要原因是房企资金压力大导致应收款项回收困难,以及城投公司受地方财政影响资金回笼变慢。
应收款项高企导致建筑类央企面临现金流风险、坏账风险、法律风险、业务风险和产业链风险。现金流方面,2024年前三季度经营性净现金流为负,筹资性净现金流以无息形式被下游占用,财务成本增加;坏账风险突出,2024年末坏账准备合计1,751.18亿元,信用减值损失491.34亿元;法律风险频发,多家子公司被列入失信被执行人名单;业务风险包括项目停工延期、收入和利润下降;产业链风险则波及上游建材和工程机械等行业。
政策层面,清理拖欠企业账款政策频出,包括《中共中央国务院关于促进民营经济发展壮大的意见》、《清理拖欠企业账款专项行动方案》等,并安排专项债额度支持地方化解债务风险和清理拖欠款项。2024年地方政府专项债务新增限额达9.9万亿元,2025年新增限额4.4万亿元,专项债资金用于化债和项目支付,有利于改善工程款项支付情况。
研究结论显示,遏制新增的政策效果初步显现,2024年末应收款项同比增速较2024年9月末小幅下降,应收账款周转率陡然上升。但存量清欠仍任重道远,需要货币政策、财政政策和金融体系共同支持,并警惕地方政府对专项债项目及资金使用把控不严的问题。长期来看,随着化债力度加码和专项债规模扩大,新增拖欠问题或将缓解,但存量款项清欠仍需更多时间消化。