核心观点
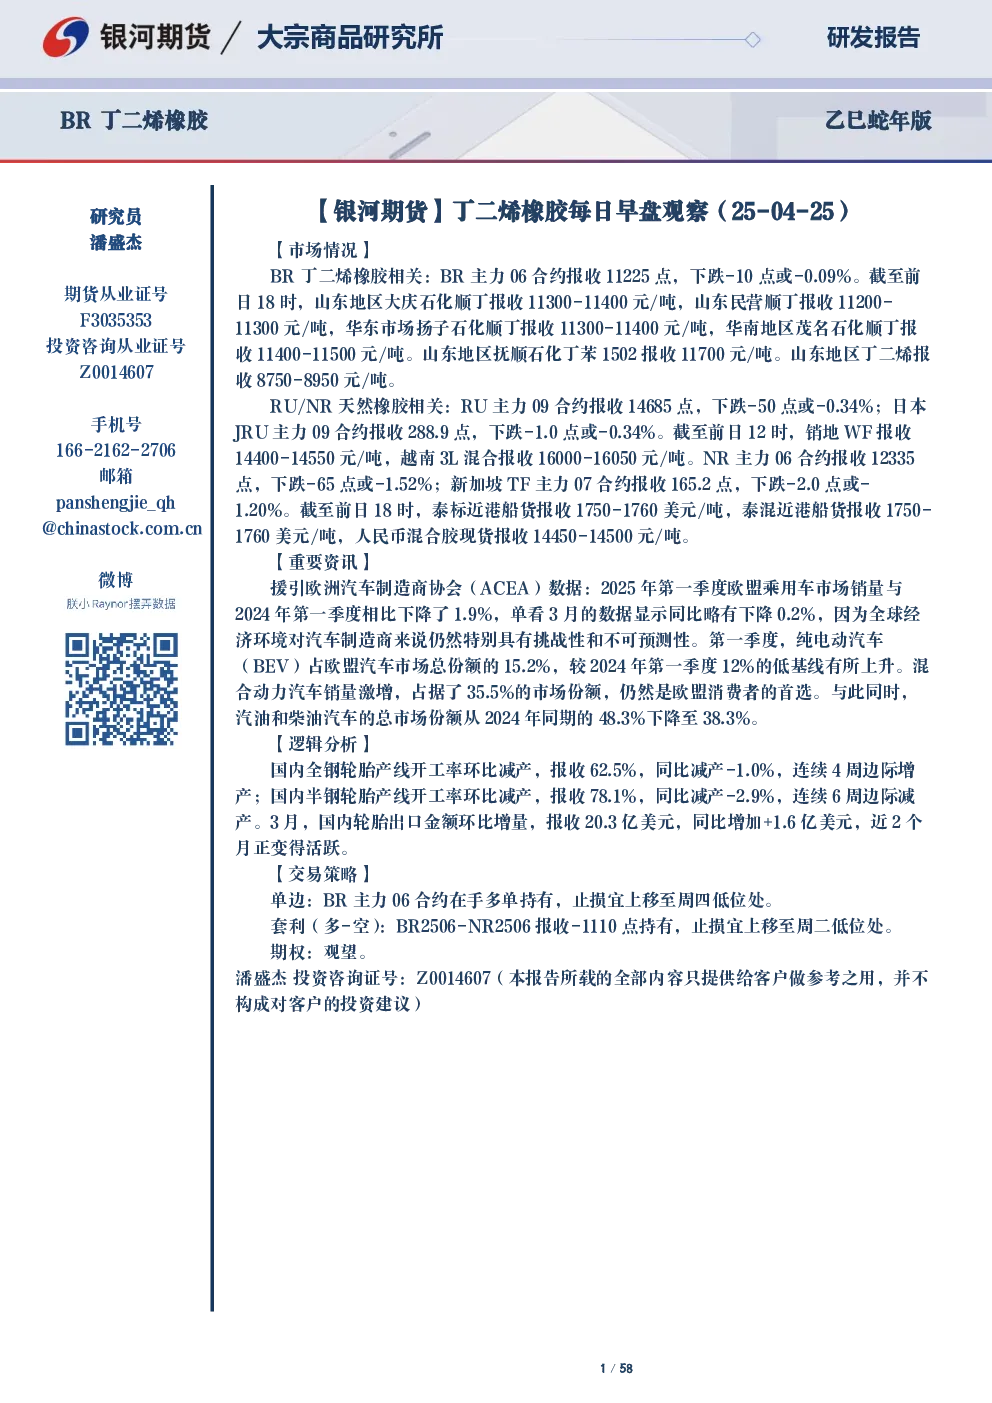
- 丁二烯橡胶市场分析: 研报对丁二烯橡胶市场进行了深入分析,涵盖了价格走势、供需关系、产业链动态以及宏观经济环境等方面。报告指出,丁二烯橡胶供应端呈现宽松态势,库存持续累库,而需求端受汽车行业景气度影响,表现疲软。价格方面,BR主力合约呈现震荡下行趋势。
- 天然橡胶市场分析: 研报对天然橡胶市场进行了分析,同样涵盖了价格走势、供需关系、产业链动态以及宏观经济环境等方面。报告指出,天然橡胶供应端受产量增长影响,库存持续累库,而需求端受全球经济增长放缓影响,表现疲软。价格方面,RU主力合约呈现震荡下行趋势。
- 产业链动态: 研报关注了轮胎产业链的动态,包括轮胎开工率、产量、出口以及企业投资等方面。报告指出,国内轮胎开工率环比减产,出口金额环比增量,但出口量同比下降。同时,多家轮胎企业进行海外投资,布局东南亚市场。
- 宏观经济环境: 研报分析了宏观经济环境对大宗商品市场的影响,包括全球汽车市场销量、美国关税政策、中国固定资产投资以及物流行业发展趋势等。报告指出,全球经济环境对汽车制造商来说仍然特别具有挑战性和不可预测性,美国保护主义政策带来的不确定性,将切实影响今年及未来全球经济格局。
关键数据
- 丁二烯橡胶: BR主力合约价格从13630点下跌至11225点,跌幅为18.09%。国内顺丁橡胶库存持续累库,截至4月25日,库存达到2.65万吨。国内丁二烯产能利用率环比增产,库存持续累库。
- 天然橡胶: RU主力合约价格从16890点下跌至14685点,跌幅为13.42%。国内NR库存持续累库,截至4月25日,库存达到12335点。泰国近港船货价格报收1750-1760美元/吨。
- 轮胎: 国内全钢轮胎产线开工率环比减产,报收62.5%,同比减产-1.0%。国内半钢轮胎产线开工率环比减产,报收78.1%,同比减产-2.9%。
- 宏观经济: 2025年第一季度欧盟乘用车市场销量与2024年第一季度相比下降了1.9%。2025年1-2月中国橡胶轮胎出口量达224万吨,同比增长6.2%。
研究结论
- 丁二烯橡胶: 研报认为,丁二烯橡胶市场供应端宽松,库存持续累库,需求端受汽车行业景气度影响,表现疲软,价格呈现震荡下行趋势。
- 天然橡胶: 研报认为,天然橡胶市场供应端受产量增长影响,库存持续累库,需求端受全球经济增长放缓影响,表现疲软,价格呈现震荡下行趋势。
- 轮胎: 研报认为,国内轮胎行业面临产能过剩、竞争加剧等挑战,但出口市场表现活跃,企业积极进行海外投资布局。
- 宏观经济: 研报认为,全球经济环境不确定性增加,保护主义抬头,将对大宗商品市场造成负面影响。