核心观点
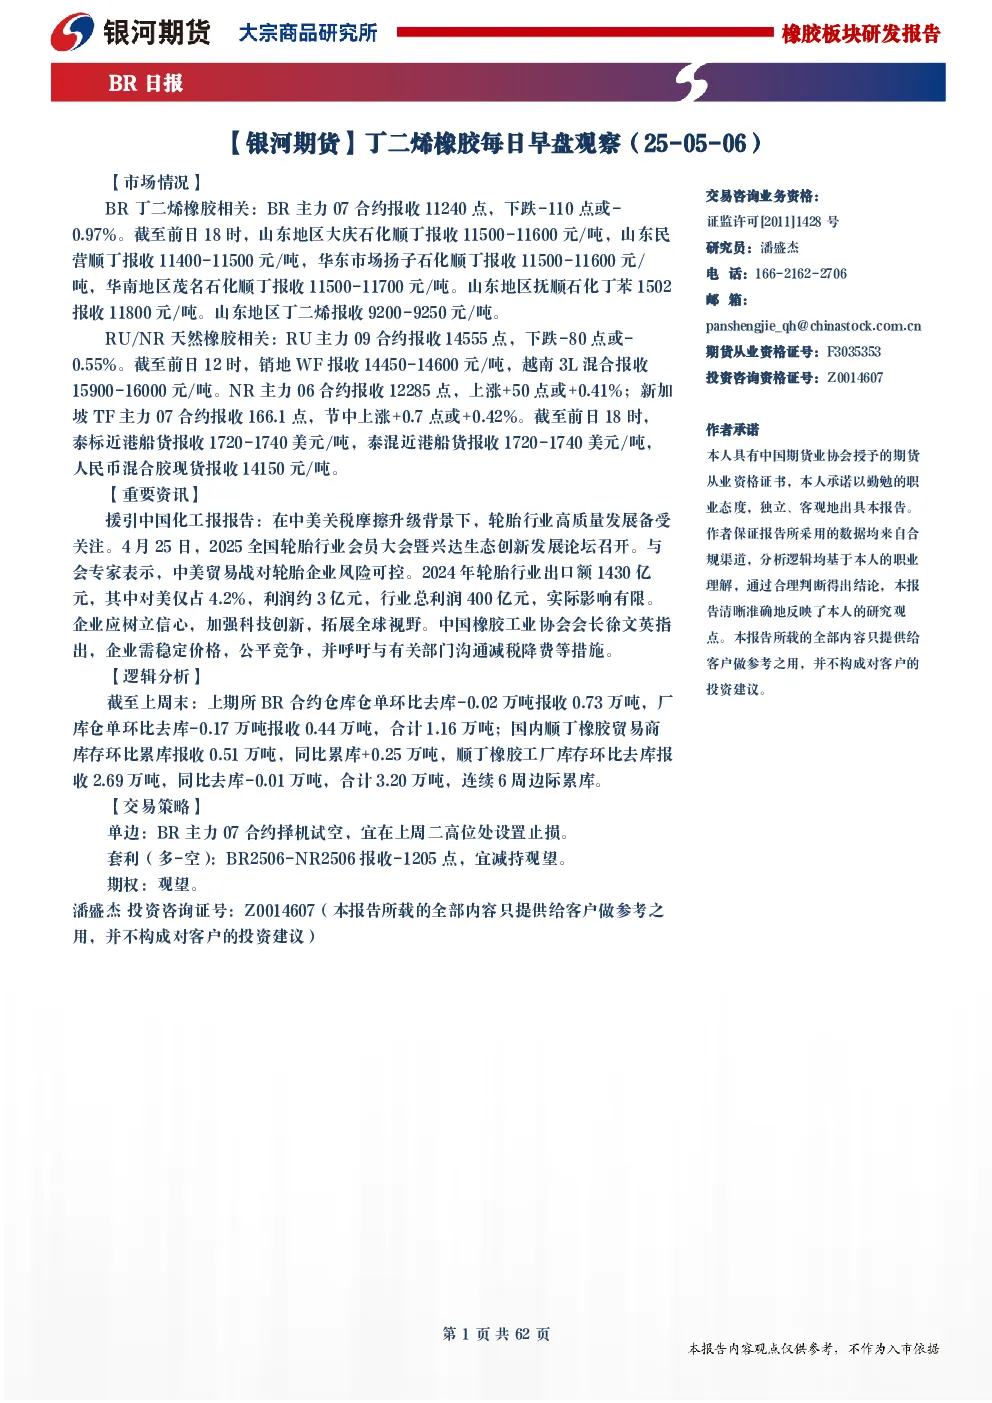
- 丁二烯橡胶市场:BR主力合约价格震荡,呈现区间整理态势。市场供应端宽松,库存持续累库,但需求端受汽车行业景气度影响,表现疲软。丁二烯产能利用率连续增产,丁二烯库存也处于较高水平,对价格形成压制。
- 天然橡胶市场:RU/NR主力合约价格整体承压。全球天然橡胶产量和消费量均呈增长趋势,但价格受多种因素影响,如欧盟森林砍伐条例推迟、美国关税政策变化以及油价下跌等,整体呈现下降趋势。中国市场需求强劲,但美国新关税的担忧影响了市场情绪。
- 轮胎行业:国内轮胎出口额和出口量均呈增长趋势,但美国轮胎进口量同比有所下降。国内轮胎产线开工率整体呈现增产趋势,但半钢轮胎产线成品库存处于较高水平,对橡胶价格形成压力。汽车行业景气度对轮胎需求影响较大,新能源汽车销量增长迅速,但传统燃油车销量下降。
关键数据
- 丁二烯橡胶:BR主力合约价格在11200-13780点之间波动;山东地区丁二烯价格在8550-11350元/吨之间波动;国内顺丁橡胶贸易商库存和工厂库存均处于累库状态。
- 天然橡胶:RU主力合约价格在14555-16890点之间波动;NR主力合约价格在12285-14930点之间波动;泰标近港船货价格在1720-2060美元/吨之间波动。
- 轮胎行业:2025年第一季度中国橡胶轮胎出口量达224万吨,同比增长6.2%;出口金额为400亿元,同比增长7%。
研究结论
- 丁二烯橡胶:短期市场供应过剩,需求疲软,价格承压。建议投资者关注BR主力合约的区间整理,择机试空,并设置止损。
- 天然橡胶:全球供应过剩,价格下降。中国市场需求强劲,但受国际市场影响,价格承压。建议投资者关注RU/NR主力合约的下跌趋势,并设置止损。
- 轮胎行业:行业景气度对轮胎需求影响较大,新能源汽车销量增长迅速,但传统燃油车销量下降。建议投资者关注轮胎出口情况和产线开工率变化,以及新能源汽车对轮胎需求的拉动作用。