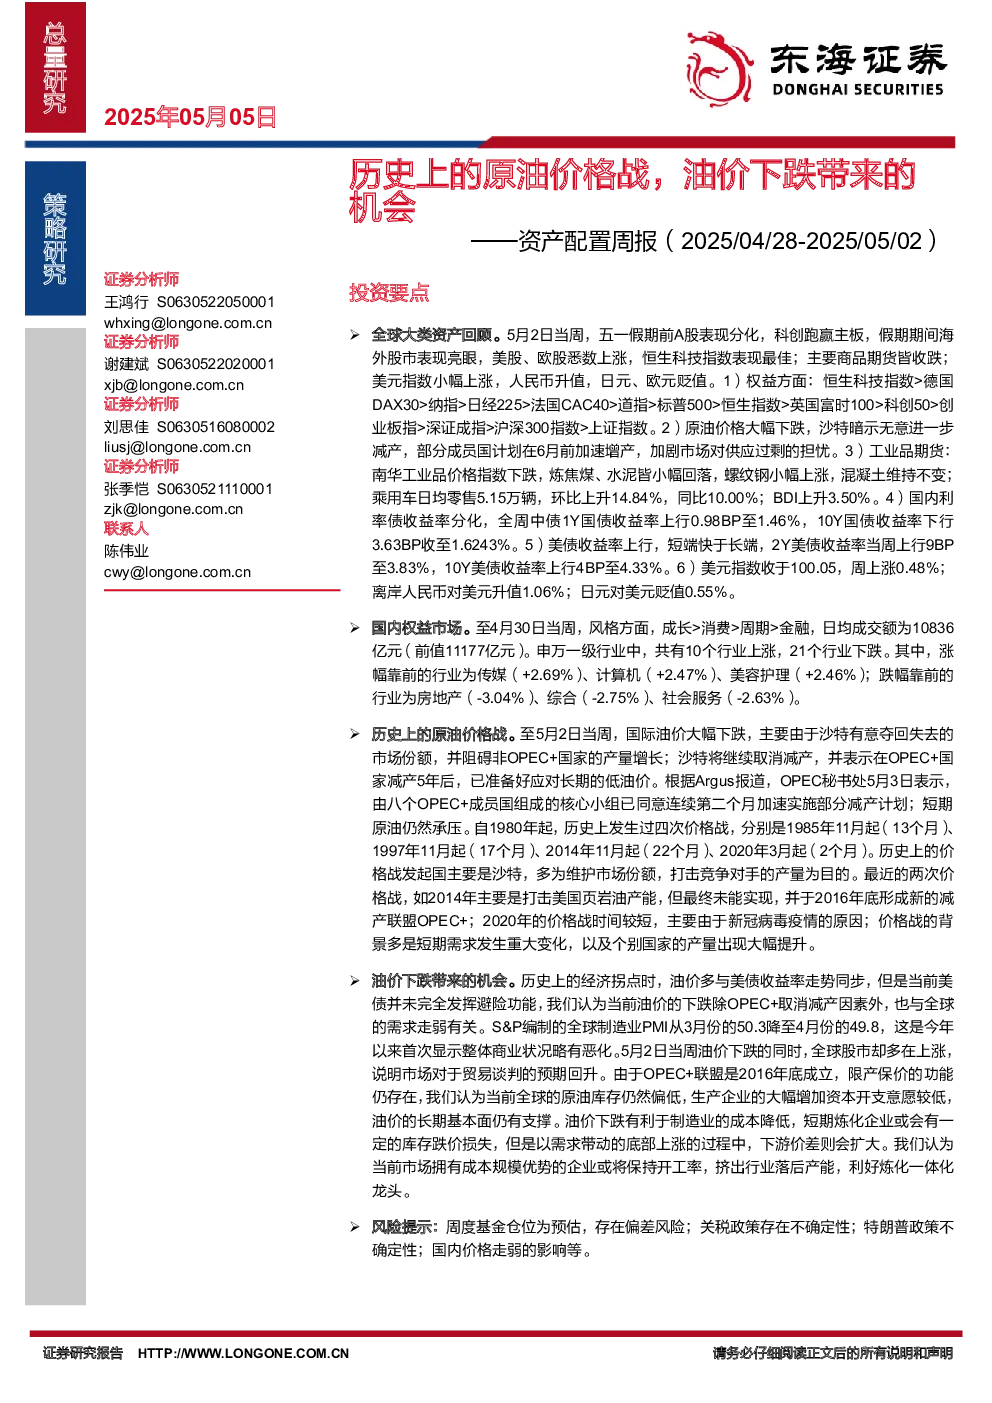
核心观点与资产配置建议
- 历史上的原油价格战:自1980年以来发生过四次,均为沙特发起,旨在维护市场份额和打击竞争对手产量。最近的两次价格战分别发生在2014年和2020年,前者主要针对美国页岩油产能,后者受新冠疫情影响。
- 油价下跌带来的机会:当前油价下跌除OPEC+取消减产外,也与全球需求走弱有关。全球制造业PMI首次显示整体商业状况恶化,市场对贸易谈判预期回升。OPEC+联盟仍具限产保价功能,全球原油库存偏低,油价长期基本面有支撑。油价下跌利好制造业成本降低,炼化一体化龙头受益。
- 国内利率与人民币汇率:政府债净融资温和,央行加大MLF投放,中长期流动性充裕。关税对市场短期情绪影响减弱,债市主线向基本面回归,利率债收益率中枢有望下行。关税进展转向乐观,人民币汇率迎来修复窗口。
全球大类资产回顾
- 权益市场:五一假期前A股表现分化,科创跑赢主板;假期期间海外股市上涨,恒生科技指数表现最佳。主要商品期货收跌,美元指数小幅上涨,人民币升值,日元、欧元贬值。
- 原油价格:大幅下跌,沙特暗示无意进一步减产,加剧市场对供应过剩的担忧。
- 工业品期货:南华工业品价格指数下跌,炼焦煤、水泥小幅回落,螺纹钢小幅上涨。
- 利率债:国内收益率分化,中债1Y国债收益率上行,10Y国债收益率下行。
- 美债收益率:短端快于长端,2Y美债收益率上行,10Y美债收益率上行。
- 汇率:美元指数上涨,离岸人民币对美元升值,日元对美元贬值。
国内权益市场回顾
- 风格方面:成长>消费>周期>金融。
- 申万一级行业:10个行业上涨,21个行业下跌。涨幅靠前的行业为传媒、计算机、美容护理;跌幅靠前的行业为房地产、综合、社会服务。
历史上的原油价格战
- 近期价格战:2020年3月起,受新冠疫情影响。
- 2014年价格战:主要打击美国页岩油产能,最终未能实现,并于2016年底形成OPEC+联盟。
- 价格战背景:短期需求重大变化,个别国家产量大幅提升。
油价下跌带来的机会
- 油价下跌原因:OPEC+取消减产,全球需求走弱。
- 长期基本面:全球原油库存偏低,生产企业资本开支意愿低,油价长期有支撑。
- 短期影响:炼化企业或面临库存跌价损失,但下游价差扩大,利好炼化一体化龙头。
关税政策影响
- 资金面:短期受长假扰动,中长期依然充裕。
- 利率债:市场主线逐步向基本面回归,关注重要关口处方向选择。
- 汇率:关税进展转向乐观,人民币汇率迎来修复窗口。
大宗商品跟踪
- 能源:WTI原油价格下跌,美国原油产量下降,炼厂开工率稳定。
- 黄金:美债价格修复,黄金快速下跌,长期上涨逻辑不变。
- 金属铜:价格回暖,铜精矿价格回升,电解铜库存持续下降,市场交易持仓情绪回归理性。
行业及主题
- 行业高频跟踪:钢厂产能利用率稳定,乘用车零售销量上升。
- 主要指数及行业估值水平:创业板指、中证500等指数估值处于历史低位。
重要市场数据及流动性跟踪
- 国内假期消费:出行及旅游消费表现较好,票房平淡。
- 国内4月制造业PMI:受关税影响明显,经济复苏动能仍有待增强。
- 美国一季度GDP增速:转负,主要受抢进口拖累。
- 4月美国非农:保持韧性,美联储降息节点或将推迟。
- 资金及流动性跟踪:融资余额减少,基金仓位环比上升,资金利率上升。
假期市场资讯
- 海外市场资讯:美乌签署重建投资基金协议,美国4月ISM制造业PMI高于预期,巴菲特表示贸易不应成为武器,日本央行按兵不动,欧元区第一季度GDP初值超预期。
- 国内市场资讯:国家主席习近平强调发展新质生产力,央行继续开展买断式逆回购操作。
- 政策面:优化离境退税政策,开展市场准入壁垒清理整治行动,加快电力现货市场建设,规范供应链金融业务。
财经日历
- 5月7日:中国公布4月外汇储备。
- 5月8日:美联储公布利率决议。
- 5月9日:中国公布4月出口、进口金额同比数据。
- 5月10日:中国公布4月PPI、CPI同比数据。
风险提示
- 周度基金仓位预估存在偏差风险。
- 关税政策存在不确定性。
- 特朗普政策不确定性。
- 国内价格走弱的影响。