核心观点与关键数据
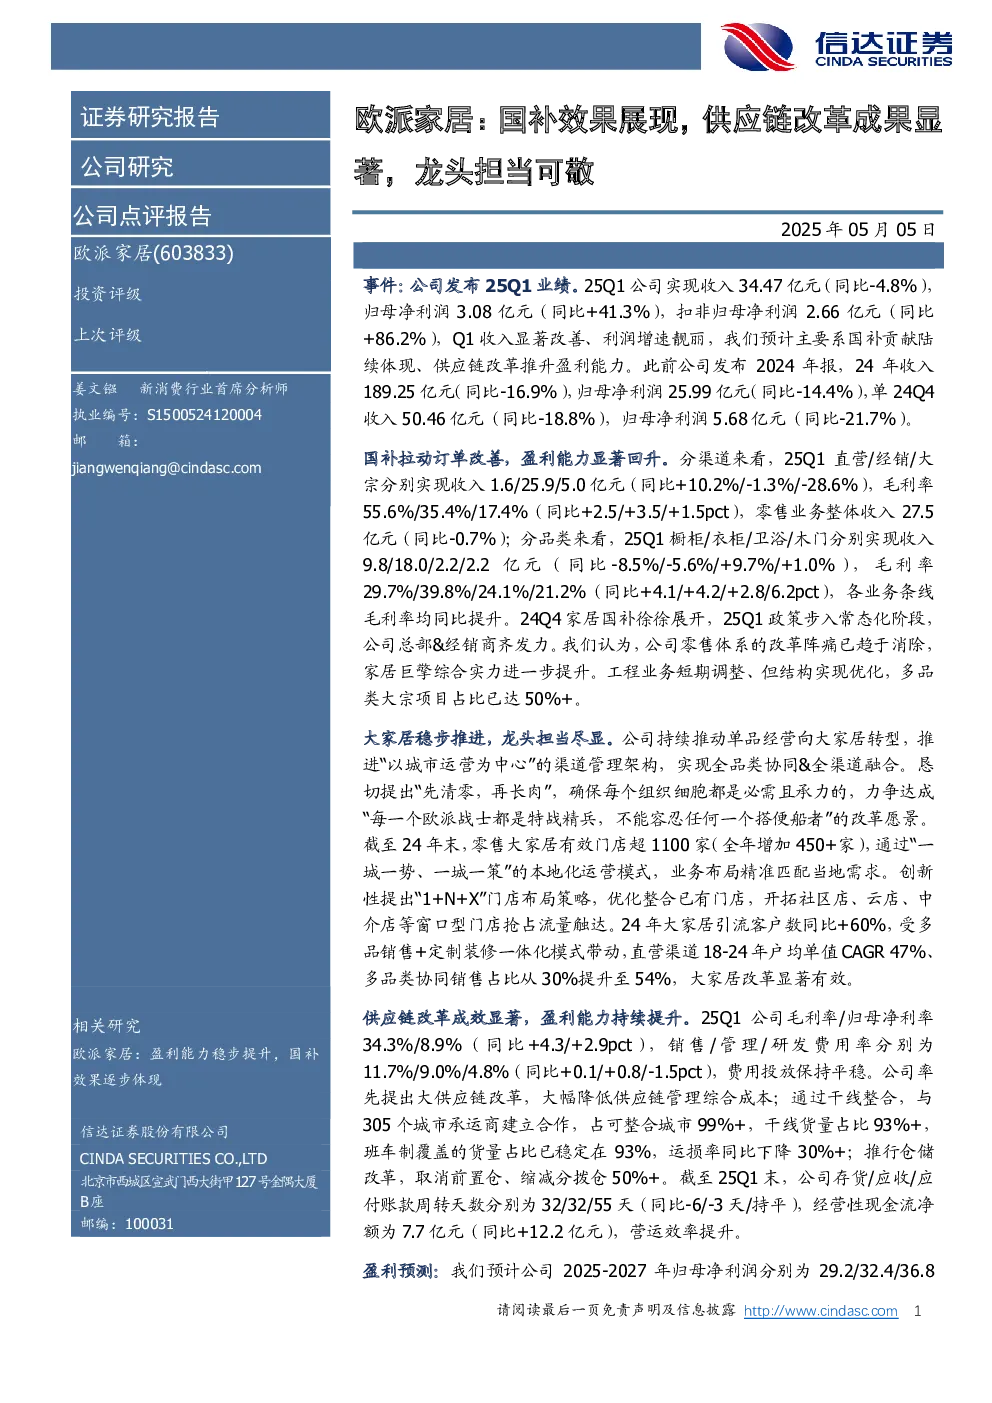
业绩表现:欧派家居2025年Q1实现收入34.47亿元(同比-4.8%),归母净利润3.08亿元(同比+41.3%),扣非归母净利润2.66亿元(同比+86.2%)。收入显著改善,利润增速靓丽,主要得益于国补贡献和供应链改革提升盈利能力。2024年业绩有所下滑,收入189.25亿元(同比-16.9%),归母净利润25.99亿元(同比-14.4%)。
国补拉动:家居国补政策逐步展开,25Q1直营/经销/大宗收入分别实现1.6/25.9/5.0亿元(同比+10.2%/-1.3%/-28.6%),毛利率分别为55.6%/35.4%/17.4%(同比+2.5/+3.5/+1.5pct)。零售业务整体收入27.5亿元(同比-0.7%)。
品类表现:25Q1橱柜/衣柜/卫浴/木门收入分别实现9.8/18.0/2.2/2.2亿元(同比-8.5%/-5.6%/+9.7%/+1.0%),毛利率分别为29.7%/39.8%/24.1%/21.2%(同比+4.1/+4.2/+2.8/6.2pct)。
大家居战略:持续推进单品经营向大家居转型,推进“以城市运营为中心”的渠道管理架构,全品类协同&全渠道融合。截至24年末,零售大家居有效门店超1100家(全年增加450+家),通过“一城一势、一城一策”模式精准匹配当地需求。创新提出“1+N+X”门店布局策略,大家居引流客户数同比+60%,直营渠道18-24年户均单值CAGR 47%,多品类协同销售占比从30%提升至54%。
供应链改革:毛利率/归母净利率34.3%/8.9%(同比+4.3/+2.9pct),费用投放保持平稳。通过干线整合,与305个城市承运商建立合作,占可整合城市99%+,干线货量占比93%+,班车制覆盖的货量占比已稳定在93%,运损率同比下降30%+;推行仓储改革,取消前置仓、缩减分拨仓50%+。截至25Q1末,存货/应收/应付账款周转天数分别为32/32/55天(同比-6/-3天/持平),经营性现金流净额为7.7亿元(同比+12.2亿元)。
盈利预测:预计2025-2027年归母净利润分别为29.2/32.4/36.8亿元,对应PE分别为14X、12X、11X。
风险因素:地产下行超预期风险,原材料价格波动风险,大家居改革不及预期风险。
研究结论
欧派家居受益于国补政策逐步体现和供应链改革成效显著,盈利能力持续提升。大家居战略稳步推进,龙头担当尽显。公司未来增长可期,但需关注地产下行、原材料价格波动和改革不及预期的风险。