事件概述
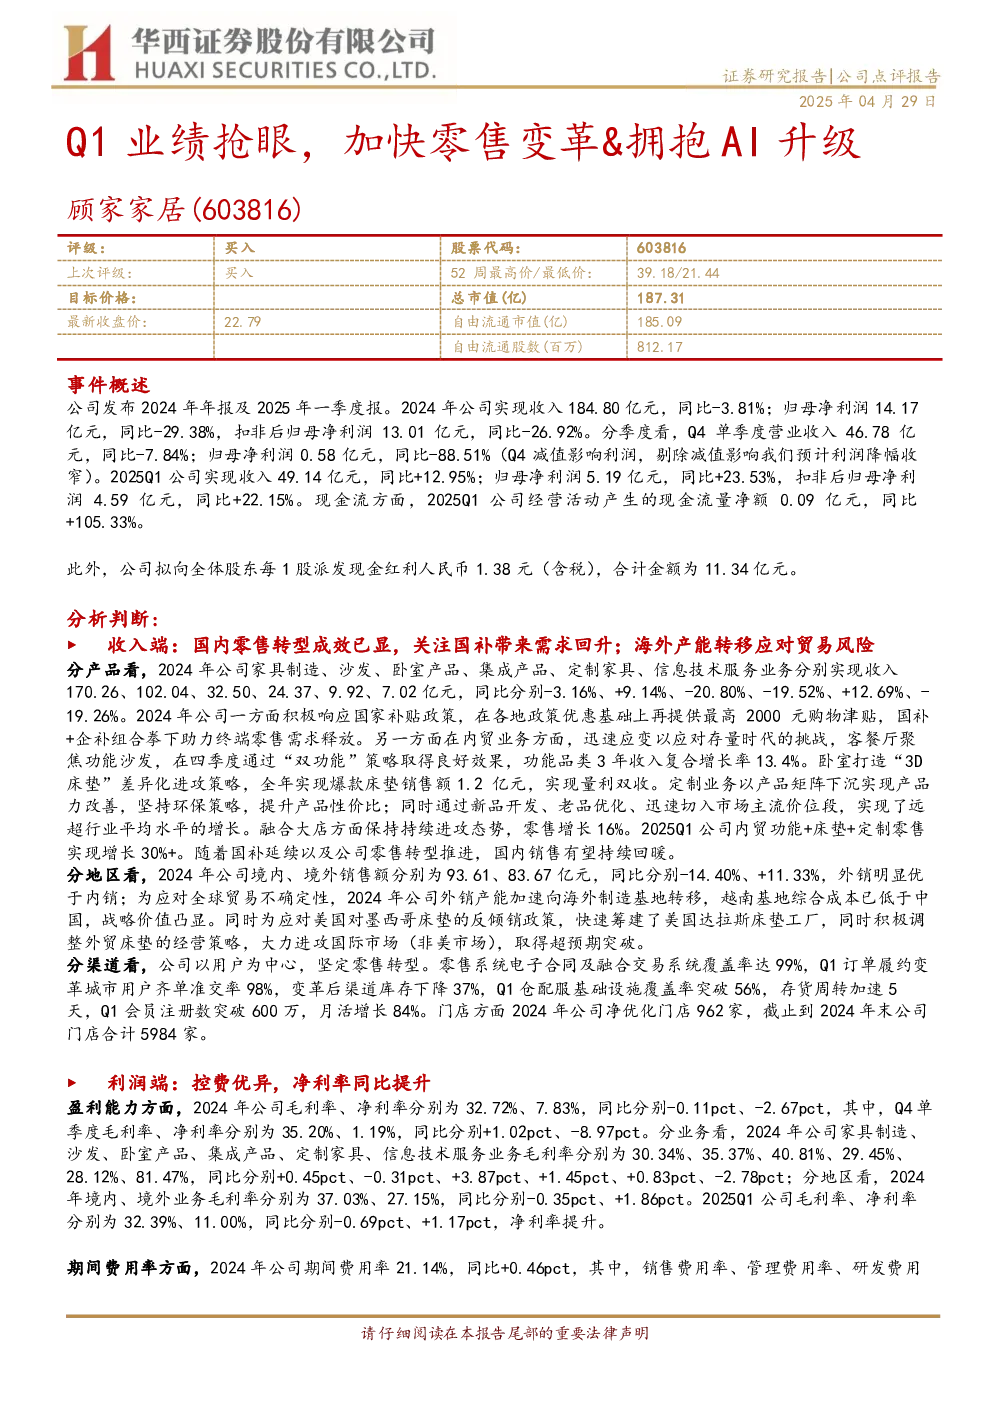
顾家家居发布2024年年报及2025年一季度报。2024年公司实现收入184.80亿元,同比-3.81%;归母净利润14.17亿元,同比-29.38%;2025Q1公司实现收入49.14亿元,同比+12.95%;归母净利润5.19亿元,同比+23.53%。公司拟每1股派发现金红利人民币1.38元。
分析判断
收入端
- 国内零售转型成效已显:国补+企补组合拳助力终端零售需求释放,客餐厅聚焦功能沙发,卧室打造“3D床垫”差异化进攻,定制业务下沉提升性价比,融合大店零售增长16%。2025Q1内贸功能+床垫+定制零售实现增长30%+。
- 海外产能转移应对贸易风险:外销明显优于内销(+11.33%),外销产能加速向海外转移,越南基地成本低于中国,美国达拉斯床垫工厂筹建中,非美市场取得超预期突破。
利润端
- 控费优异,净利率同比提升:2024年毛利率32.72%,净利率7.83%;2025Q1毛利率32.39%,净利率11.00%,同比提升。
- 期间费用率控制良好:2024年期间费用率21.14%,2025Q1期间费用率18.99%,同比大幅下降。
技术升级
- 携手群核科技发布AI设计大脑:覆盖“需求洞察-方案设计-生产对接”全流程,提升智能水平,优化客户体验和供应链效率。
投资建议
顾家家居坚持“用户型企业、数字型企业、全屋型企业”方向,通过“软体+定制”融合发展引领行业变革。看好公司零售转型后在存量时代的蜕变成长。调整盈利预测,预计2025-2027年营收分别为202.91/225.63/247.07亿元,归母净利润分别为18.58/19.91/21.67亿元,EPS分别为2.26/2.42/2.64元,对应2025年PE为10倍,维持“买入”评级。
风险提示
国际贸易环境变化、下游需求不及预期、原材料大幅涨价、汇率大幅波动。
盈利预测与估值
| 年度 | 营业收入(百万元) | 归母净利润(百万元) | 毛利率(%) | 每股收益(元) | ROE | 市盈率 |
|------------|------------------|---------------------|-----------|--------------|-------|--------|
| 2023A | 19,212 | 2,006 | 32.7 | 2.44 | 20.9% | 9.34 |
| 2024A | 18,480 | 1,417 | 32.7 | 1.74 | 14.4% | 13.10 |
| 2025E | 20,291 | 1,858 | 32.8 | 2.26 | 17.9% | 10.08 |
| 2026E | 22,563 | 1,991 | 32.8 | 2.42 | 18.6% | 9.41 |
| 2027E | 24,707 | 2,167 | 32.8 | 2.64 | 20.0% | 8.64 |