三一重工2025年一季报研报总结
一、业绩简评
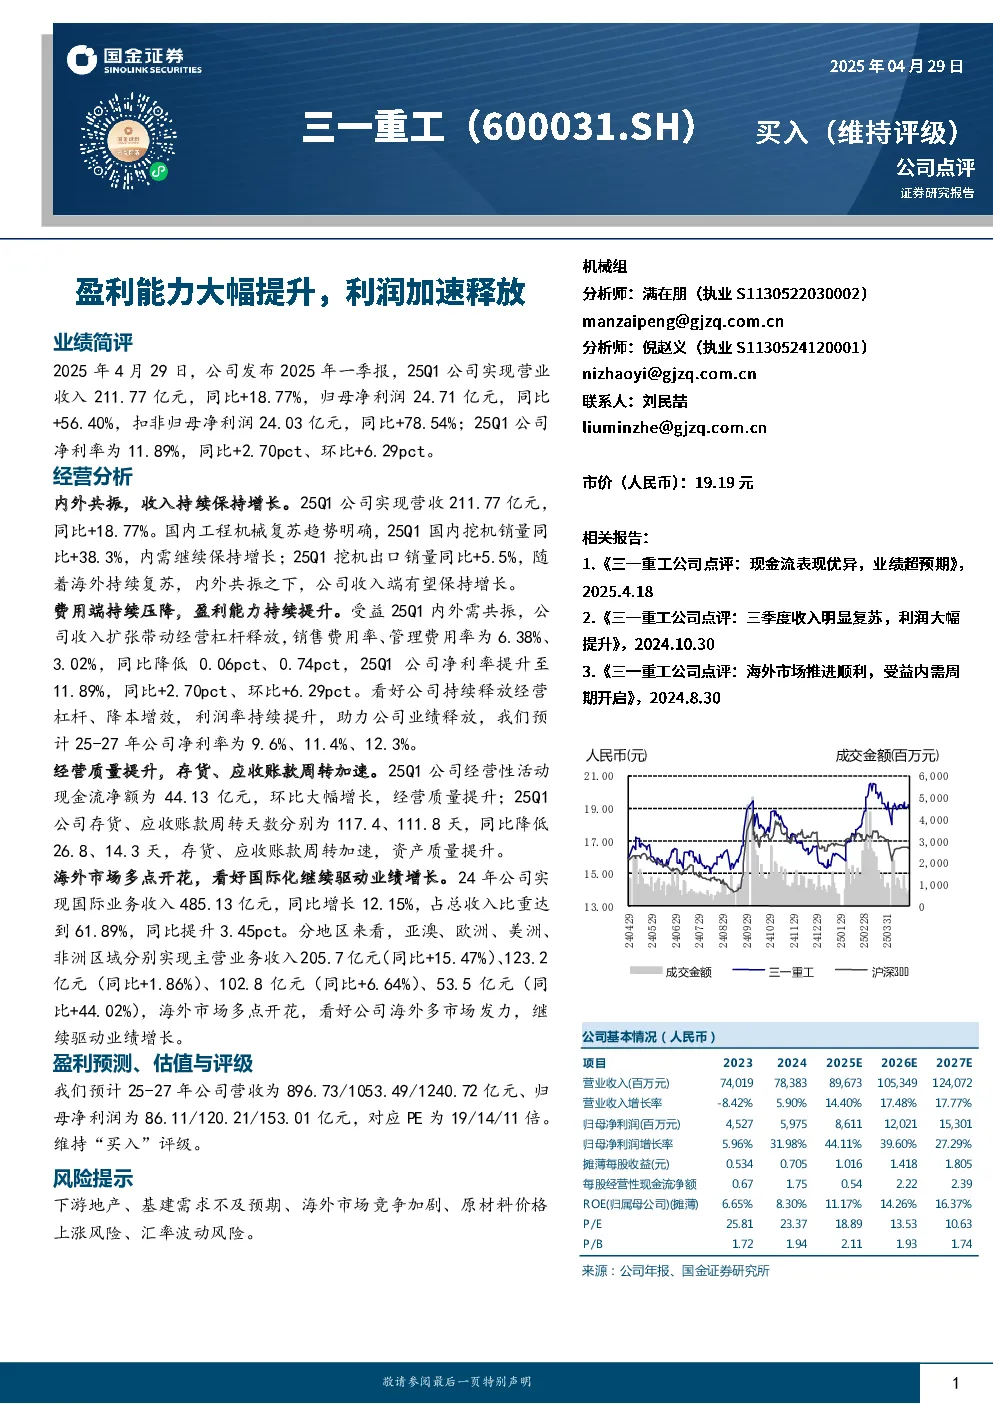
2025年一季度,三一重工实现营业收入211.77亿元,同比增长18.77%;归母净利润24.71亿元,同比增长56.40%;扣非归母净利润24.03亿元,同比增长78.54%。公司净利率提升至11.89%,同比+2.70pct、环比+6.29pct。
二、经营分析
1. 收入端:内外共振,持续增长
- 国内工程机械复苏明显,25Q1挖机销量同比+38.3%,内需持续增长;
- 海外市场复苏,25Q1挖机出口销量同比+5.5%;
- 内外需共振带动公司收入端保持增长。
2. 费用端:持续压降,盈利能力提升
- 收入扩张带动经营杠杆释放,销售费用率、管理费用率分别为6.38%、3.02%,同比降低;
- 净利率提升至11.89%,同比+2.70pct、环比+6.29pct;
- 预计25-27年公司净利率为9.6%、11.4%、12.3%。
3. 经营质量:存货、应收账款周转加速
- 经营性活动现金流净额环比大幅增长,经营质量提升;
- 存货、应收账款周转天数同比分别降低26.8天、14.3天,资产质量提升。
4. 海外市场:多点开花,驱动业绩增长
- 2024年国际业务收入485.13亿元,同比增长12.15%,占总收入比重达61.89%;
- 亚澳、欧洲、美洲、非洲区域分别实现主营业务收入205.7亿元(同比+15.47%)、123.2亿元(同比+1.86%)、102.8亿元(同比+6.64%)、53.5亿元(同比+44.02%);
- 看好公司海外多市场发力,继续驱动业绩增长。
三、盈利预测、估值与评级
- 预计25-27年公司营收为896.73/1053.49/1240.72亿元,归母净利润为86.11/120.21/153.01亿元,对应PE为19/14/11倍;
- 维持“买入”评级。
四、风险提示
- 下游地产、基建需求不及预期;
- 海外市场竞争加剧;
- 原材料价格上涨风险;
- 汇率波动风险。
五、研究结论
三一重工2025年一季度业绩表现亮眼,收入端内外需共振,费用端持续压降,盈利能力显著提升。公司经营质量改善,海外市场多点开花,未来业绩增长可期。维持“买入”评级,看好公司持续提升利润率,驱动业绩释放。