全球市场观察
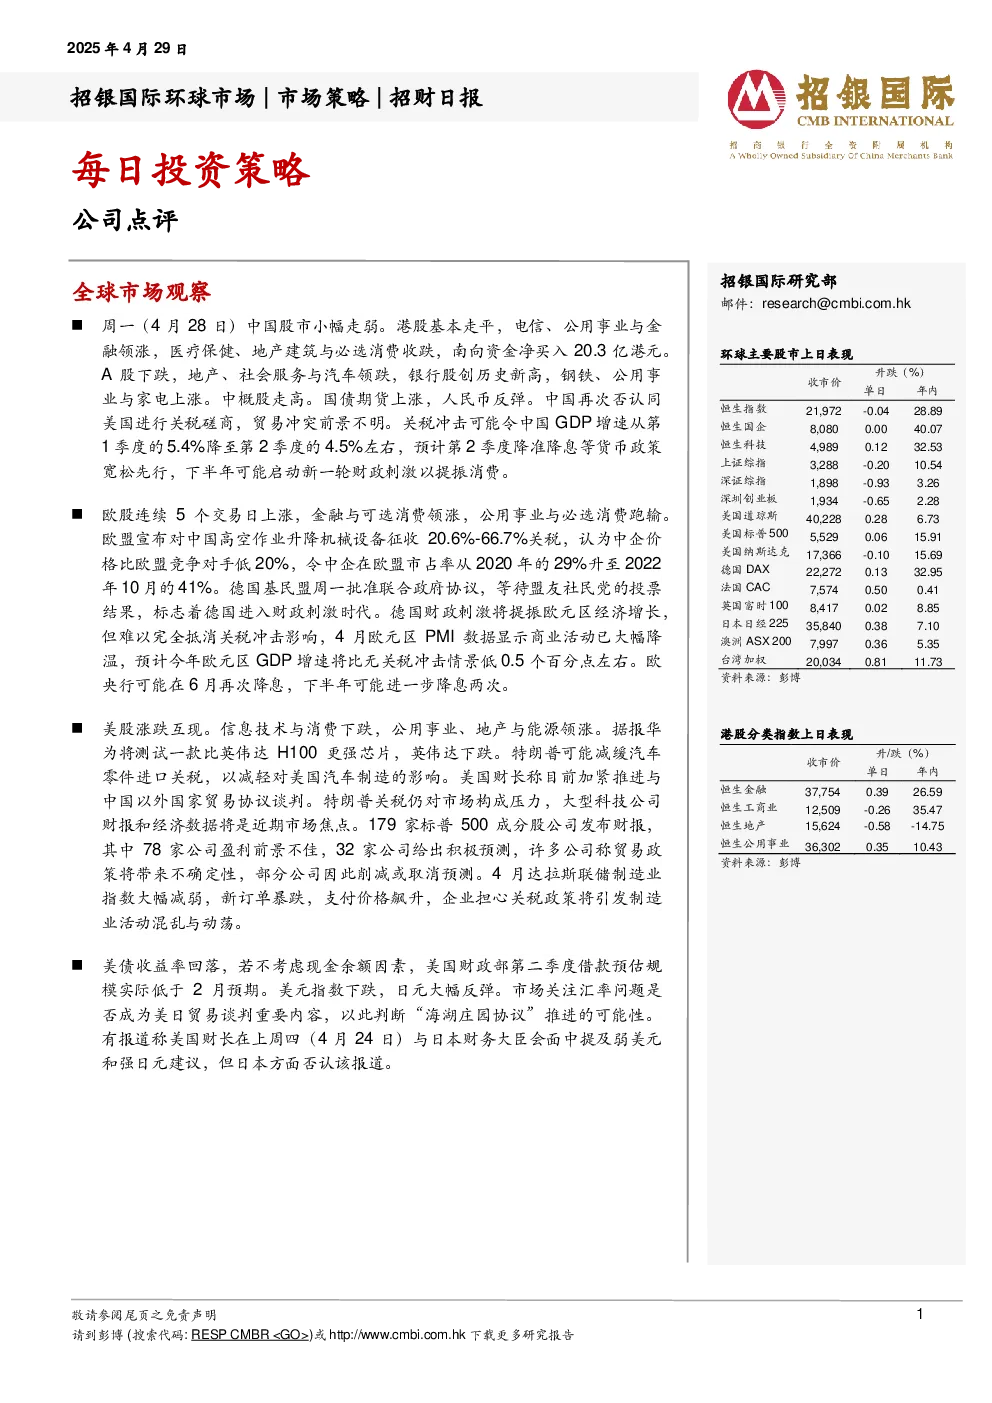
- 中国股市:小幅走弱,港股基本走平,南向资金净买入20.3亿港元。A股下跌,地产、社会服务与汽车领跌,银行股创历史新高。
- 中国贸易:否认同美国进行关税磋商,贸易冲突前景不明。关税冲击可能令中国GDP增速从第1季度的5.4%降至第2季度的4.5%左右。
- 中国货币政策:预计第2季度降准降息等货币政策宽松先行,下半年可能启动新一轮财政刺激以提振消费。
- 欧洲股市:连续5个交易日上涨,金融与可选消费领涨。欧盟对中国高空作业升降机械设备征收20.6%-66.7%关税,认为中企价格比欧盟竞争对手低20%。
- 德国财政刺激:基民盟批准联合政府协议,德国进入财政刺激时代。德国财政刺激将提振欧元区经济增长,但难以完全抵消关税冲击影响。
- 欧央行政策:可能在6月再次降息,下半年可能进一步降息两次。
- 美股:涨跌互现。信息技术与消费下跌,公用事业、地产与能源领涨。华为将测试一款比英伟达H100更强的芯片,英伟达下跌。
- 美国贸易政策:特朗普可能减缓汽车零件进口关税,以减轻对美国汽车制造的影响。美国财长称目前加紧推进与中国以外国家贸易协议谈判。
- 美国经济数据:4月达拉斯联储制造业指数大幅减弱,新订单暴跌,支付价格飙升,企业担心关税政策将引发制造业活动混乱与动荡。
每日投资策略
- 公司点评:
- 比亚迪电子:1Q25盈利同比持平;看好2025年前景,因汽车/AI驱动和关税影响有限。目标价43.22港元,买入评级。
- 闻泰科技:半导体业务1Q展现良好韧性,亏损ODM业务即将剥离。目标价52元人民币,买入评级。
- 李宁:维持25财年指引,惟4月份趋势进一步下滑。目标价19.81港元,买入评级。
- 康方生物:持续看好AK112的海外成药潜力。目标价108.03港元,买入评级。
- 浙江鼎力:1Q25利润同比增长42%,但增长主要来自非经营收益。目标价44元人民币,持有评级。
- 中国太保:债券公允价值下滑拖累净利;负债评估利率曲线期限滞后效应影响净资产。目标价34.0港元,买入评级。
招银国际环球市场焦点股份
- 长仓:吉利汽车、小鹏汽车、中联重科、安踏体育、瑞幸咖啡、百胜中国、珀莱雅、华润饮料、百济神州、信达生物、中国财险、阿里巴巴、腾讯、快手、携程、绿城服务、小米集团、比亚迪电子、北方华创、贝克微、韦尔股份。
- 行业评级:优于大市、同步大市、落后大市。