核心观点与关键数据
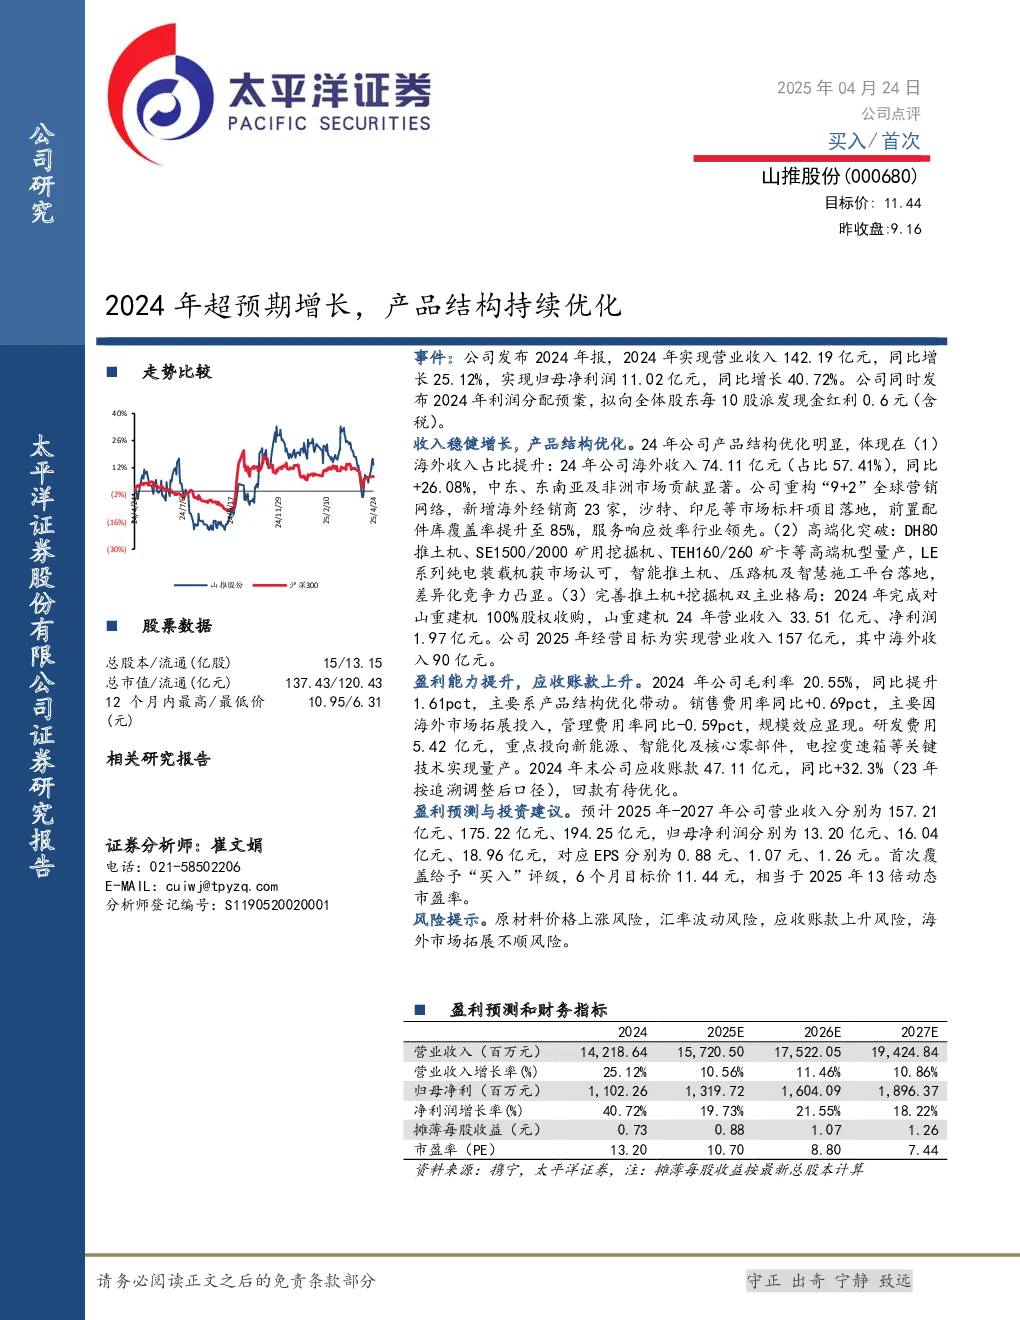
2024年业绩超预期增长,产品结构持续优化
- 营业收入142.19亿元(同比增长25.12%),归母净利润11.02亿元(同比增长40.72%)。
- 产品结构优化显著:
- 海外收入占比提升至57.41%(同比增长26.08%),中东、东南亚及非洲市场贡献突出,新增海外经销商23家,前置配件库覆盖率85%。
- 高端机型量产,如DH80推土机、SE1500/2000矿用挖掘机等,LE系列纯电装载机获市场认可,智能化产品竞争力增强。
- 完成对山重建机100%股权收购,2024年山重建机营收33.51亿元、净利润1.97亿元,巩固推土机+挖掘机双主业格局。
盈利能力提升,应收账款需优化
- 毛利率20.55%(同比提升1.61pct),主要因产品结构优化。
- 销售费用率同比+0.69pct(海外市场拓展投入),管理费用率同比-0.59pct(规模效应显现)。
- 研发费用5.42亿元,聚焦新能源、智能化及核心零部件,关键技术实现量产。
- 应收账款47.11亿元(同比增长32.3%),回款需优化。
盈利预测与投资建议
- 预计2025-2027年营业收入分别为157.21亿元、175.22亿元、194.25亿元,归母净利润分别为13.20亿元、16.04亿元、18.96亿元,EPS分别为0.88元、1.07元、1.26元。
- 首次覆盖给予“买入”评级,6个月目标价11.44元(对应2025年13倍动态市盈率)。
风险提示
- 原材料价格上涨、汇率波动、应收账款上升、海外市场拓展不顺等风险。
财务指标预测(2024-2027E)
- 营业收入增长率:25.12%(2024)→10.56%(2025)→11.46%(2026)→10.86%(2027)。
- 归母净利润增长率:40.72%(2024)→19.73%(2025)→21.55%(2026)→18.22%(2027)。
- 毛利率:20.55%(2024)→20.15%(2025)→20.65%(2026)→21.37%(2027)。
- 销售净利率:7.75%(2024)→8.39%(2025)→9.15%(2026)→9.76%(2027)。
- ROE:21.03%(2024)→20.60%(2025)→20.53%(2026)→20.01%(2027)。
研究结论
山推股份2024年业绩超预期,产品结构优化推动盈利能力提升,海外市场拓展及高端机型量产增强竞争力。未来增长可期,但需关注应收账款及海外市场风险。给予“买入”评级,目标价11.44元。