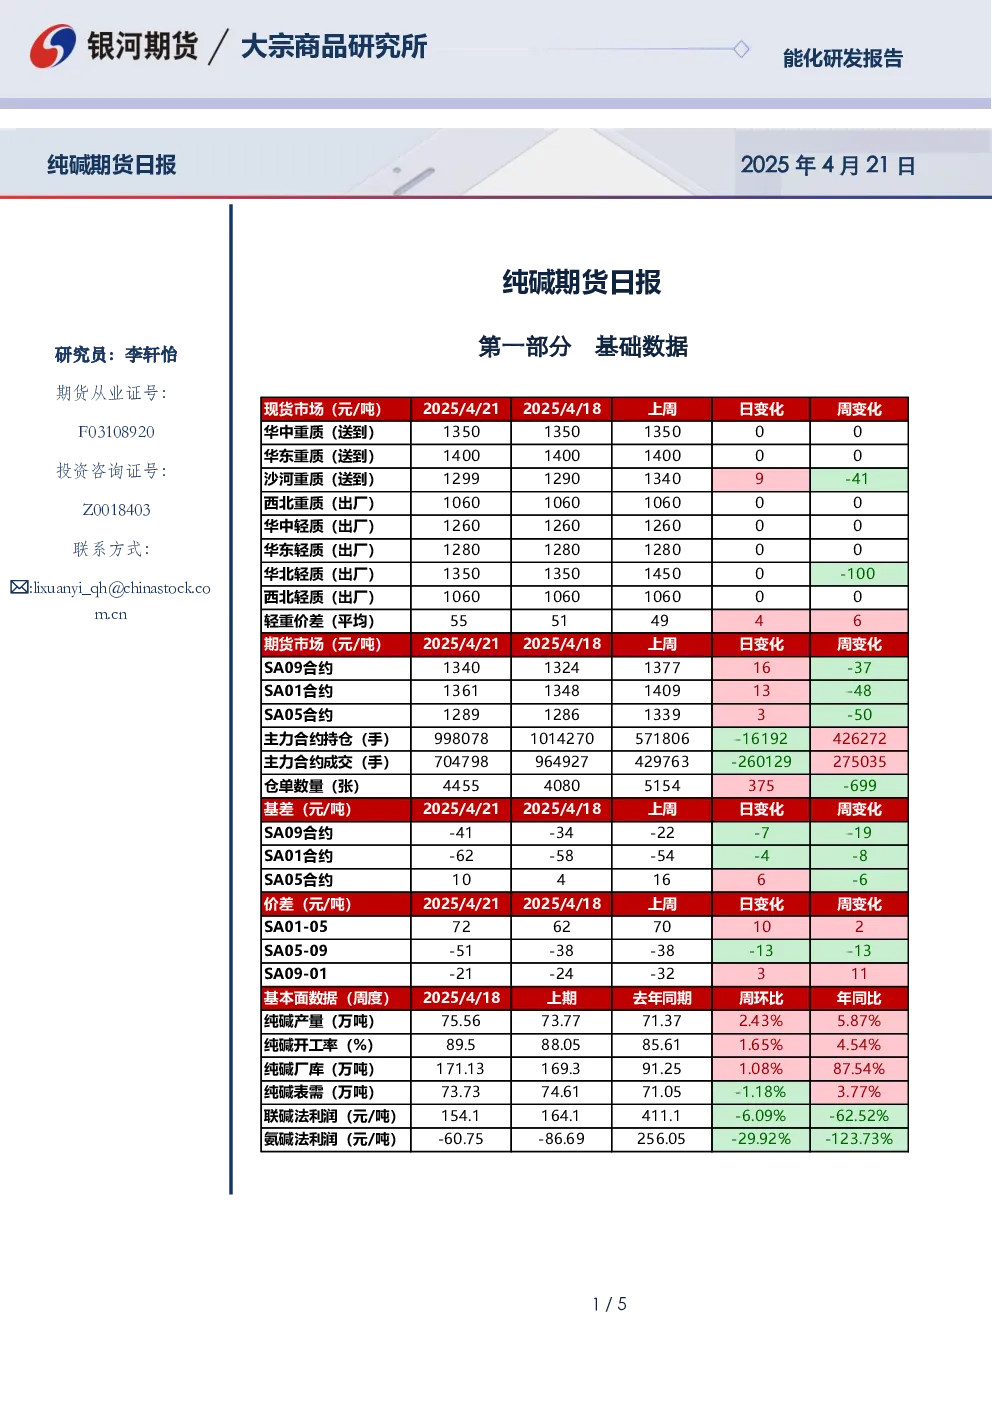
基础数据
- 现货市场:2025年4月21日,华中重质、华东重质、沙河重质、西北重质(出厂)、华中轻质(出厂)、华东轻质(出厂)、华北轻质(出厂)、西北轻质(出厂)价格分别为1350、1400、1299、1060、1260、1280、1350、1060元/吨,轻重价差为55元/吨。
- 期货市场:SA09合约、SA01合约、SA05合约价格分别为1340、1361、1289元/吨,主力合约持仓99807手,成交7047手,仓单数量4455张。
- 基本面数据:纯碱产量75.56万吨,开工率89.58%,厂库171.13万吨,表需73.73万吨,联碱法利润154元/吨,氨碱法利润-60.75元/吨。
市场研判
- 市场情况:纯碱现货价格高位阴跌,低价坚挺,区域基差缩小。供应高位,企业出货尚可,库存下降,下游需求一般,按需为主。
- 重要资讯:国内纯碱厂家总库存169.29万吨,较上周降1.84万吨。江苏华昌、实联计划检修,连云港碱业汽化炉点火。
逻辑分析
- 供应端:检修企业开工回升,纯碱日产达历史高位,供应过剩压力累积。氨碱法利润负,开工率有下调空间。
- 需求端:光伏组件走货转弱,抢装降温,下游下跌加快,需求萎缩担忧加剧。下游在低价区节前补库。
- 价格走势:供需两端均向下压力,09合约面临夏检力度有限、光伏需求下降、新增产能,价格高度有限。短期震荡为主,关注供应端变化。
交易策略
- 单边:纯碱期价震荡,关注供应端变化。
- 套利:观望。
- 期权:观望。