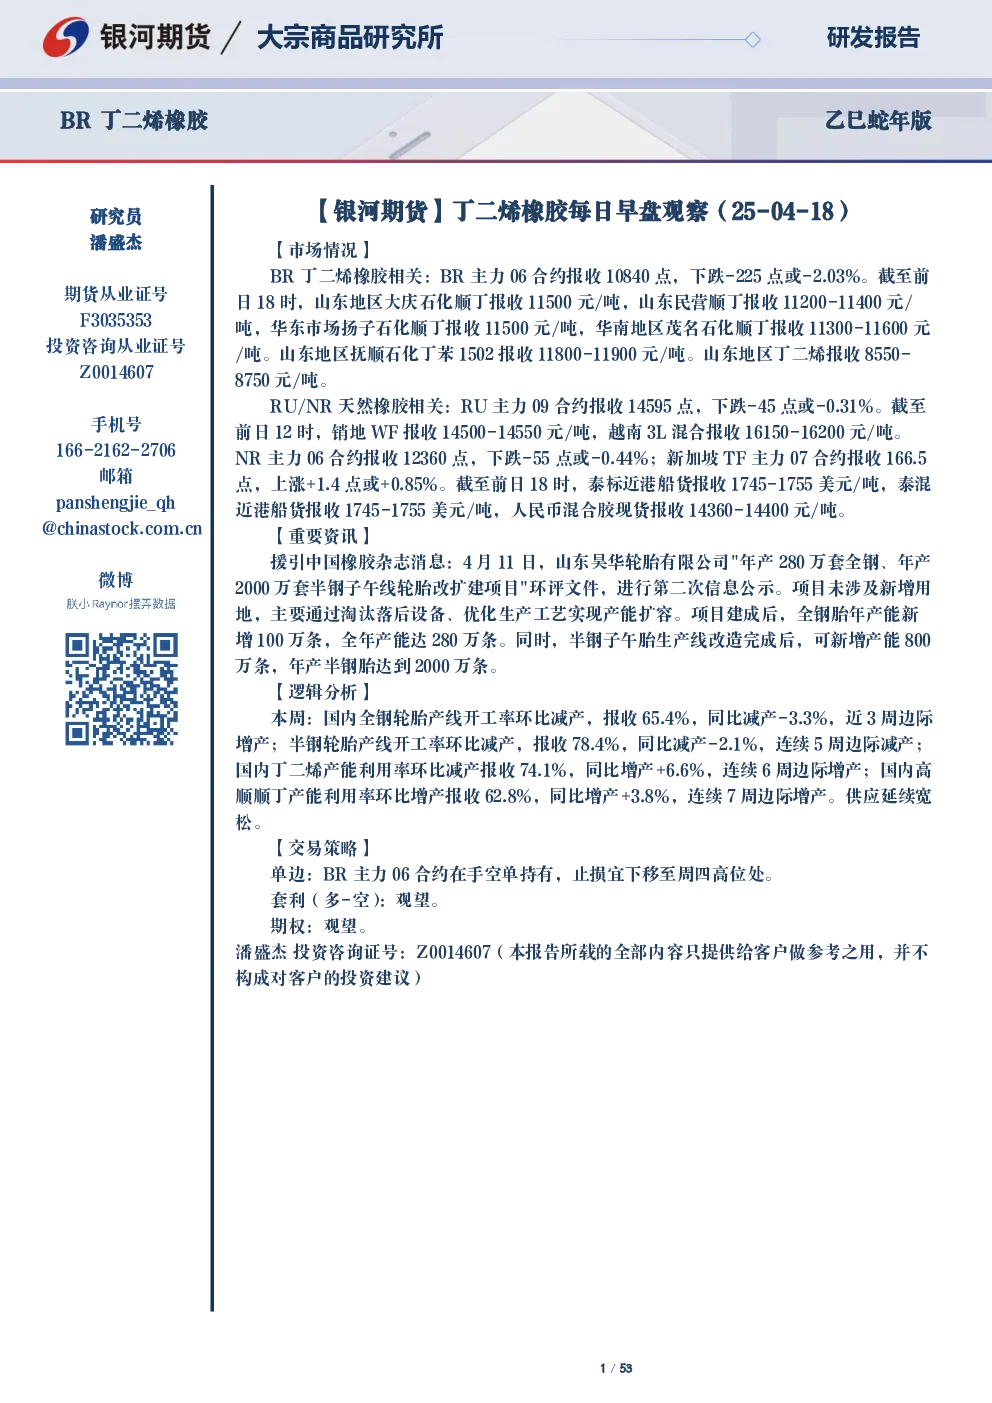
核心观点: 国内丁二烯橡胶供应延续宽松,价格承压。受供应宽松影响,BR-RU价差利空BR,BD-BR价差利多BD,SBR-BR价差利多SBR。国内轮胎开工率边际减产,成品库存边际累库,利空BR-RU价差。国际市场方面,美国轮胎进口量环比下降,泰国、中国为美国轮胎主要进口国。欧洲汽车市场结构发生显著变化,纯电动车和混合动力车市场增长迅速,燃油车市场衰退。
关键数据:
- BR主力合约价格:4月18日报收10840点,下跌225点或2.03%。
- 山东地区丁二烯价格:8550-8750元/吨。
- RU主力09合约价格:14595点,下跌45点或0.31%。
- 销地WF价格:14500-14550元/吨。
- NR主力06合约价格:12360点,下跌55点或0.44%。
- 泰标近港船货价格:1745-1755美元/吨。
- 国内顺丁橡胶库存:4月至今累库,报收2.65万吨。
- 国内丁二烯库存:4月至今累库,报收6.46万吨。
- 国内全钢轮胎产线开工率:4月减产,报收66.2%。
- 国内半钢轮胎产线开工率:4月减产,报收78.5%。
- 国内丁二烯产能利用率:4月增产,报收74.1%。
- 国内高顺顺丁产能利用率:4月增产,报收62.8%。
- 2024年全球天胶产量:预计增5.7%至158.8万吨。
- 2024年全球天胶消费量:预计增48.3%至184.6万吨。
研究结论: 国内丁二烯橡胶供应宽松,价格承压,建议单边空单持有,止损宜下移。套利方面,BR2505-NR2505价差报收-995点,观望。期权方面,BR2506沽11000合约报收408点,宜减持观望。