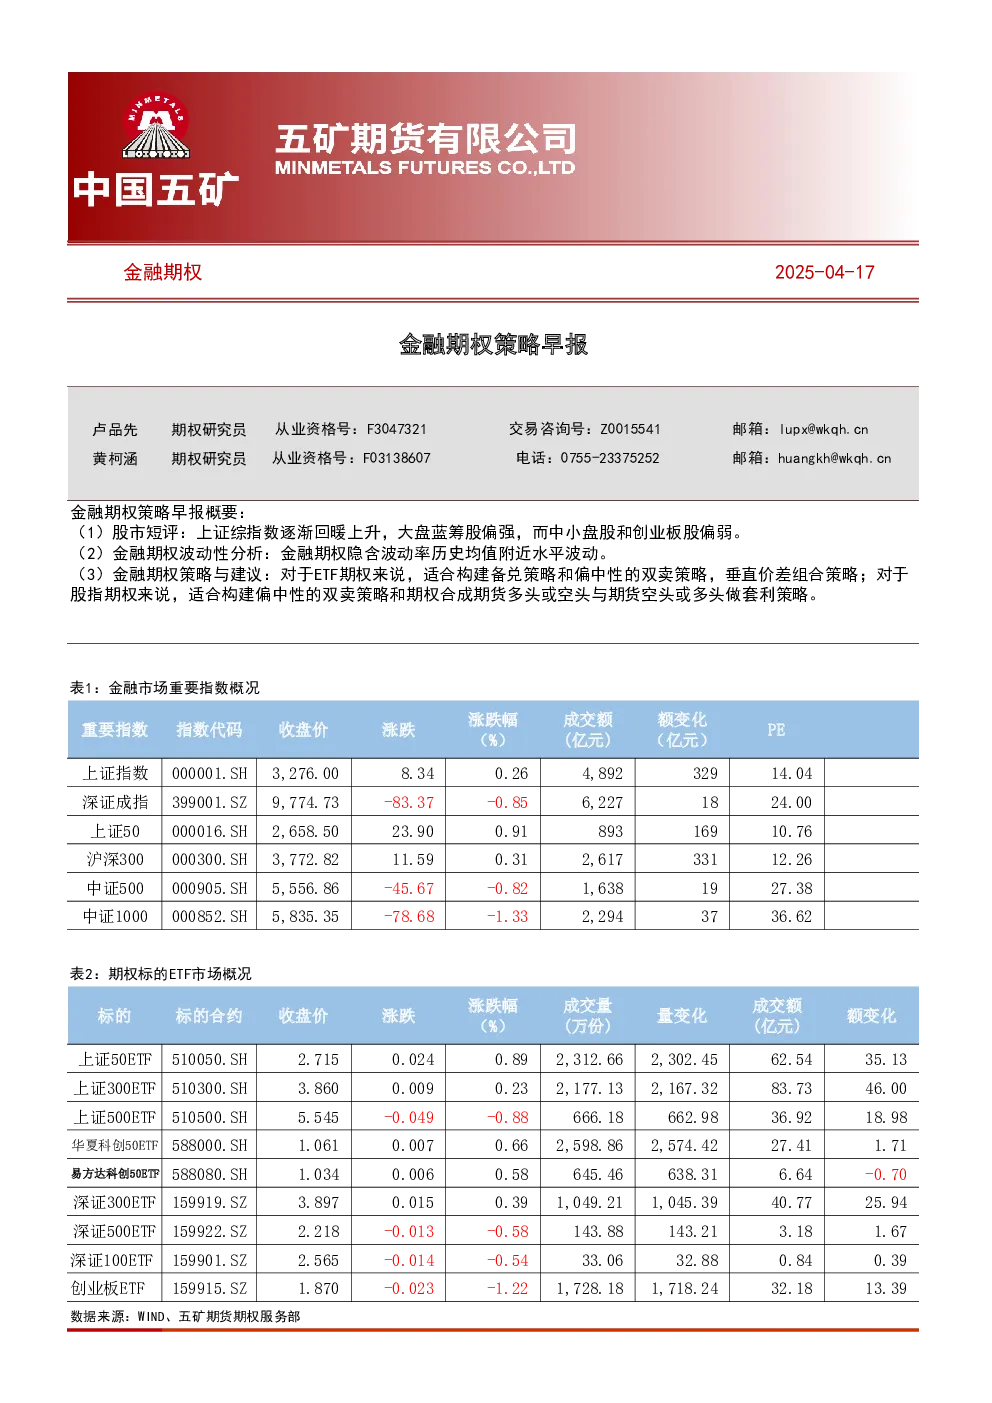
金融市场重要指数方面,上证综指数逐渐回暖上升,大盘蓝筹股偏强,而中小盘股和创业板股偏弱。金融期权波动性分析显示,金融期权隐含波动率历史均值附近水平波动。金融期权策略建议方面,对于ETF期权,适合构建备兑策略和偏中性的双卖策略、垂直价差组合策略;对于股指期权,适合构建偏中性的双卖策略和期权合成期货多头或空头与期货空头或多头做套利策略。
具体到各板块,金融股板块(上证50、上证50ETF)维持近一个月的下方有支撑震荡上行温和上涨;大盘蓝筹股板块(沪深300、上证300ETF、深证300ETF)4月份以来高位小幅区间盘整震荡后快速下跌回落,上周以来超跌反弹逐渐回暖上升温和上涨,整体表现为下方有较强的支撑温和上涨行情走势;大中型股板块(深证100ETF)延续震荡上行温和上涨,而后快速回落维持前期的震荡区间,整体表现为近期上方有压力的小幅区间弱势盘整的行情走势形态;中小板股板块(上证500ETF、深证500ETF、中证1000)4月份以来小幅区间盘整后大幅度下跌,上周超跌反弹回暖上升,本周以来上升受阻回落低位小幅盘整,整体表现为空头压力线下弱势盘整的行情走势形态;创业板板块(创业板ETF、华夏科创50ETF、易方达科创50ETF)3月份先扬后抑维持前期震荡区间,4月份快速下跌后逐渐回升,本周以来上升受阻回落延续偏弱势行情走势,整体表现为上方有压力的区间弱势盘整的行情走势形态。
期权因子研究方面,上证300ETF期权隐含波动率急速上升后快速回落维持均值附近水平波动,持仓量PCR逐渐上升至0.70,表明近期空头压力逐渐释放,压力位为4.00,支撑位为3.80;上证50ETF期权隐含波动率维持均值附近水平波动,持仓量PCR逐渐上升至0.80附近,表明近期空头情绪逐渐减弱多头情绪增强,压力位为2.80,支撑位为2.65;深证100ETF期权隐含波动率急速上升后急速下降至历史均值偏下水平波动,持仓量PCR逐渐上升至1.00以上,表明空头逐渐减弱多头有所增强,压力位为3.10,支撑位为2.40;上证500ETF期权隐含波动率先升后降维持历史均值附近水平波动,持仓量PCR逐渐上升至0.80以上,表明空头压力有所减弱,压力位为5.75,支撑位为5.50;中证1000股指期权隐含波动率围绕一年以来均值偏下水平上下波动,持仓量PCR报收于0.70以下,表明近期处于弱势空头,压力位为6600,支撑位为5700;创业板ETF期权隐含波动率延续历史较高水平波动,持仓量PCR报收于0.62,表明近期空头较强的压力,压力位为1.90,支撑位为1.60。
期权策略建议方面,上证300ETF适合构建做空波动率的卖出认购+认沽期权组合策略、现货多头备兑策略;上证50ETF适合构建做空波动率策略、现货多头备兑策略;深证100ETF适合构建卖出偏空头的认购+认沽期权组合策略、现货多头备兑策略;上证500ETF适合构建卖出偏空头的认购+认沽期权组合策略、现货多头备兑策略;中证1000适合构建做空波动率策略、现货多头备兑策略;创业板ETF适合构建熊市价差组合策略、卖出偏空头的认购+认沽期权组合策略、现货多头备兑策略。