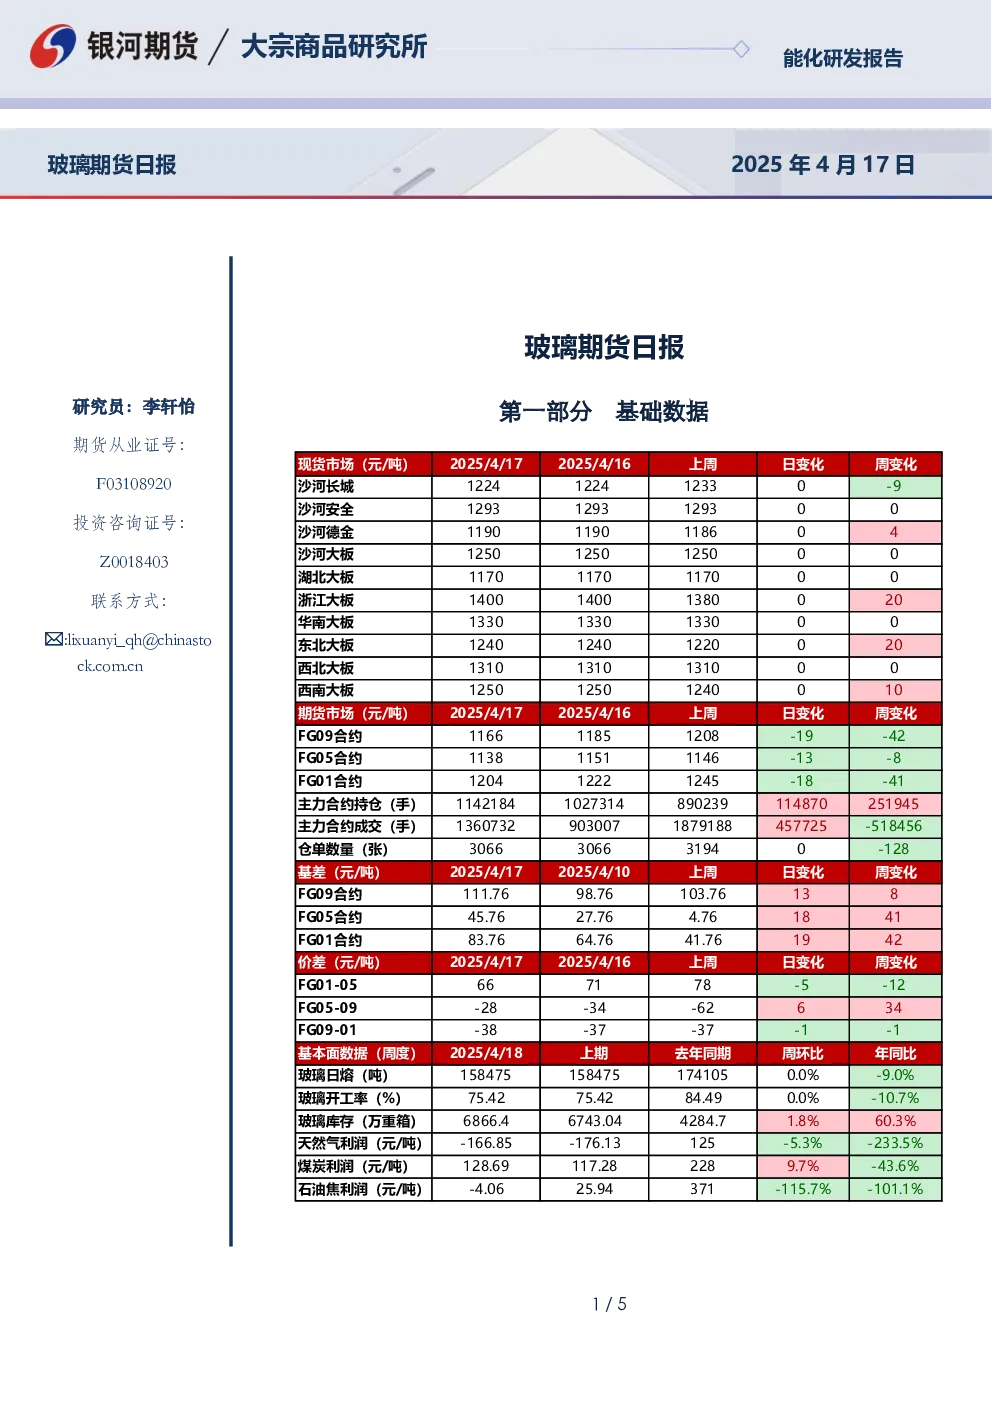
基础数据
- 现货市场:沙河、长城、安全、德金、大板等地区价格稳定或小幅波动,具体价格变动在0-1250元/吨之间。
- 期货市场:FG09、FG05、FG01主力合约价格走弱,主力合约持仓量增加,仓单数量减少,基差和价差呈现不同变化趋势。
- 基本面数据:玻璃日熔量158.475万吨,开工率75.42%,库存6866.46万重箱,环比微增;天然气、煤炭、石油焦利润分别为-166.85、128.69、-4.06元/吨。
市场研判
- 市场情况:地产板块股票走强,但玻璃期价依旧走弱。
- 重要资讯:本周玻璃产量持平,厂库小幅去库;深加工订单天数环比好转,但同比仍低位;多数厂家无冷修计划,成本端下降缓解资金压力,部分厂家观望或复产。
- 逻辑分析:短期近月价格承压,供给未减量,远月难上涨;淡季来临库存压力增大,预计冷修产线增加。
交易策略
- 单边:玻璃价格偏弱运行。
- 套利:观望。
- 期权:观望。
相关附图
- 玻璃基差、5-9价差、仓单数量、主力合约持仓及成交、日熔、厂家库存、表需、各燃料利润等图表展示市场变化趋势。
研究结论
玻璃市场短期承压,供给端未减量,远月难上涨;淡季库存压力增大,厂家经营压力增加,预计冷修产线增加。建议短期单边偏弱,套利和期权观望。