一、螺纹、热卷
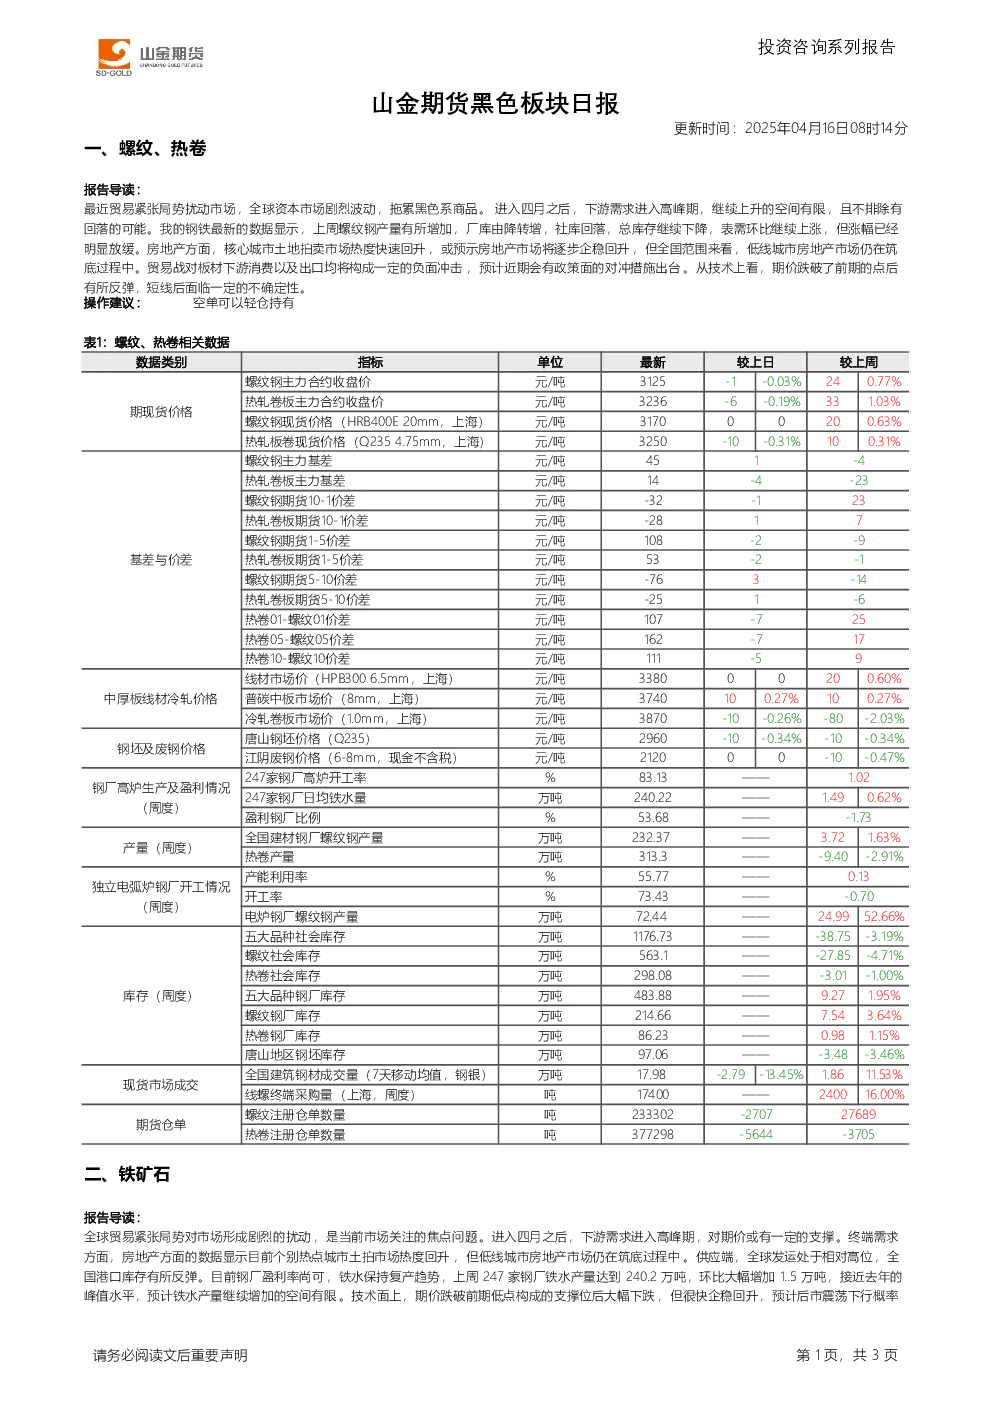
- 市场概述:贸易紧张局势扰动市场,全球资本市场波动,拖累黑色系商品。四月下游需求进入高峰期,但继续上升空间有限,存在回落可能。
- 数据表现:螺纹钢产量增加,厂库由降转增,社库回落,总库存下降,表需环比上涨但涨幅放缓。房地产方面,核心城市土地拍卖市场热度回升,或预示房地产市场企稳回升,但低线城市仍在筑底。
- 政策预期:贸易战对板材下游消费和出口构成负面冲击,预计近期有政策对冲措施出台。
- 技术分析:期价跌破前期低点后反弹,短线面临不确定性。
- 操作建议:空单轻仓持有。
- 关键数据:
- 螺纹钢主力合约收盘价:3125元/吨,较上日下跌0.03%。
- 热轧卷板主力合约收盘价:3236元/吨,较上日下跌0.19%。
- 螺纹钢社会库存:563.1万吨,较上日下降27.85万吨。
- 热卷社会库存:298.08万吨,较上日下降3.01万吨。
二、铁矿石
- 市场概述:全球贸易紧张局势扰动市场,四月下游需求进入高峰期,对期价有一定支撑。房地产方面,个别热点城市土拍市场热度回升,但低线城市仍在筑底。
- 供应端:全球发运处于高位,全国港口库存反弹。钢厂盈利率尚可,铁水保持复产趋势,上周铁水产量达到240.2万吨,环比增加1.5万吨,接近去年峰值水平,预计继续增加空间有限。
- 技术分析:期价跌破前期低点后大幅下跌,但很快企稳回升,后市震荡下行概率较大。
- 操作建议:空单轻仓持有。
- 关键数据:
- 麦克粉(青岛港)价格:74520元/湿吨,较上日下跌0.67%。
- DCE铁矿石主力合约结算价:7137元/干吨,上涨0.99%。
- 澳大利亚铁矿石发货量:1568.1万吨,较上日持平。
- 巴西铁矿石发货量:630.1万吨,较上日下降4.21%。
- 北方六港到货量合计:1026.9万吨,较上日下降5.39%。
- 港口库存合计:14341.02万吨,较上日下降0.88%。
产业资讯:
- 山东市场主流钢厂焦炭采购价湿熄上调50元/吨,干熄上调55元/吨。
- 2025年4月上旬,重点统计钢铁企业粗钢日均产量219.7万吨,环比上升3.4%。
- 中国47港进口铁矿石库存总量:14637.45万吨,较上周下降267.94万吨。