一、螺纹、热卷
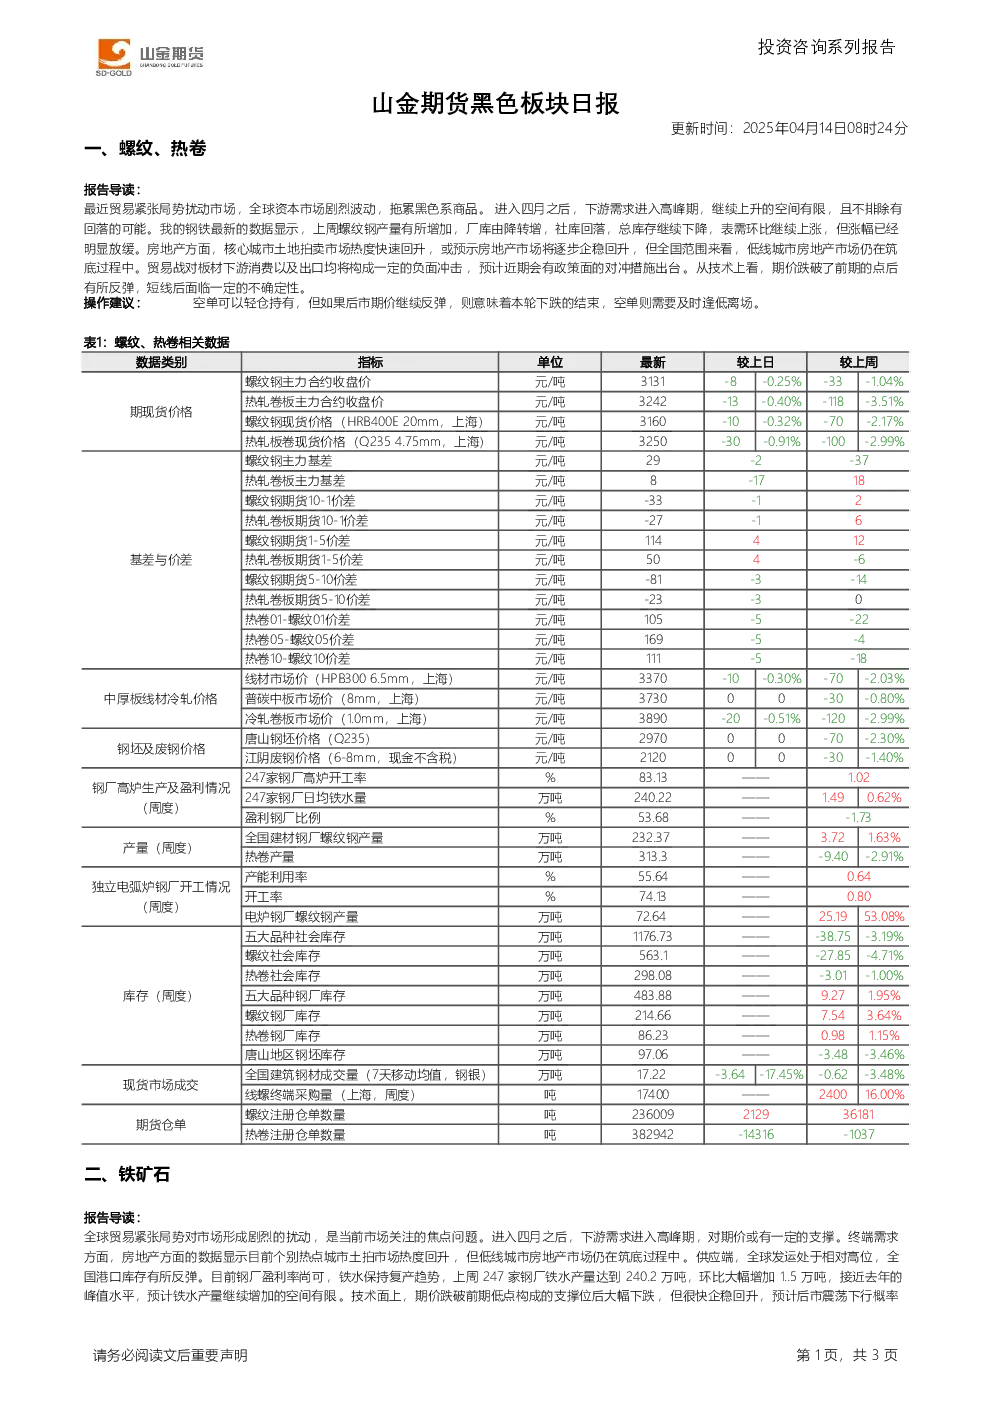
- 核心观点:贸易紧张局势扰动市场,但四月下游需求进入高峰期,上升空间有限,可能回落。螺纹钢产量增加,厂库转增,社库回落,总库存下降,表需上涨但放缓。房地产方面,核心城市土地拍卖市场热度回升,预示企稳,但低线城市仍在筑底。贸易战对板材下游消费和出口构成负面冲击,预计有政策对冲。
- 关键数据:上周螺纹钢产量增加,表需环比上涨放缓。247家钢厂铁水产量240.2万吨,环比增1.5万吨。
- 操作建议:空单轻仓持有,若期价反弹则离场。
二、铁矿石
- 核心观点:全球贸易紧张局势扰动市场。四月下游需求高峰对期价有支撑,但低线城市房地产市场仍在筑底。供应端全球发运高位,港口库存反弹。钢厂盈利率尚可,铁水产量继续增加空间有限。
- 关键数据:247家钢厂高炉开工率83.28%,环比增0.15个百分点;日均铁水产量240.22万吨,环比增1.49万吨。全国45个港口进口铁矿石库存总量14341.02万吨,环比降127.39万吨。
- 操作建议:空单轻仓持有,若期价反弹则离场。
产业资讯
- 钢厂:247家钢厂高炉开工率83.28%,环比增0.15个百分点;日均铁水产量240.22万吨,环比增1.49万吨。
- 港口库存:全国45个港口进口铁矿石库存总量14341.02万吨,环比降127.39万吨;全国47个港口进口铁矿库存为14831.02万吨,环比降112.39万吨。
- 煤炭库存:环渤海港口库存降至2987.8万吨,较4月初减少73万吨,较去年同期仍偏高713万吨。秦皇岛港煤炭库存降至616万吨,较月初下降74万吨,较去年同期偏高116万吨。
- 城市库存:本周城市总库存量为959.59万吨,较上周环比减少43.91万吨(-4.38%)。