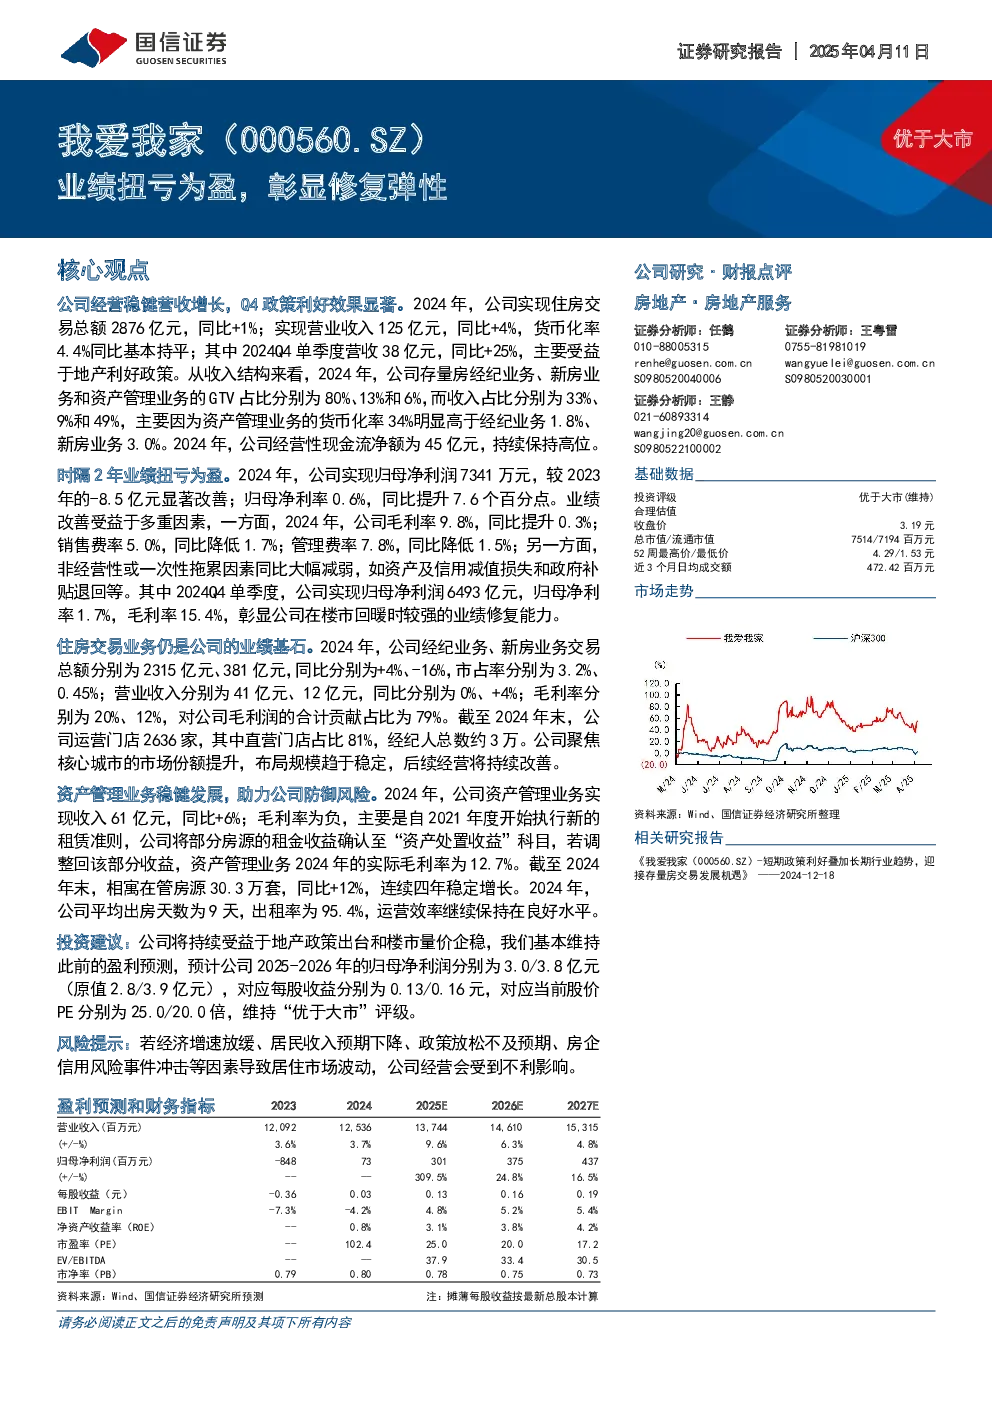
公司2024年经营稳健,营收增长,Q4政策利好效果显著。全年实现住房交易总额2876亿元(同比+1%),营业收入125亿元(同比+4%),货币化率4.4%(同比持平);Q4单季度营收38亿元(同比+25%),主要受益于地产利好政策。收入结构中,存量房经纪业务(GTV占比80%)、新房业务(GTV占比13%)和资产管理业务(GTV占比6%)的收入占比分别为33%、9%和49%,因资产管理业务货币化率34%显著高于经纪业务(1.8%)和新房业务(3.0%)。经营性现金流净额45亿元,保持高位。
时隔两年业绩扭亏为盈。2024年归母净利润7341万元(2023年为-8.5亿元),归母净利率0.6%(同比提升7.6个百分点)。业绩改善主要得益于毛利率(9.8%,同比+0.3%)、销售费率(5.0%,同比-1.7%)和管理费率(7.8%,同比-1.5%)下降,以及非经营性拖累因素减弱。Q4单季度归母净利润6493万元,归母净利率1.7%,毛利率15.4%,显示较强业绩修复能力。
住房交易业务仍是业绩基石。2024年经纪业务、新房业务交易总额分别为2315亿元(同比+4%)、381亿元(同比-16%),市占率分别为3.2%、0.45%;营业收入分别为41亿元(同比0%)、12亿元(同比+4%);毛利率分别为20%、12%,贡献毛利润的79%。截至年末运营门店2636家(直营占比81%),经纪人约3万,聚焦核心城市市场份额提升,布局规模趋于稳定。
资产管理业务稳健发展。2024年收入61亿元(同比+6%),毛利率为负(因租赁准则调整,实际毛利率12.7%),在管房源30.3万套(同比+12%),连续四年增长,平均出房天数为9天,出租率95.4%,运营效率良好。
投资建议:预计2025-2026年归母净利润分别为3.0/3.8亿元(原值2.8/3.9亿元),对应每股收益0.13/0.16元,PE分别为25.0/20.0倍,维持“优于大市”评级。风险提示:经济放缓、居民收入预期下降、政策不及预期、房企信用风险等可能导致经营不利。