一、螺纹、热卷
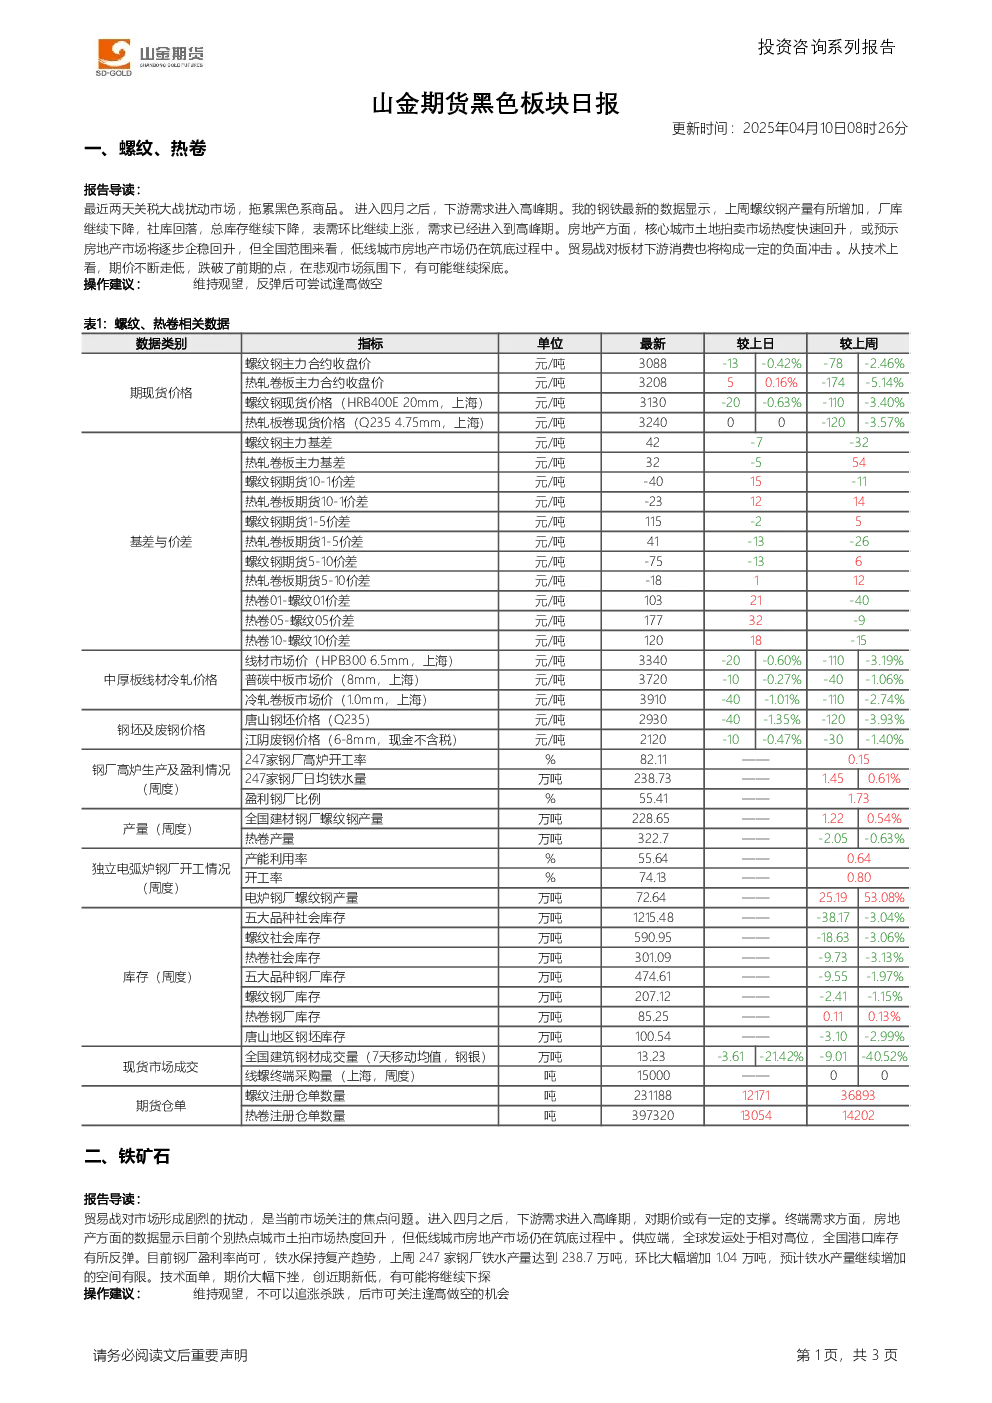
- 报告导读:近期关税战影响黑色系商品价格,但四月下游需求进入高峰期。数据显示螺纹钢产量增加,厂库下降,社库回落,总库存减少,表需上涨,需求已进入高峰。房地产方面,核心城市土地拍卖热度回升,或预示市场企稳,但低线城市仍在筑底。贸易战对板材下游消费有负面影响。技术面,期价跌破前期点,在悲观氛围下可能继续探底。
- 操作建议:维持观望,反弹后逢高做空。
二、铁矿石
- 报告导读:贸易战是市场焦点,四月下游需求高峰对期价有支撑。房地产数据显示个别热点城市土拍热度回升,低线城市仍在筑底。供应端,全球发运高位,港口库存反弹。钢厂盈利率尚可,铁水产量环比增加1.04万吨至238.7万吨,预计增加空间有限。
- 技术面:期价创近期新低,可能继续下探。
- 操作建议:维持观望,不追涨杀跌,后市可关注逢高做空机会。
产业资讯
- 动力煤:环渤海动力煤价格指数环比下行7元/吨至678元/吨,供需宽松关系改善,产地和港口市场区域分化,港口市场热值分化,中低卡煤炭价格稳中探涨,高卡价格偏弱。长协价格下跌带动指数创年内最大跌幅。
- 煤炭行业:中国煤炭工业协会发布《2024煤炭行业发展年度报告》,预计2025年电煤消费保持增长,煤电发电量增量约1000亿千瓦时,煤炭需求小幅增长。钢铁、建材行业煤炭消费稳中略降,化工行业适度增长。
免责声明:本报告基于公开资料和调研,信息准确性和完整性不作保证,建议仅供参考,不构成最终操作建议,投资需谨慎。