一、螺纹、热卷
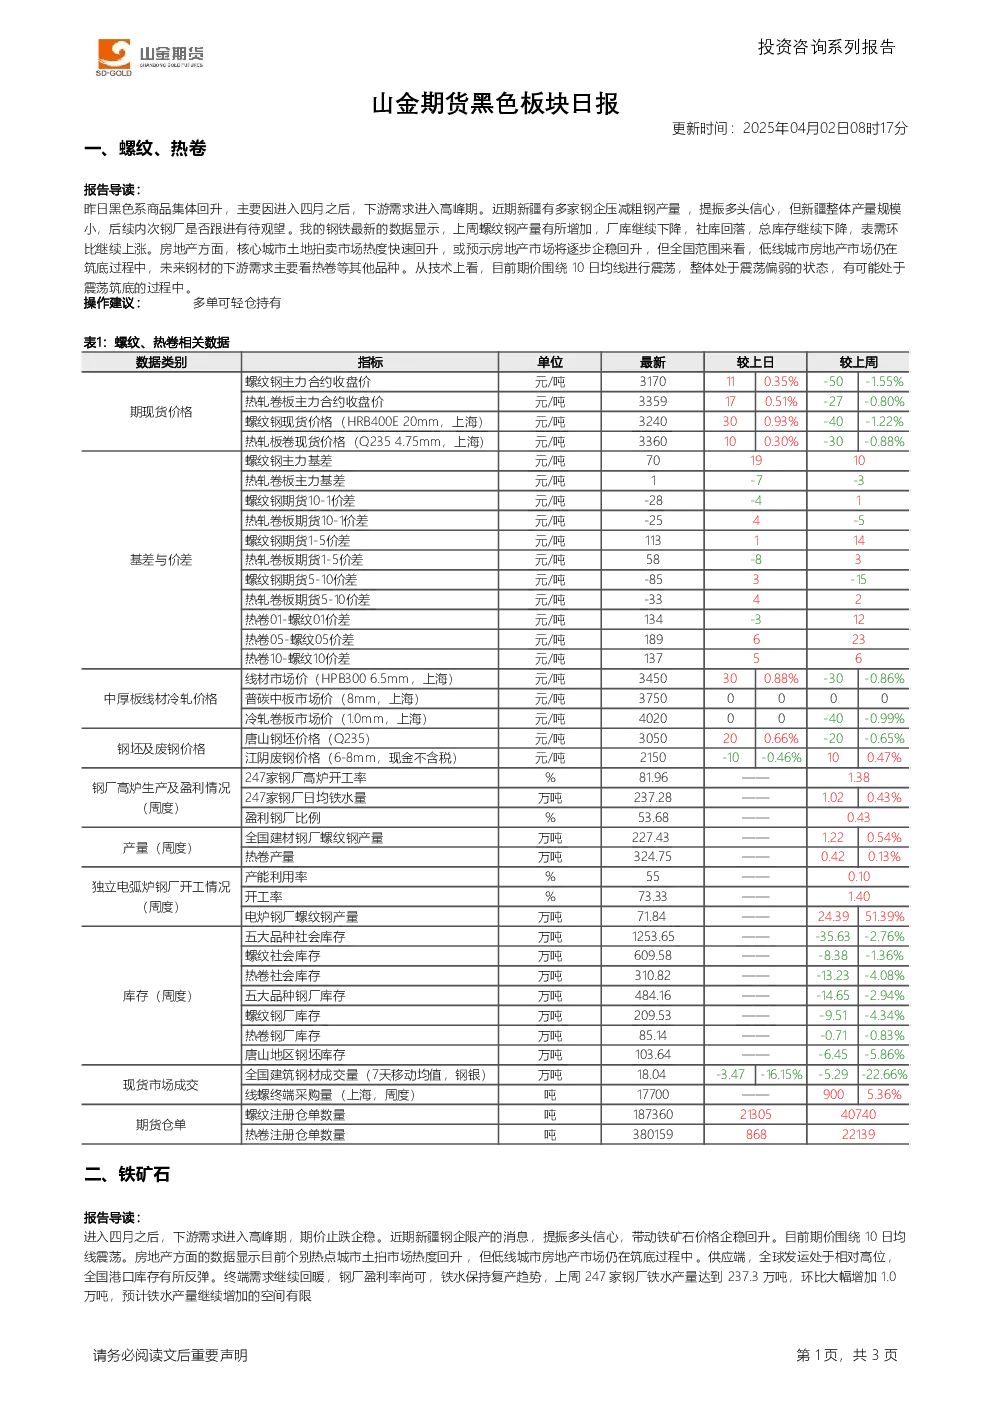
- 导读:昨日黑色系商品集体回升,主要因进入四月后下游需求进入高峰期。新疆钢企压减粗钢产量提振多头信心,但整体产量规模小,后续内次钢厂是否跟进有待观望。我的钢铁数据显示,上周螺纹钢产量增加,厂库和社库均下降,表需环比上涨。房地产方面,核心城市土地拍卖市场热度回升,或预示房地产市场企稳回升,但全国范围来看,低线城市仍在筑底过程中,未来钢材需求主要看热卷等其他品种。技术上看,期价围绕10日均线震荡,处于震荡偏弱状态,可能处于震荡筑底过程中。
- 操作建议:多单可轻仓持有。
- 数据:
- 现货价格:螺纹钢主力合约收盘价3170元/吨,热轧卷板主力合约收盘价3359元/吨。
- 库存:五大品种社会库存下降35.63万吨,螺纹社会库存下降8.38万吨,热卷社会库存下降13.23万吨。
- 成交:全国建筑钢材成交量下降3.47万吨,线螺终端采购量17700吨。
- 期货仓单:螺纹注册仓单数量187360吨,热卷注册仓单数量38015吨。
二、铁矿石
- 导读:进入四月后下游需求进入高峰期,期价止跌企稳。新疆钢企限产提振多头信心,带动铁矿石价格企稳回升。目前期价围绕10日均线震荡。房地产数据显示个别热点城市土拍市场热度回升,但低线城市仍在筑底过程中。供应端,全球发运处于相对高位,全国港口库存反弹。终端需求回暖,钢厂盈利率尚可,铁水产量环比增加1.0万吨,预计继续增加空间有限。
- 操作建议:维持观望,回调可轻仓做多。
- 数据:
- 现货价格:麦克粉(青岛港)770元/湿吨,金布巴粉60.5%(青岛港)744元/湿吨,DCE铁矿石主力合约结算价792元/干吨。
- 库存:港口库存合计增加57.9万吨,进口矿烧结粉矿总库存下降16.17万吨。
- 发运:澳大利亚铁矿石发货量1798.1万吨,巴西铁矿石发货量599.6万吨。
- 期货仓单:铁矿石期货仓单数量为0。