核心观点与关键数据
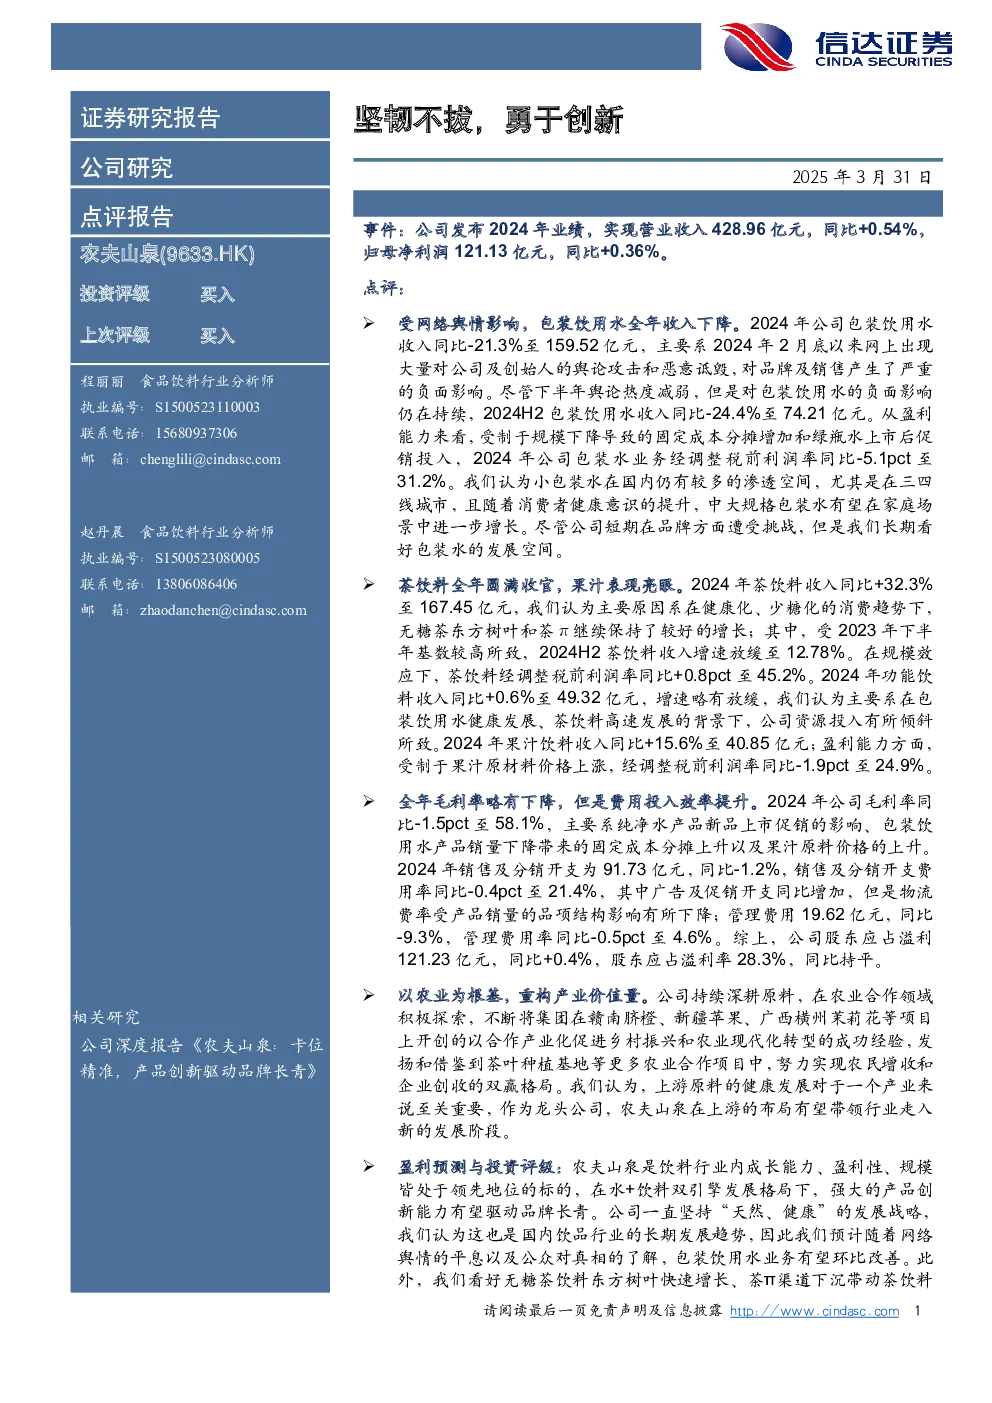
- 事件概述:农夫山泉发布2024年业绩,实现营业收入428.96亿元(同比+0.54%),归母净利润121.13亿元(同比+0.36%)。
- 包装饮用水:受网络舆情影响,全年收入下降21.3%至159.52亿元,下半年降幅扩大至24.4%。盈利能力受固定成本分摊和促销投入影响,经调整税前利润率下降5.1pct至31.2%。但长期看好小包装水在三四线城市的渗透空间及中大规格包装水的增长潜力。
- 茶饮料:全年收入增长32.3%至167.45亿元,主要因无糖茶东方树叶和茶π保持较好增长。经调整税前利润率提升0.8pct至45.2%。
- 果汁饮料:收入增长15.6%至40.85亿元,但受原材料价格上涨影响,经调整税前利润率下降1.9pct至24.9%。
- 功能饮料:收入增长0.6%至49.32亿元,增速放缓主要因资源投入向茶饮料倾斜。
- 毛利率与费用:毛利率下降1.5pct至58.1%,销售及分销开支同比减少1.2%至91.73亿元,费用投入效率提升。
- 盈利预测与评级:预计2025-2027年EPS分别为1.29元、1.45元、1.59元,对应2025年PE为25倍,维持“买入”评级。
- 风险因素:老品改良或新品销量不及预期、原材料价格波动。
研究结论
- 农夫山泉作为饮料行业龙头,具备强劲的成长能力、盈利性和规模优势,水+饮料双引擎发展格局下,产品创新能力有望驱动品牌长青。
- 长期看好包装饮用水的发展空间,预计网络舆情平息后业务将环比改善。
- 无糖茶饮料东方树叶和茶π渠道下沉将带动茶饮料增长,果汁饮料需关注原材料价格影响。
- 上游原料布局有助于行业健康发展,公司农业合作模式助力乡村振兴和农业现代化转型。