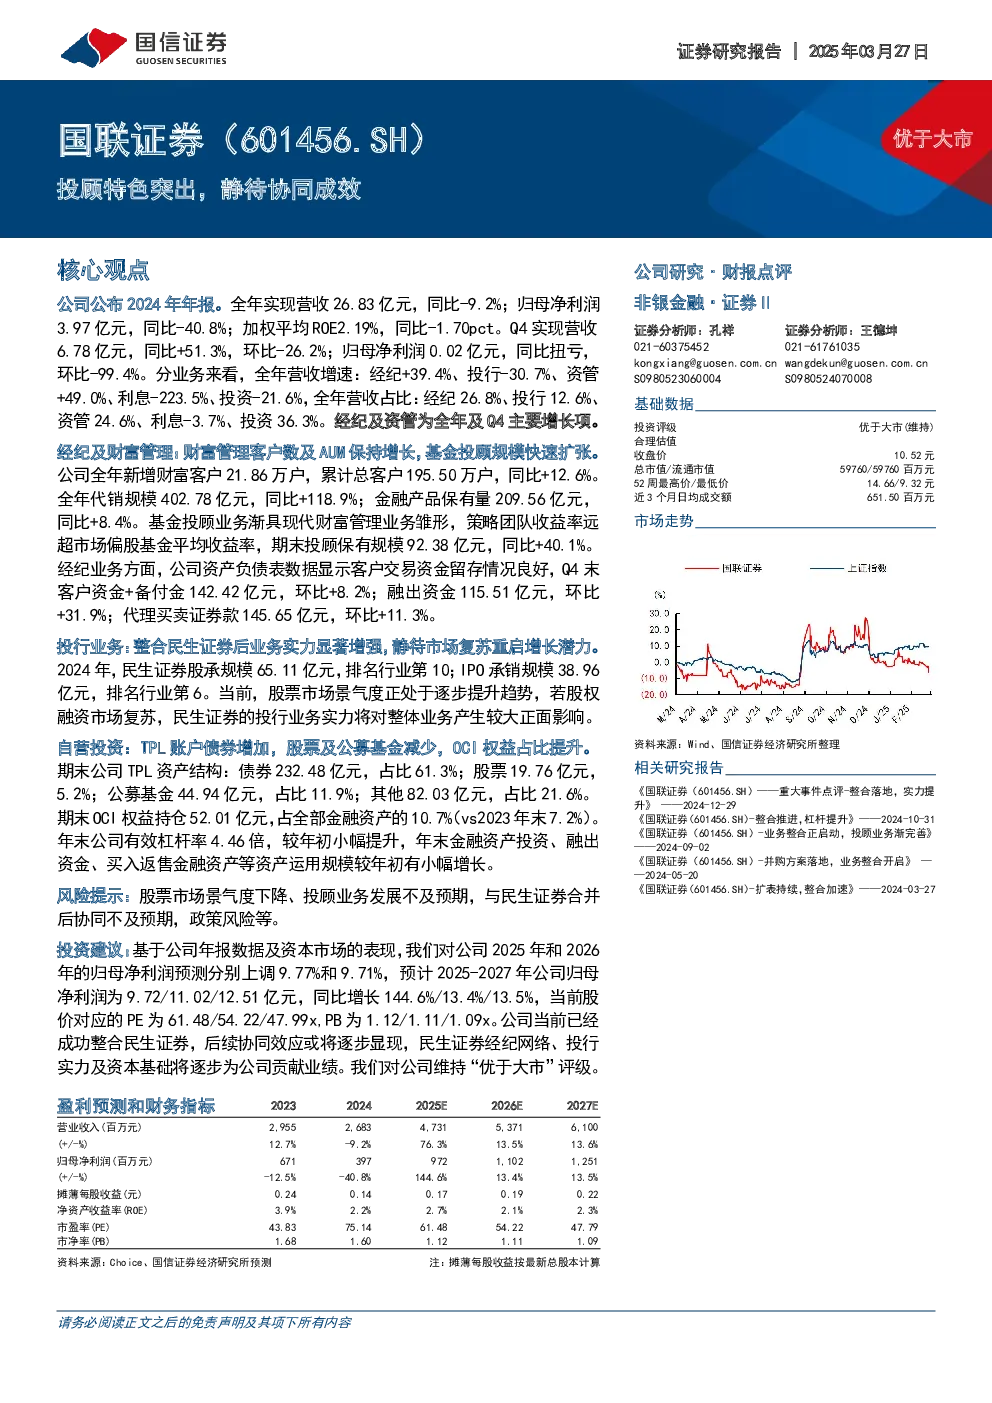
公司2024年年报显示,全年营收26.83亿元,同比-9.2%;归母净利润3.97亿元,同比-40.8%;加权平均ROE2.19%,同比-1.70pct。Q4营收6.78亿元,同比+51.3%,环比-26.2%;归母净利润扭亏为0.02亿元,环比-99.4%。分业务来看,经纪业务营收+39.4%,资管业务营收+49.0%,成为主要增长项;投行业务营收-30.7%,利息业务营收-223.5%,投资业务营收-21.6%。全年营收占比:经纪26.8%、投行12.6%、资管24.6%、利息-3.7%、投资36.3%。
经纪及财富管理:新增财富客户21.86万户,累计195.50万户,同比+12.6%;代销规模402.78亿元,同比+118.9%;金融产品保有量209.56亿元,同比+8.4%。基金投顾业务表现突出,策略团队收益率远超市场平均水平,期末投顾保有规模92.38亿元,同比+40.1%。经纪业务客户交易资金留存良好,Q4末客户资金+备付金142.42亿元,环比+8.2%;融出资金115.51亿元,环比+31.9%。
投行业务:整合民生证券后业务实力增强,2024年股承规模65.11亿元(行业第10),IPO承销规模38.96亿元(行业第6)。随着股权融资市场复苏,民生证券的投行业务有望对整体业绩产生正面影响。
自营投资:TPL账户债券增加至232.48亿元(占比61.3%),股票及公募基金减少,OCI权益持仓52.01亿元,占比提升至10.7%。年末有效杠杆率4.46倍,金融资产投资、融出资金等规模小幅增长。
风险提示:股票市场景气度下降、投顾业务发展不及预期、与民生证券合并后协同不及预期、政策风险等。
投资建议:上调2025年和2026年归母净利润预测至9.72亿元和11.02亿元,同比增长144.6%/13.4%。预计2025-2027年归母净利润分别为9.72/11.02/12.51亿元,同比增长144.6%/13.4%/13.5%。当前股价对应PE为61.48/54.22/47.99x,PB为1.12/1.11/1.09x。公司已成功整合民生证券,后续协同效应将逐步显现,维持“优于大市”评级。