核心观点与关键数据
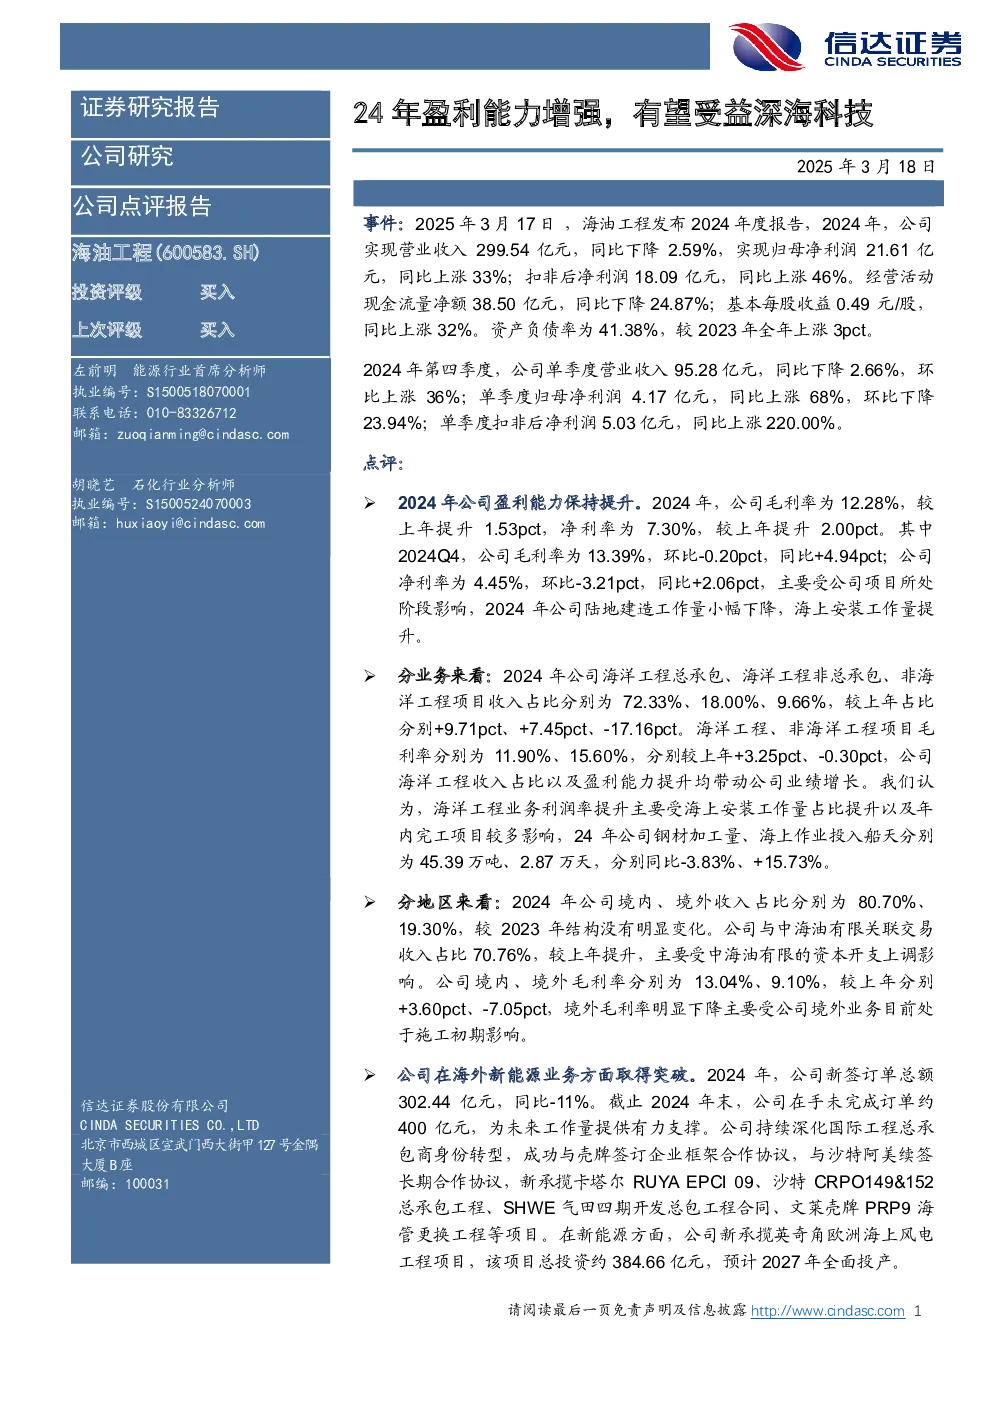
- 盈利能力增强:2024年公司实现营业收入299.54亿元,同比下降2.59%;归母净利润21.61亿元,同比上涨33%;扣非后净利润18.09亿元,同比上涨46%。毛利率为12.28%,净利率为7.30%,均较上年提升。
- 业务结构:海洋工程总承包、非总承包、非海洋工程项目收入占比分别为72.33%、18.00%、9.66%,海洋工程业务利润率提升带动公司业绩增长。
- 地区分布:境内、境外收入占比分别为80.70%、19.30%,中海油有限关联交易收入占比70.76%。境外毛利率明显下降主要受施工初期影响。
- 海外业务突破:新签订单总额302.44亿元,同比-11%;在手未完成订单约400亿元;成功与壳牌、沙特阿美续签合作,承揽多个新能源项目。
- 资本开支:中海油资本开支维持高位,2024年预计1320亿元,2025年预算1250-1350亿元,保障公司国内业务工作量。
- 分红政策:拟每10股派发现金红利2.01元,分红比例为41.12%。
研究结论
- 盈利预测:预测2025-2027年归母净利润分别为23.57、25.50和27.47亿元,同比增速分别为9.1%、8.2%、7.8%,EPS分别为0.53、0.58和0.62元/股。
- 投资评级:维持“买入”评级,认为公司未来有望受益于中海油高水平资本开支和行业景气度回升。
- 风险因素:宏观经济波动、油价下行、需求恢复不及预期、上游资本开支不及预期、地缘政治、汇率波动等。
深海科技机遇
- 政策支持:《2025年政府工作报告》首次将“深海科技”纳入新质生产力培育方向,公司装备业务有望受益于政策推动快速发展。