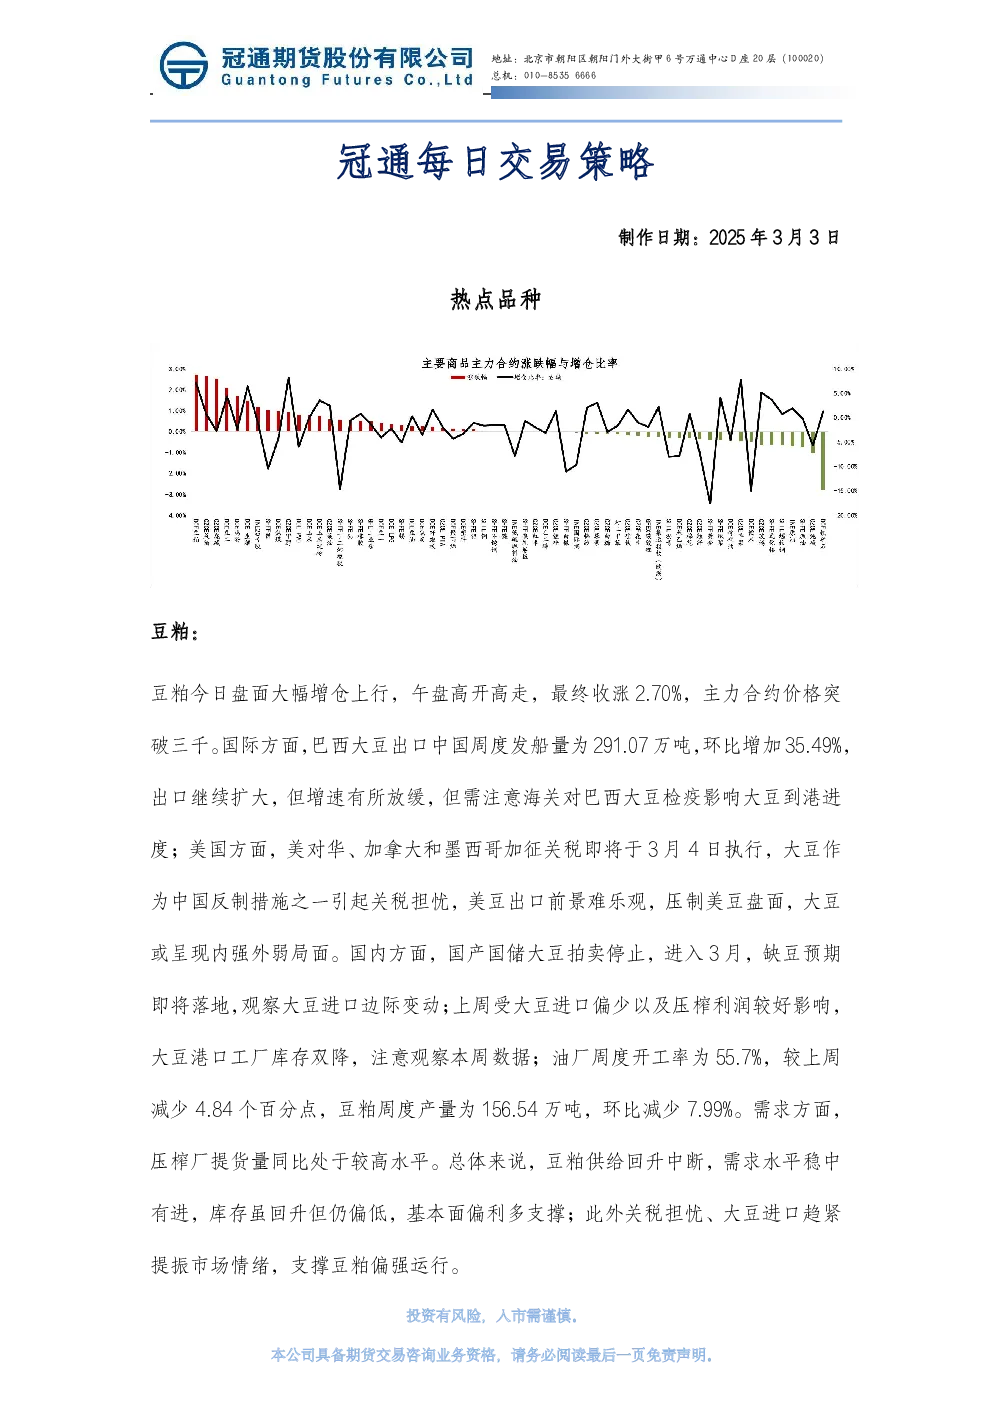
热点品种
- 豆粕:盘面大幅增仓上行,主力合约价格突破三千。国际方面,巴西大豆出口扩大但增速放缓,美国大豆出口前景难乐观;国内方面,国产国储大豆拍卖停止,缺豆预期落地,油厂开工率下降,豆粕产量减少,需求水平稳中有进。基本面偏利多支撑,关税担忧和进口趋紧提振市场情绪,支撑豆粕偏强运行。
- 铁矿石:破位下跌,产业链中估值相对较高,短期回撤明显。本周正值国内两会期间,宏观预期交易或加大盘面波动,政策预期交易结束后重点关注终端需求验证情况。操作上,单边暂时观望,5-9正套继续持有。
期市综述
- 主力合约涨跌不一,菜粕、豆粕涨近3%,铁矿跌近3%。
- 股指期货涨跌互现,沪深300跌0.28%,中证500涨0.32%。
- 国债期货全线上涨,30年期国债期货涨0.57%。
- 资金流向:豆粕、甲醇、玻璃资金流入;中证1000、沪金、沪深300资金流出。
核心观点
- 黄金:美国经济数据喜忧参半,驱动金价的主要逻辑集中在特朗普政策的不确定性。短期预计金价震荡偏强,操作上建议逢低试多。
- 白银:白银价格整体跟随金价变化,商品属性相对金价表现更弱,后续继续关注金银比做多机会。
- 铜:智利1月铜产量同比减少,国内TC/RC费用走弱,库存累库,需求预期转弱。预计后市铜价震荡偏强,沪铜主力合约参考区间73000-78000。
- 碳酸锂:国内碳酸锂周度产量持续攀升,国外供给宽松,需求良好但库存累库压力显著。短期预计盘面以偏弱区间震荡为主,主力参考7.5-7.8万运行。
- 原油:俄罗斯里海石油管线受损,美俄官员就结束俄乌冲突展开会谈,市场担忧对俄罗斯的油气制裁放松。美国原油产量回落,炼厂开工率上升,EIA数据显示美国原油库存超预期减少,但成品油超预期累库。建议原油空单暂时止盈离场。
- 沥青:沥青开工率继续回升,下游各行业陆续复工,但需求恢复缓慢。预计沥青震荡下行,关注气温回升后的需求情况。
- PP:下游开工环比继续回升,塑编订单继续小幅回升,PP企业开工率上涨,新增产能开车投产。建议PP05合约前期空单轻仓持有。
- 塑料:塑料开工率仍处于偏高水平,PE下游开工率仍处于近年农历同期偏低位水平。预计塑料震荡运行,塑料05基差逢高做空。
- PVC:PVC开工率降至近年同期中性水平,下游开工回升但补货积极性一般,社会库存略高于往年农历同期。预计PVC低位震荡运行,空单暂时止盈离场。
- 油脂:棕榈油短期供应偏紧格局未改,叠加斋月需求支撑上行,但需要注意高价对需求的压制;豆油基本面有支撑,3月份受大豆进口较少,油厂停机检修,或延续涨势;菜油延续累库。
- 螺纹钢&热卷:钢材供给侧扰动继续发酵,成材成本坍塌跟随下行。短期成材震荡思路对待,供应端政策调控预期强化,盘面利润趋于走扩。
- 焦煤:焦煤供强需弱格局难明显转变,相对利好在于焦化厂和钢厂焦煤库存偏低。盘面建议低位震荡思路对待,不宜过度看空。
- 尿素:供需仍处于紧平衡状态,市场对淡储放货存在一致的跌价预期,盘面承压。但目前处于农耕季节,需求强力支撑下,下方空间较为有限。