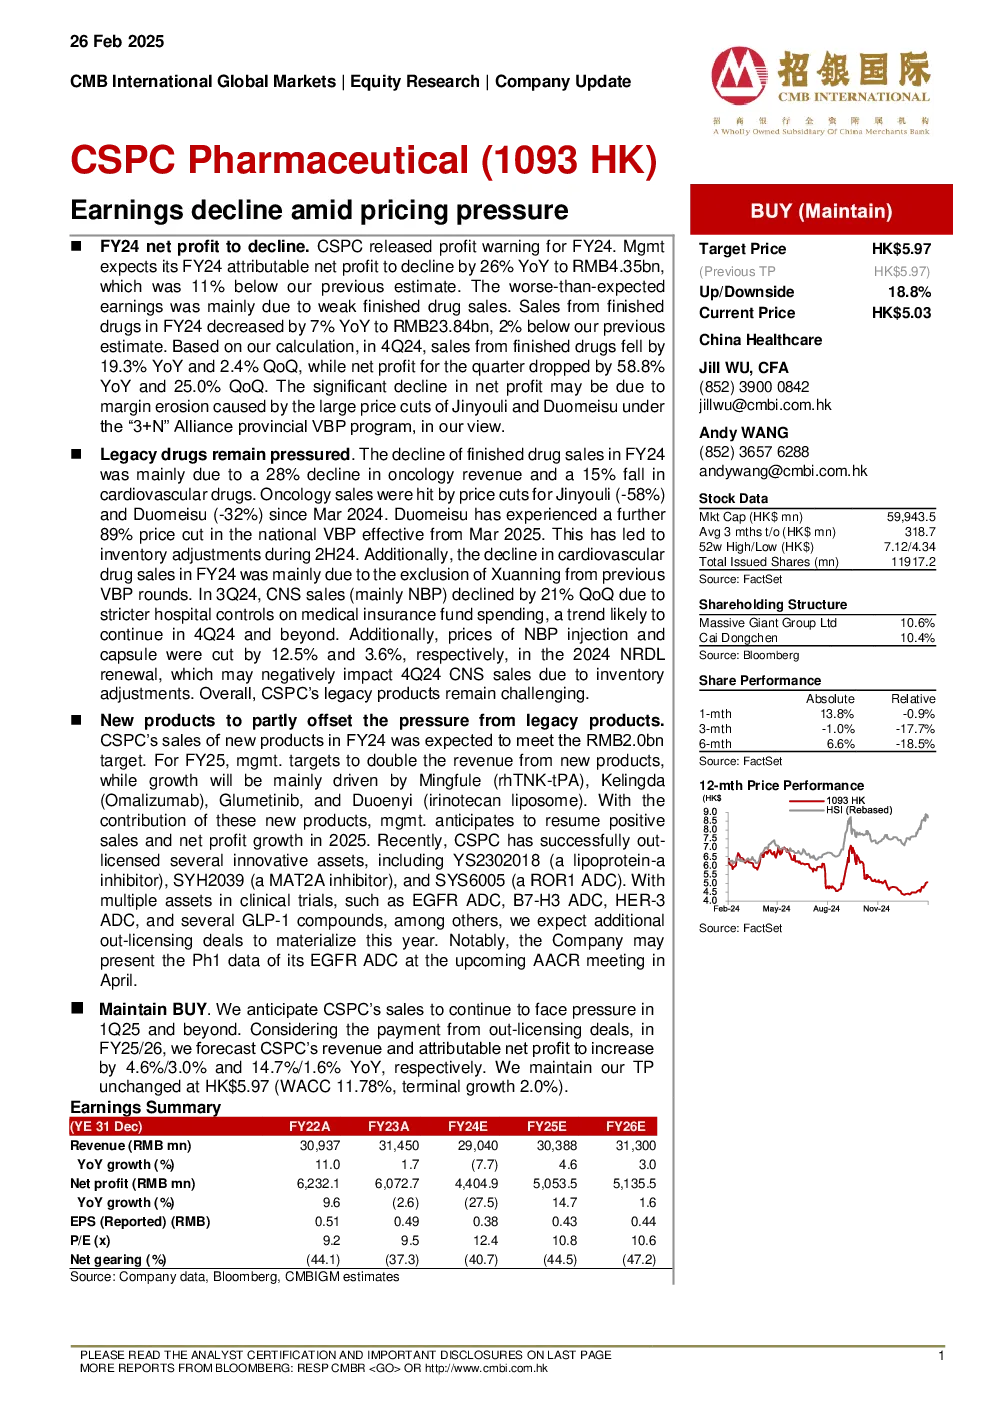
核心观点与关键数据
- 传统药物面临压力:2024财年成品药销售额下降主要归因于肿瘤学(下降28%)和心血管药物(下降15%)收入下滑。肿瘤学受Jinyouli(降价58%)和杜美抒(降价32%)价格下调影响,心血管药物销售下降则因新安区被排除在VBP轮回之外。中枢神经系统药物销售额环比下降21%,主要由于医院对医疗保险基金支出控制更严格,且NLPDS更新导致NBP注射剂和胶囊价格分别降价12.5%和3.6%。
- 盈利预警:CSPC发布2024财年盈利预警,预计归属于公司股东的净利润同比下降26%,至43.5亿元人民币,主要由于成品药销售疲软。2024财年成品药销售额同比下降7%,至238.4亿元人民币。第四季度成品药销售额同比下降19.3%,净利同比下降58.8%。
- 新产品增长:2024财年新产品销售额预计达到20亿元人民币。2025财年管理层目标将新产品收入翻倍,主要受明复乐、科灵达、格鲁美替尼和杜安逸推动。管理层预计2025年将恢复正的销售和净利润增长。
- 对外许可:CSPC已成功将YS2302018、SYH2039和SYS6005等创新资产对外许可。预计今年还将实现更多对外许可交易,包括EGFR ADC的I期临床试验数据可能在4月AACR会议上公布。
研究结论与估值
- 维持买入评级:预计CSPC的销售额在2025年第1季度及之后将继续面临压力,但新产品将部分抵消旧产品的压力。预计2025/26财年收入和净利润将分别同比增长4.6%/3.0%和14.7%/1.6%。
- 目标价与DCF估值:维持目标价不变,为5.97港元(折现现金流11.78%,终值增长率为2.0%)。
- 敏感性分析:对收入、净利润和EPS的敏感性分析显示,在收入下降10%的情况下,EPS下降约6.6%;在净利润下降10%的情况下,EPS下降约18.5%。
- 财务摘要:2024E净利润同比下降26%,至43.5亿元人民币。2025E和2026E预计收入分别为293.7亿和336.5亿元人民币,净利润分别为14.7亿和19.3亿元人民币。
- 资产负债表与现金流:2023年12月31日总资产为4,179亿元人民币,总负债为2,197亿元人民币,净负债率为52.4%。2024E至2026E预计经营活动产生的净现金流分别为-16.2亿、-11.5亿和-12.1亿元人民币。