一、螺纹、热卷
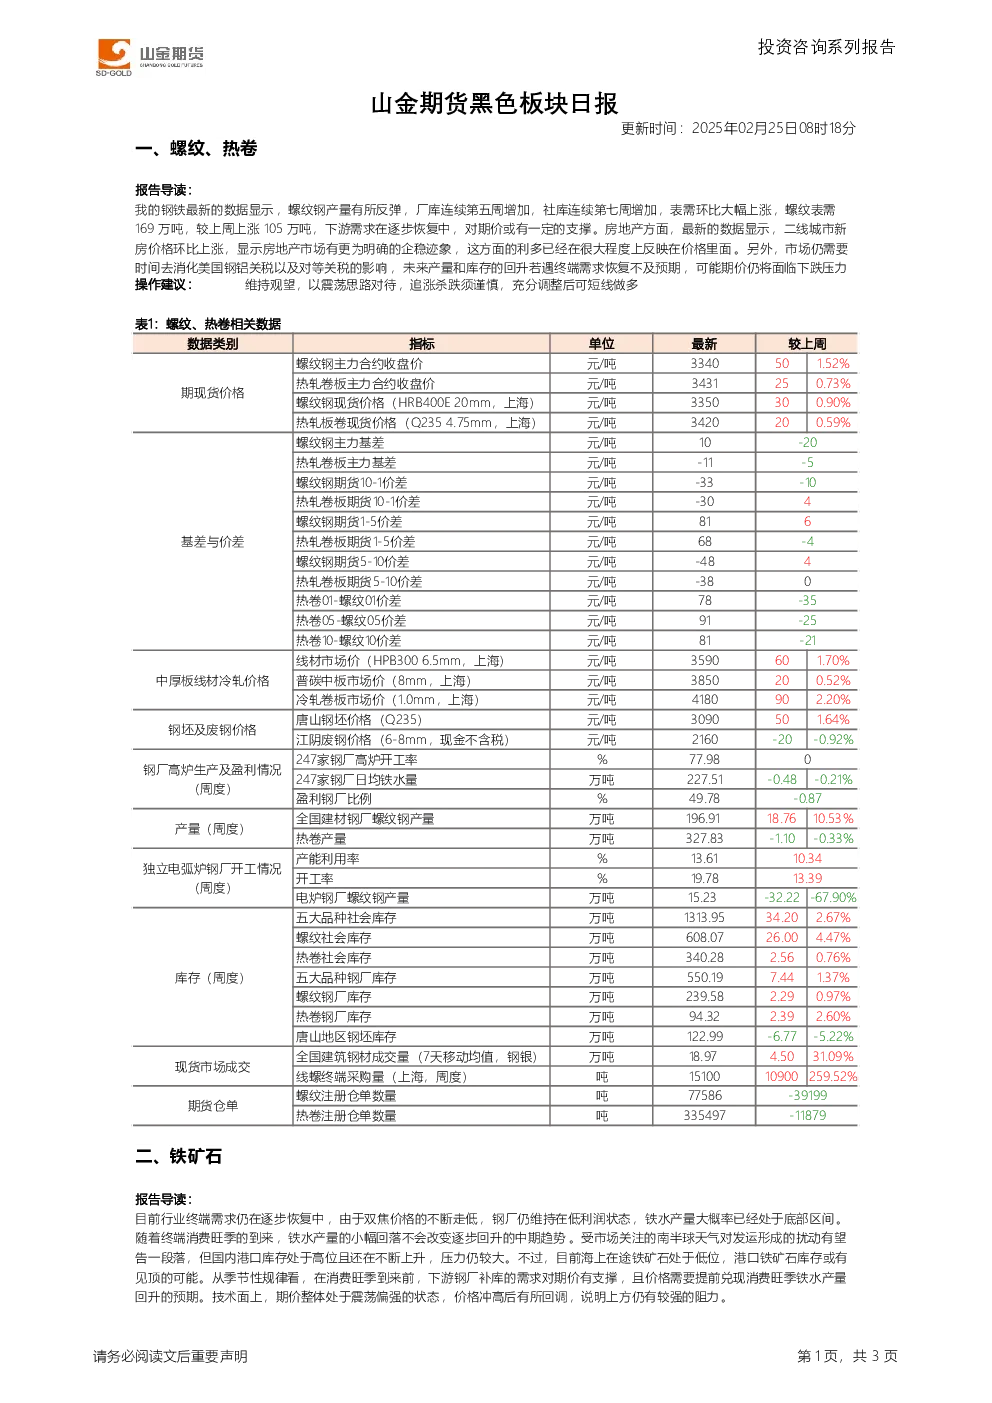
- 导读:螺纹钢产量反弹,厂库和社会库存连续增加,表需环比大幅上涨,显示下游需求逐步恢复,对期价有一定支撑。房地产方面,二线城市新房价格环比上涨,显示市场企稳迹象,利多已反映在价格中。市场仍需消化美国钢铝关税及对等关税影响,若需求恢复不及预期,期价仍面临下跌压力。
- 操作建议:维持观望,以震荡思路对待,追涨杀跌须谨慎,充分调整后可短线做多。
- 关键数据:
- 现货价格:螺纹钢主力合约收盘价上涨1.52%,热轧卷板主力合约收盘价上涨0.73%。
- 库存:螺纹社会库存增加4.47%,热卷社会库存增加0.76%。
- 成交量:全国建筑钢材成交量环比增加31.09%。
- 期货仓单:螺纹注册仓单减少39199吨,热卷注册仓单减少11879吨。
二、铁矿石
- 导读:行业终端需求逐步恢复,钢厂利润低,铁水产量处于底部区间,但中期趋势逐步回升。南半球天气扰动有望结束,国内港口库存高位上升,压力较大。海上在途铁矿石低位,港口库存或有见顶可能。下游钢厂补库需求对期价有支撑,价格需提前兑现消费旺季预期。
- 操作建议:维持观望,谨慎追涨杀跌,后市调整可尝试逢低短线轻仓做多。
- 关键数据:
- 现货价格:麦克粉(青岛港)上涨32.93%,金布巴粉上涨43.15%。
- 期货价格:DCE铁矿石主力合约结算价上涨6.03%。
- 库存:港口库存合计减少0.34%。
- 发运量:澳洲铁矿石发运量环比增加36.31%,巴西铁矿石发运量环比增加23.16%。
- 到港量:中国47港铁矿石到港总量环比减少58.7万吨。
产业资讯:
- 澳洲巴西铁矿发运总量环比增加1333.6万吨,澳洲发运量环比增加1067.9万吨,其中发往中国的量环比增加913.1万吨。
- 中国47港铁矿石到港总量环比减少58.7万吨,北方六港到港总量环比增加133.3万吨。