-
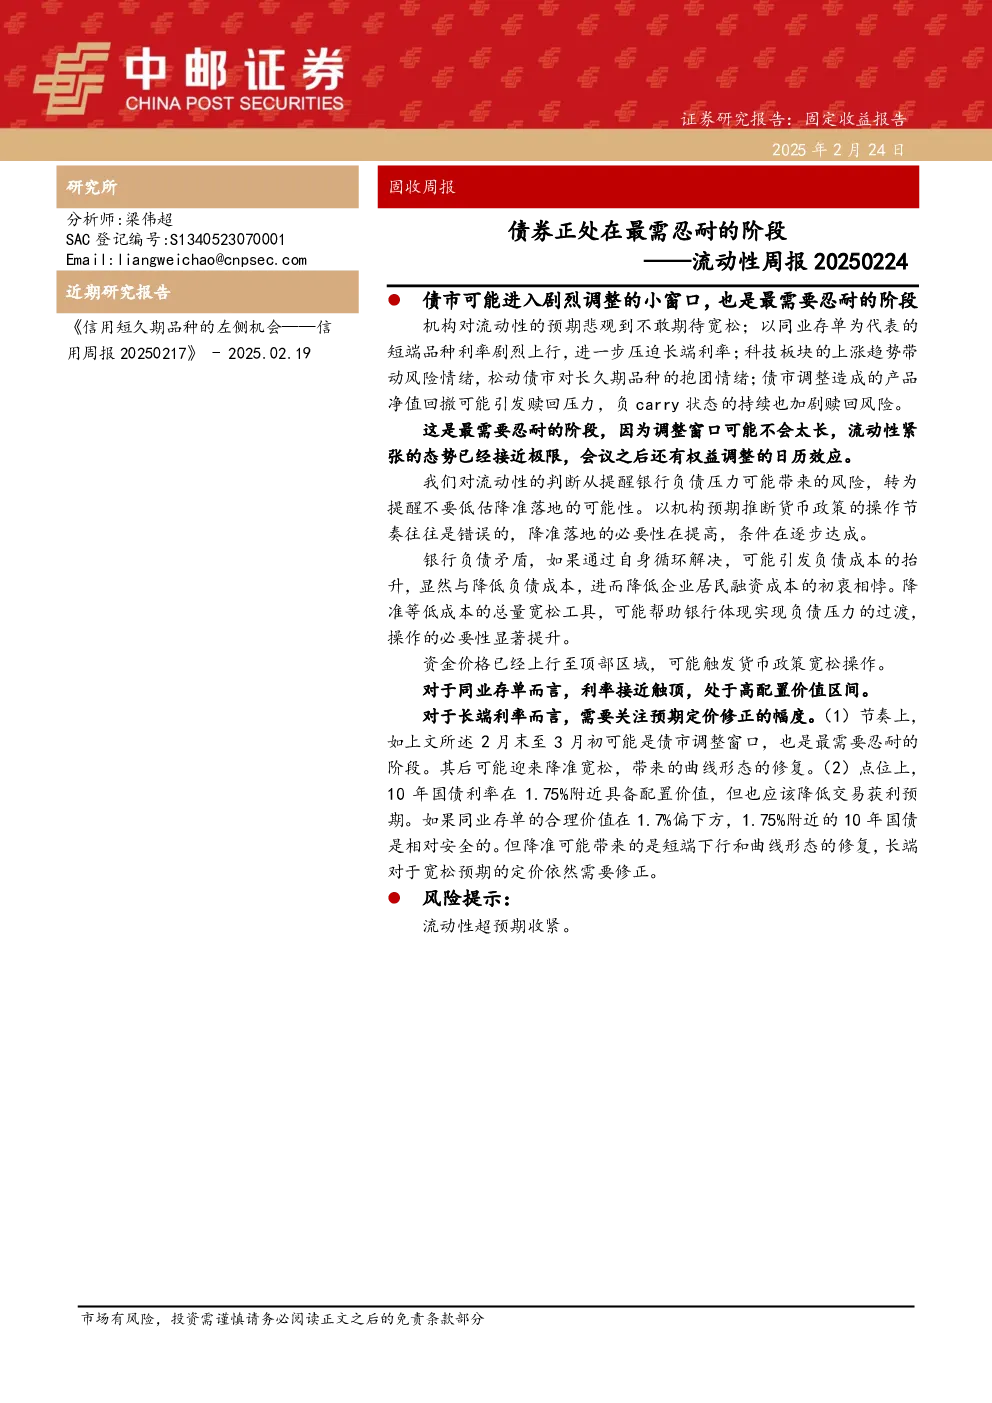
债市进入剧烈调整的小窗口,最需忍耐的阶段
- 核心观点:债市可能进入调整期,需忍耐,但调整窗口可能不会太长。
- 驱动因素:
- 机构对流动性预期悲观,不期待宽松;
- 短端利率(同业存单)上行,压迫长端利率;
- 科技板块上涨带动风险情绪,松动长久期品种抱团;
- 债市调整引发产品净值回撤和赎回压力,负carry加剧风险。
- 关键数据:
- 同业存单与政策利率利差50BP(去年顶部30BP);
- 大行净融出规模历史同期偏低,融入规模创历史新高;
- 资金价格中枢向上偏离政策利率近50BP。
-
机构流动性预期转变
- 预期演变:从去年12月过度关注“适度宽松”到今年年初的悲观预期。
- 原因:
- 忽视银行负债压力(年初非银存款规范落地后压力加大);
- 央行未降准缓解负债矛盾,导致流动性预期转向悲观;
- 货币政策支持立场未变(降准降息方向不变)。
-
银行负债矛盾与降准必要性
- 矛盾表现:
- 大行非银存款流失,结构性负债压力加大;
- 大行央行借款减少(MLF缩量),流动性分层倒置(大行从融出转为融入);
- 同业存单备案额度大幅提高,未来依赖存单补充负债,价格上行。
- 降准必要性:
- 自身循环解决负债压力可能抬升成本,与降低融资成本目标相悖;
- 降准是低成本工具,可缓解银行负债压力。
-
资金价格与货币政策宽松
- 当前状态:资金价格上行至顶部区域(超出隔夜逆回购操作利率范围)。
- 宽松可能性:
- 逆回购或买断式回购成本偏高,降准更合适;
- 资金价格上行可能触发宽松操作。
-
同业存单配置价值
- 高配置价值:
- 与政策利率利差50BP,中长期存在下行空间(流动性恢复后利率有望降至1.7%下方);
- 短期存单负carry压力边际修复(利差回归零附近)。
- 警惕点:银行负债压力持续可能使存单价格高位运行。
-
长端利率预期修正
- 节奏:2月末至3月初可能是调整窗口,之后降准可能带来曲线修复。
- 点位:10年国债利率1.75%附近具备配置价值,但交易获利预期应降低。
- 关键:降准可能带动短端下行和曲线修复,长端仍需修正宽松预期。
-
风险提示