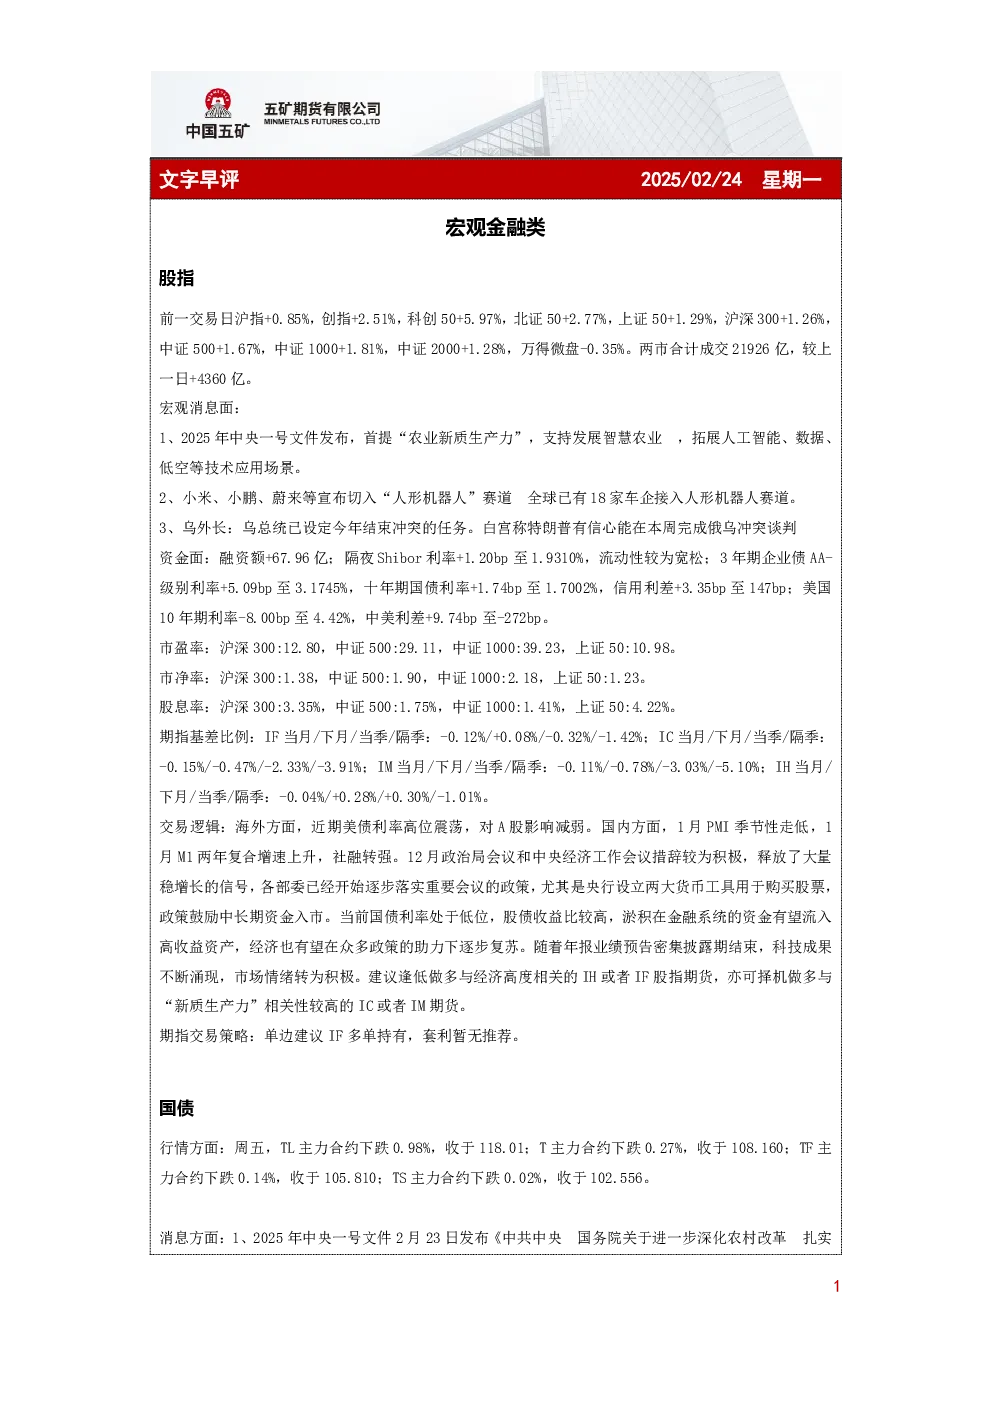
- 市场行情:A股市场震荡走强,主要指数均录得上涨,其中科创50指数涨幅最大。期市方面,股指期货多数合约上涨,工业品期货涨跌互现,贵金属期货涨跌不一,农产品期货多数下跌。
- 宏观消息面:中央一号文件发布,首提“农业新质生产力”,支持发展智慧农业。多家车企宣布切入“人形机器人”赛道。乌外长表示乌总统已设定今年结束冲突的任务。美国10年期利率有所下降,中美利差扩大。
- 政策面:央行设立两大货币工具用于购买股票,政策鼓励中长期资金入市。3年期企业债AA-级别利率上升,十年期国债利率上升,信用利差扩大。
- 交易逻辑:美债利率高位震荡对A股影响减弱。国内经济数据走弱后政策预期转松,央行货币政策工具释放稳增长信号。当前国债利率处于低位,股债收益比较高,淤积在金融系统的资金有望流入高收益资产。随着年报业绩预告密集披露期结束,科技成果不断涌现,市场情绪转为积极。
- 期指交易策略:单边建议IF多单持有,套利暂无推荐。
- 国债行情:国债期货主力合约下跌,消息面上,中央一号文件发布,证监会表示加快培育耐心资本,欧元区PMI数据公布。
- 交易策略:国内主要经济数据改善的领域仍主要集中在政策发力的方向,经济能否复苏仍需时间确认。近期股市行情好转,宽货币政策预期放缓及市场流动性持续处于偏紧的状态,长短期债分化明显。中长期看,宽货币政策的方向及资金密集型行业的调整趋势仍难改变,债市中长期仍以逢低做多的思路为主。
- 贵金属:COMEX黄金相较于伦敦金溢价出现较大幅度回落,库存持续累库但增幅放缓,现货偏紧的格局将驱动国际金价在高位维持震荡格局。白银价格波动属性强于金价,后续存在补涨空间。
- 有色金属:铜价震荡抬升,库存增加,现货进口维持较大亏损。铝价维持震荡偏强走势,国内消费预期整体良好,海外铝锭现货整体偏紧。锌价短期走弱,国内现货市场维持弱势运行。铅价中期偏强震荡为主。镍价短期震荡反弹为主,建议逢低做多。锡价震荡偏强走势。碳酸锂短期下跌,预计进一步下跌空间有限。氧化铝短期预计维持弱势震荡。不锈钢价格或将延续震荡偏强走势。
- 黑色建材:螺纹钢和热轧板卷价格延续势震荡偏强走势,库存累积速度放缓,累库问题稍有缓解,后续还需持续关注需求能否承接产量。
- 铁矿石:短期矿价偏强势,两会或成为市场博弈的关键节点。
- 玻璃:玻璃和纯碱短期预计维持宽幅震荡为主。
- 锰硅:价格短期或继续延续6350元/吨至6650元/吨的区间内震荡运行。
- 工业硅:价格延续震荡走弱,建议以观望为主。
- 能源化工:橡胶价格震荡走弱,建议偏短线交易。原油短线受地缘政治溢价如期回落,长期来看,油价中枢仍易跌难涨。甲醇短期预计维持弱势震荡。尿素短期预计上下空间都较为有限,可以逢低关注月间价差的正套机会。苯乙烯短期建议观望或短空。PVC短期价格或将延续震荡偏强走势。乙二醇短期预计维持弱势震荡。PTA短期跟随原油为主,建议观望。PX短期建议观望。聚乙烯短期预计维持震荡偏弱。聚丙烯短期预计维持震荡偏弱。
- 农产品:生猪价格回落为主。鸡蛋价格小涨后再跌。豆粕短期可能会呈现下有强支撑的格局。油脂短期或进入震荡趋势。白糖短期预计维持逢高做空思路。棉花短期预计延续反弹。