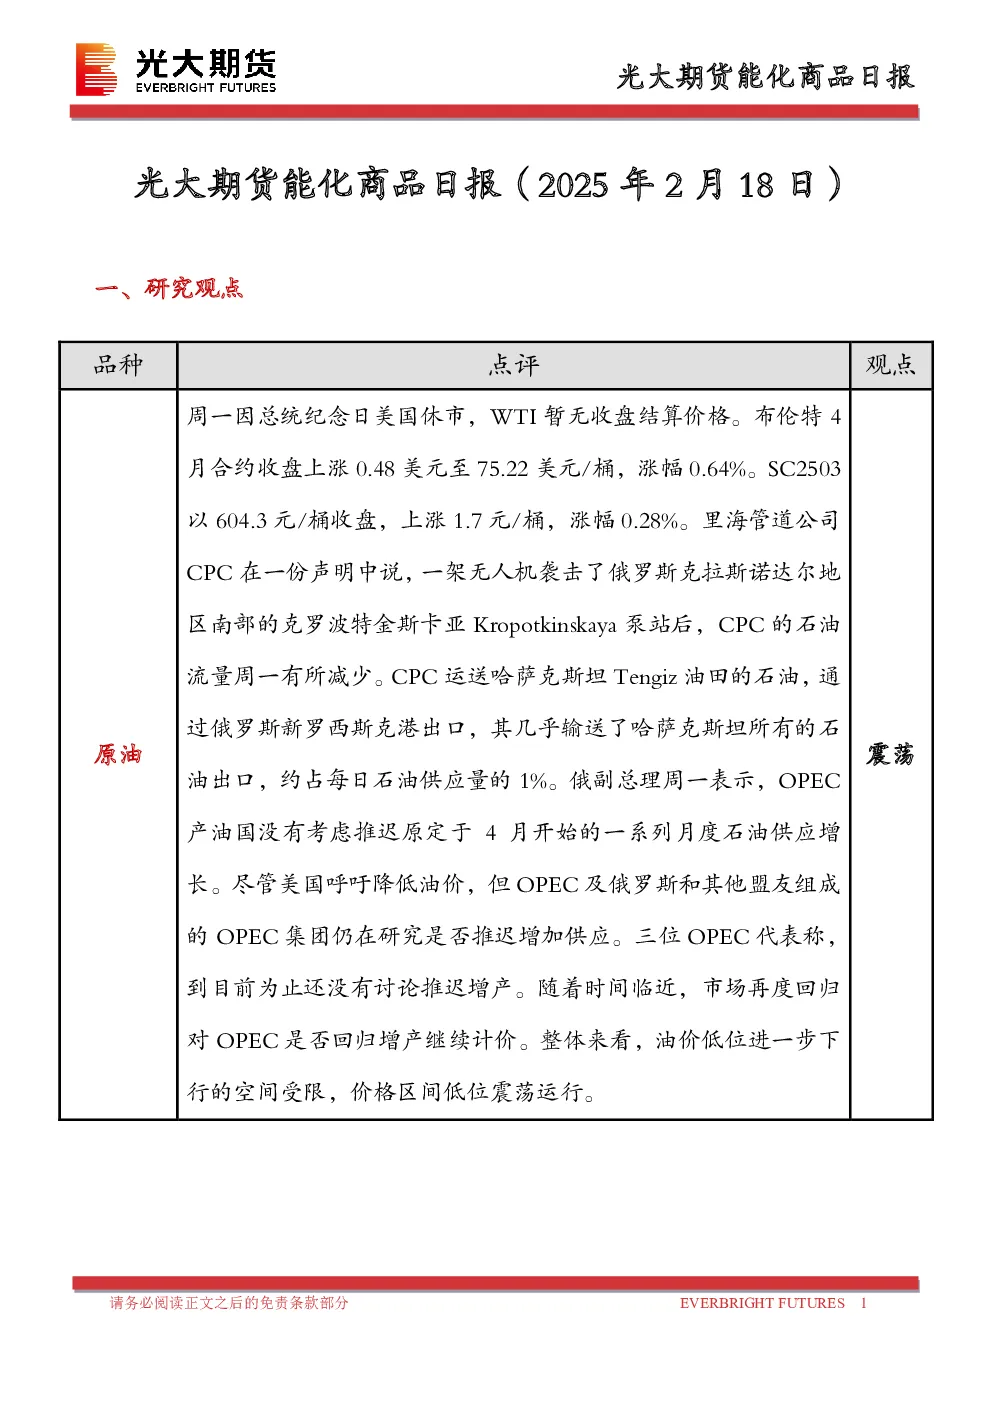
一、研究观点
- 原油:OPEC及俄罗斯暂无推迟增产计划,市场回归对OPEC增产预期,油价低位震荡。
- 燃料油:低硫燃料油套利货流入减少,节后需求恢复缓慢,3月供应或回升;高硫燃料油市场缓和,北亚炼厂检修,新加坡供应充足。
- 沥青:地方炼厂开工积极性一般,2月产量低于预期;下游需求恢复缓慢,库存绝对水平仍低,价格底部支撑。
- 聚酯:TA供缩需强,价格偏强震荡;乙二醇港口库存累库幅度增多,但预期到港量收窄,价格基本面存在支撑。
- 橡胶:天然橡胶供应持续,需求恢复偏慢,库存累库势头趋缓,价格走强震荡。
- 甲醇:国内甲醇生产高位运行,海外供应回升但发运不高,MTO开工降低,传统下游需求缓慢回升,价格维持震荡偏弱。
- 聚烯烃:供应维持在较高水平,需求正月十五后加速恢复,库存水平低于去年同期,价格或小幅上涨。
- 聚氯乙烯:供应处于高位,下游企业未完全复工复产,库存预计仍有上升空间,价格趋于震荡。
二、日度数据监测
- 原油:SC阿曼原油价格波动,基差率变化。
- 燃料油:高硫、低硫燃料油价格及基差率变化。
- 沥青:山东重交沥青价格及基差率变化。
- 甲醇:江苏甲醇价格及基差率变化。
- 聚烯烃:PP、PE价格及利润情况。
- 聚酯:TA、EG、PX价格及基差率变化。
- 橡胶:沪胶、NR、BR价格及基差率变化。
- 其他:液化石油气、尿素、纯碱、苯乙烯、对二甲苯等价格及基差率变化。
三、市场消息
- OPEC产油国暂无推迟增产计划,市场关注是否推迟增产。
- 伊拉克库尔德斯坦地区石油出口将于下周恢复,可能增加油市供应。
四、图表分析
- 主力合约价格:原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、20号胶、橡胶、合成橡胶、欧线集运、对二甲苯等主力合约价格走势图。
- 主力合约基差:原油、燃料油、低硫燃料油、沥青、乙二醇、PP、LLDPE、天胶、20号胶、合成橡胶、瓶片等主力合约基差走势图。
- 跨期合约价差:燃料油、沥青、PTA、乙二醇、PP、LLDPE、天胶、瓶片等跨期合约价差走势图。
- 跨品种价差:原油内外盘价差、B-W价差、燃料油高低硫价差、燃料油/沥青比值、BU/SC比值、乙二醇-PTA价差、PP-LLDPE价差、天胶-20号胶价差等跨品种价差走势图。
- 生产利润:乙烯法制乙二醇现金流、PP生产利润、LLDPE生产利润等生产利润走势图。