每日复盘
重点宏观经济数据及政策
- 流动性:央行开展1258亿元7天期逆回购操作,操作利率1.50%,保持银行体系流动性充裕。
- 汇率:在岸人民币对美元收盘报7.2927,较上一交易日涨162基点;人民币对美元中间价报7.1719,调贬9基点。
- 发改委:下达50亿元中央预算内投资支持以工代赈项目,计划吸纳12.3万农村脱贫人口参与。
- 关税:商务部回应美方加征关税,中方已诉诸世贸组织争端解决机制。
- 货币政策:央行表示将实施适度宽松的货币政策,择机调整优化政策力度和节奏。
- 回购:截至2025年1月末,互换便利共开展2次操作,金额合计1050亿元;2024年上市公司披露回购增持计划金额上限近3000亿元,创历史新高。
权益市场
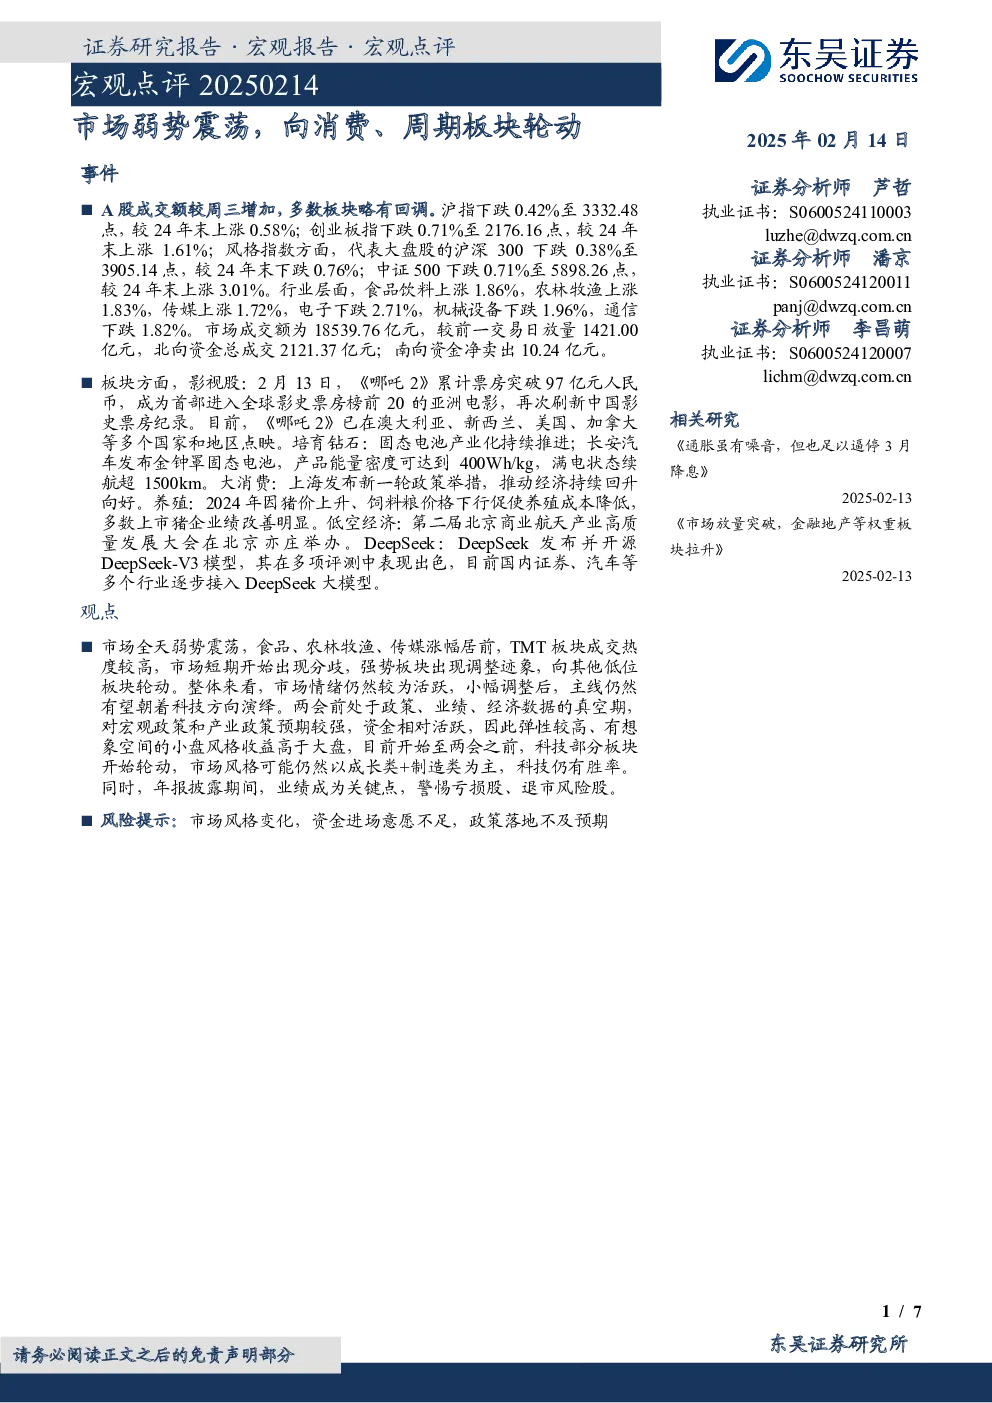
- 市场表现:A股成交额较前一交易日增加1421.00亿元,沪指下跌0.42%至3332.48点,创业板指下跌0.71%至2176.16点。
- 风格指数:沪深300下跌0.38%,中证500下跌0.71%。
- 行业表现:食品饮料上涨1.86%,农林牧渔上涨1.83%,传媒上涨1.72%;电子下跌2.71%,机械设备下跌1.96%,通信下跌1.82%。
- 资金流向:北向资金总成交2121.37亿元,南向资金净卖出10.24亿元。
- 市场观点:市场弱势震荡,食品、农林牧渔、传媒涨幅居前,TMT板块成交热度较高,市场短期出现分歧,强势板块调整迹象明显,向低位板块轮动。整体市场情绪活跃,主线仍有望朝科技方向演绎。
- 风格轮动:两会前政策、业绩、经济数据真空期,资金相对活跃,小盘风格收益高于大盘。科技部分板块开始轮动,市场风格可能仍以成长类+制造类为主,科技仍有胜率。
- 风险提示:年报披露期间,警惕亏损股、退市风险股。
板块方面
- 影视股:《哪吒2》累计票房突破97亿元,刷新中国影史票房纪录,已在多个国家和地区点映。
- 培育钻石:固态电池产业化持续推进,长安汽车发布金钟罩固态电池,能量密度达400Wh/kg,续航超1500km。
- 大消费:上海发布新一轮政策举措推动经济回升向好。
- 养殖:2024年猪价上升、饲料粮价格下行,多数上市猪企业绩改善明显。
- 低空经济:第二届北京商业航天产业高质量发展大会在北京亦庄举办。
- DeepSeek:发布并开源DeepSeek-V3模型,国内证券、汽车等多个行业逐步接入。
风险提示