螺纹、热卷
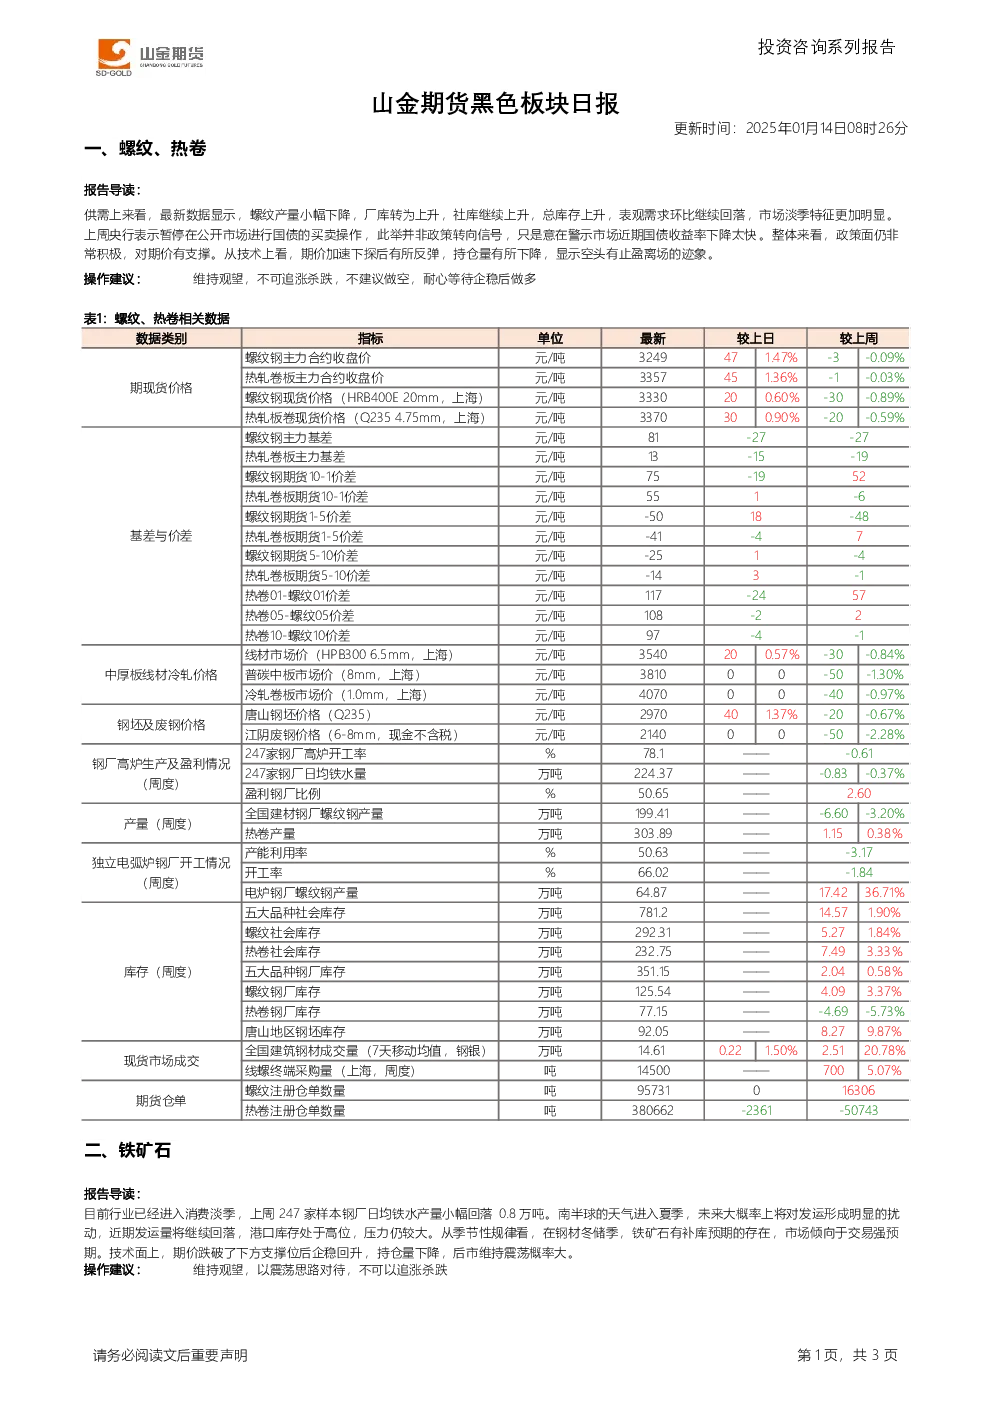
- 供需分析:螺纹产量小幅下降,厂库和社库均上升,总库存增加,表观需求环比回落,市场淡季特征明显。
- 政策面:央行暂停公开市场操作并非政策转向,整体政策仍积极,对期价有支撑。
- 技术面:期价加速下探后反弹,持仓量下降,显示空头止盈离场迹象。
- 操作建议:维持观望,不建议追涨杀跌或做空,耐心等待企稳后做多。
- 关键数据:螺纹主力合约收盘价3249元/吨,热轧卷板主力合约收盘价3357元/吨;螺纹社会库存292.31万吨,热卷社会库存232.75万吨。
铁矿石
- 供需分析:行业进入消费淡季,钢厂日均铁水产量小幅回落;南半球天气可能导致发运量下降,港口库存高位,压力较大。
- 季节性规律:钢材冬储季铁矿石有补库预期,市场倾向于交易强预期。
- 技术面:期价跌破支撑位后企稳回升,持仓量下降,后市维持震荡概率大。
- 操作建议:维持观望,以震荡思路对待,不可以追涨杀跌。
- 关键数据:麦克粉(青岛港)752元/湿吨,金布巴粉60.5%(青岛港)728元/湿吨;DCE铁矿石主力合约结算价768.51元/干吨;港口库存合计15002.96万吨。
产业资讯
- 房地产市场:央行行长潘功胜表示房地产市场将寻找新均衡点,地方政府专项债券可用于回收闲置土地和收购存量商品房。
- 钢材库存:1月上旬21个城市5大品种钢材社会库存663万吨,环比增加0.6%,同比减少13.9%。
- 铁矿石到港量:2025年1月6日-1月12日中国47港铁矿石到港总量2416.3万吨,环比减少502.7万吨。
- 海外发运量:澳洲巴西铁矿发运总量2387.5万吨,环比减少236.6万吨。
- 港口库存:截至1月10日当周,天津港锰矿库存390.7万吨,环比减少32万吨;港口锰矿库存总计461.6万吨,较上期下降36.5万吨。