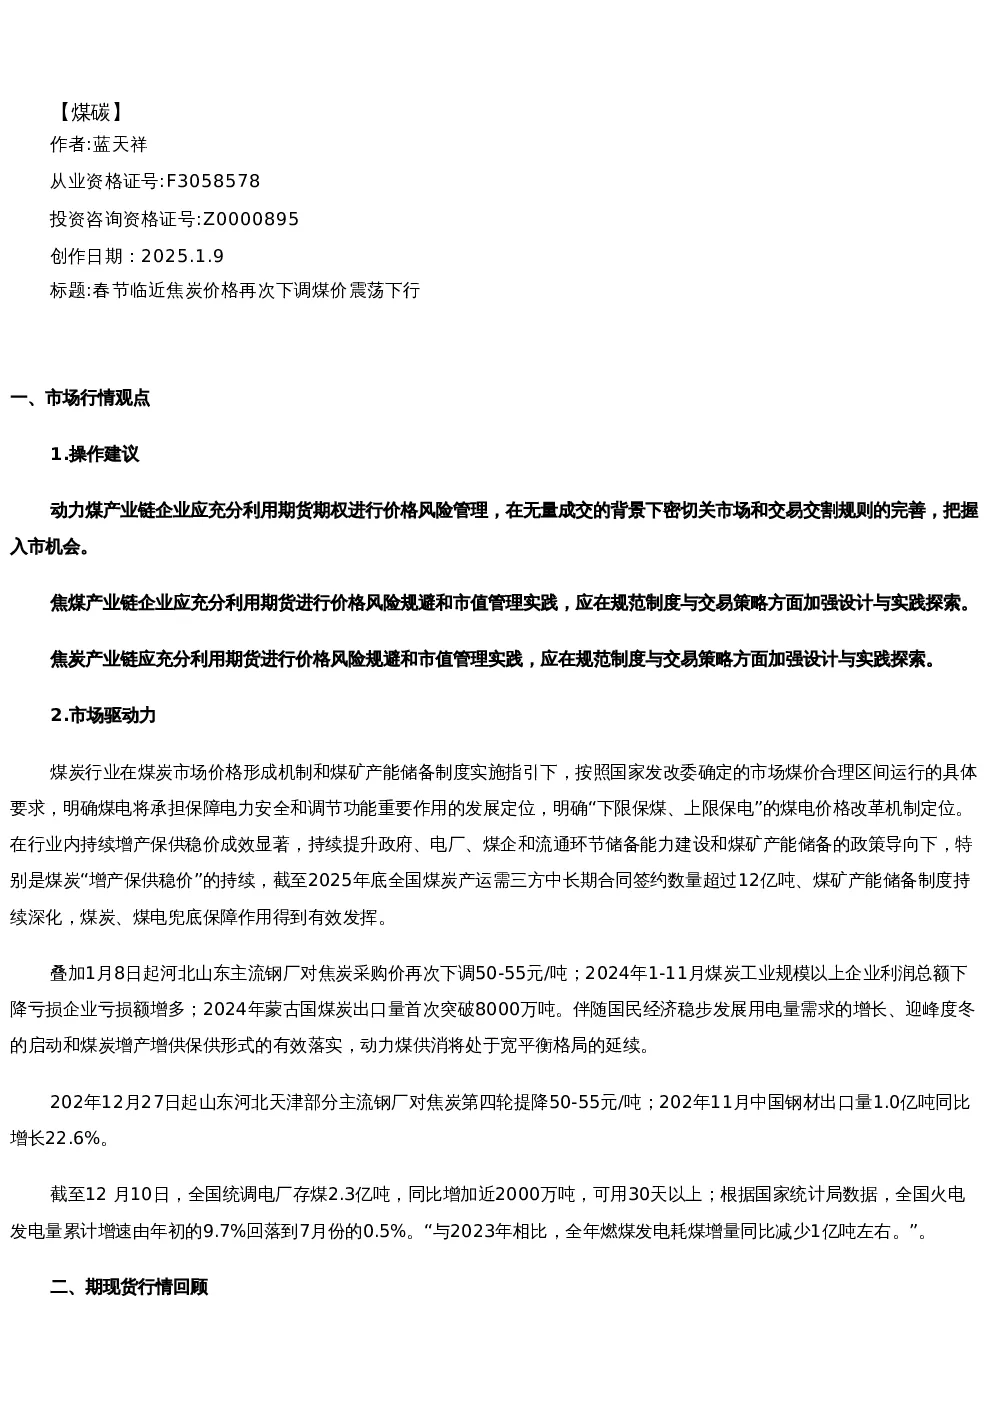
市场行情观点
- 操作建议:动力煤、焦煤、焦炭产业链企业应利用期货期权进行价格风险管理,密切关注市场动态和交易规则完善,把握入市机会。
- 市场驱动力:煤炭行业在国家发改委指导下,通过“下限保煤、上限保电”的煤电价格改革机制,持续增产保供稳价。截至2025年底,全国煤炭产运需三方中长期合同签约数量超过12亿吨,煤矿产能储备制度持续深化,煤炭、煤电兜底保障作用有效发挥。此外,河北山东主流钢厂焦炭采购价再次下调50-55元/吨,2024年1-11月煤炭工业规模以上企业利润总额下降,亏损企业亏损额增多,蒙古国煤炭出口量首次突破8000万吨。国民经济稳步发展带动用电量需求增长,迎峰度冬启动,煤炭增产增供保供形式有效,动力煤供消将处于宽平衡格局。
期现货行情回顾
- 动力煤:全国统调电厂存煤2.3亿吨,同比增加近2000万吨,可用30天以上;火电发电量累计增速由年初的9.7%回落到7月份的0.5%,全年燃煤发电耗煤增量同比减少约1亿吨。
- 焦炭:2022年12月27日起山东河北天津部分主流钢厂焦炭第四轮提降50-55元/吨;2022年11月中国钢材出口量1.0亿吨同比增长22.6%。
煤炭行业要闻
- 2024年1-11月煤炭工业规模以上企业利润总额下降:营业收入28739.9亿元,同比下降10.7%;利润总额5640.5亿元,同比下降22.4%;亏损企业亏损额703.1亿元,同比增长32.2%。
- 2024年蒙古国煤炭出口量首次突破8000万吨:出口量8372.1万吨,出口均价每吨103美元,销售额下降2%。
- 1月8日起河北山东主流钢厂对焦炭采购价再次下调:湿熄下调50元/吨,干熄下调55元/吨。
碳酸锂市场
- 行情回顾:SMM电池级碳酸锂指数价格75478元/吨,与上一工作日持平;期货市场主力合约LC2505收盘价至78240元/吨,较上一个交易日上行1060元/吨。
- 多空因素:
- 磷酸铁锂市场:价格稳定,成交活跃,下游客户对价格上涨表示接受,但部分企业仍面临资金缺口。
- PPI数据:12月全国PPI环比下降0.1%,同比下降2.3%,锂离子电池制造价格环比下降0.3%,新能源车整车制造价格环比上涨0.7%。
- 锂矿找矿突破:我国锂矿储量从全球占比6%升至16.5%,跃居世界第二,西昆仑—松潘—甘孜锂成矿带新增资源量650余万吨,盐湖锂资源新增资源量1400余万吨,锂云母型锂矿新增资源量超过1000万吨。
- 观点总结:支撑碳酸锂价格的主要因素是宏观政策刺激下的下游市场需求旺盛,储能市场预计2025年也将保持旺盛。但供过于求格局和库存现状导致短期内下游火热难以传导提振价格。供需方面较为平衡,上游锂盐厂库存低,挺价意愿强,下游备库多以与贸易商进行为主,成交清淡。政策方面,“两新”政策对电动汽车消费带动作用显著,预计2025年电动汽车及电子产品需求将得到提振,对碳酸锂价格形成支撑。