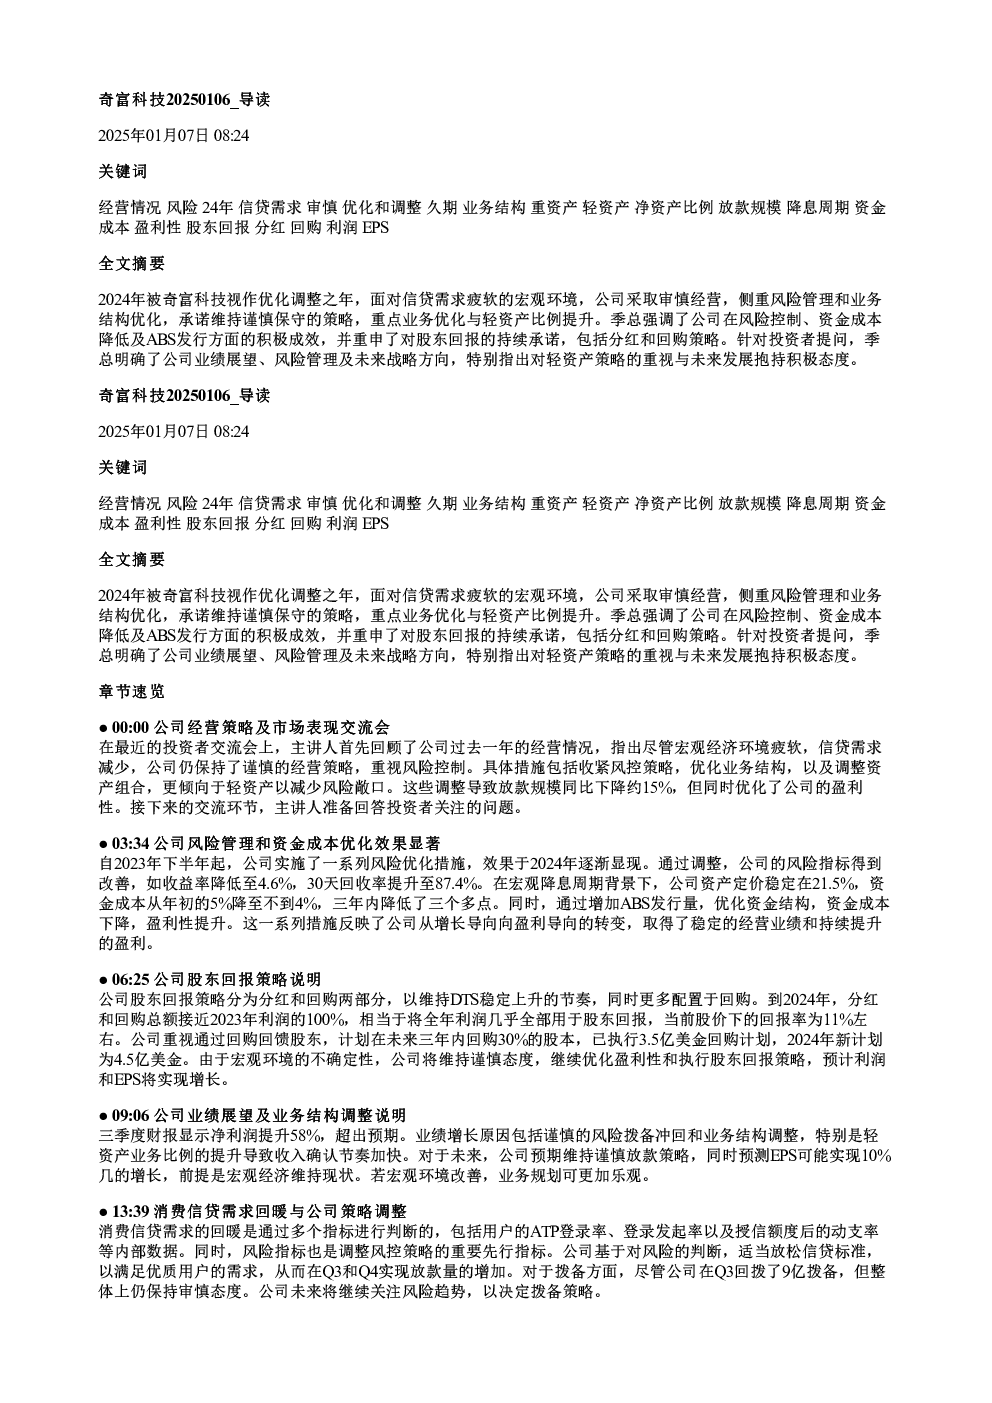
2024年,奇富科技在信贷需求疲软的宏观环境下采取审慎经营策略,侧重风险管理和业务结构优化,承诺维持谨慎保守的策略,重点业务优化与轻资产比例提升。
核心观点与关键数据:
- 经营策略:公司采取审慎经营策略,重视风险控制,通过收紧风控策略、优化业务结构、调整资产组合,更倾向于轻资产以减少风险敞口。放款规模同比下降约15%,但盈利性得到优化。
- 风险管理与资金成本:自2023年下半年起实施风险优化措施,2024年效果显现。风险指标改善,收益率降至4.6%,30天回收率提升至87.4%。资产定价稳定在21.5%,资金成本从年初的5%降至不到4%。通过增加ABS发行量,优化资金结构,资金成本下降,盈利性提升。
- 股东回报策略:公司股东回报策略分为分红和回购两部分,承诺维持DTS稳定上升的节奏,并更多配置于回购。2024年,分红和回购总额接近2023年利润的100%,相当于将全年利润几乎全部用于股东回报,当前股价下的回报率为11%左右。计划在未来三年内回购30%的股本,已执行3.5亿美金回购计划,2024年新计划为4.5亿美金。
- 业绩展望:三季度财报显示净利润提升58%,超出预期。业绩增长原因包括谨慎的风险拨备冲回和业务结构调整,特别是轻资产业务比例的提升导致收入确认节奏加快。对于未来,公司预期维持谨慎放款策略,同时预测EPS可能实现10%几的增长,前提是宏观经济维持现状。
- 业务结构调整:公司停止低盈利的下级业务,转而专注于全流程科技输出业务,以实现向轻资本模式的转型。此举主要是因为原先的重资产合作模式虽然风险稳定,但净资产收益率不高,而全流程科技输出业务虽然初期放款量不大,但未来有较大的增长潜力和收益提升空间。
- 财务影响与资产质量:尽管放款量可能减少20%,但对年收入和利润的影响较小。资产质量方面,逾期率等指标已回归至历史较好水平,风险控制未进一步收紧,未来风险表现预期稳定。放款久期已收紧,目前借款期限平均约十个月,主要通过削减长期借款实现。
- 企业获客成本:企业通过销售营销成本与新增授信用户的比值计算获客成本,最新数据显示成本在260多元,且持续保持在300元以下。
- 金融平台布局:目前金融资产布局大致符合预期,短期内轻重资产比例维持现状。长期看,平台将转向更平台化模式,增加用户基数和延长用户生命周期,产品和定价多元化,同时引入更多种类的金融机构。
- 借款平台客户画像:平均利率为21.5%,客户主要集中在25岁到40岁之间,60%的用户拥有信用卡或房贷车贷,但因信用额度有限而需要额外授信。80%的用户来自三四线城市,但有不少在一二线城市工作。这些用户通常面临大额支出时现金流紧张,因此需要额外的授信来平滑现金流。
- 公司贷款客户结构:公司目前拥有约5500万授信用户,累计借款用户达三千多万,其中大部分为老客户,占比90%以上。老客户主要看重借款流程的便利性和授信额度的满足程度,对定价相对不敏感。
研究结论:
奇富科技通过采取审慎经营策略、优化业务结构、提升轻资产比例等措施,在2024年实现了风险控制、资金成本降低和盈利性提升。公司对未来保持谨慎态度,继续优化盈利性和执行股东回报策略,预计利润和EPS将实现增长。轻资产战略成为公司未来发展的重要方向,未来将继续关注风险趋势,以决定拨备策略,并通过技术赋能,为金融机构提供从前端获客到风控、客服、催收的完整解决方案,以实现向轻资本模式的转型。