你可能感兴趣
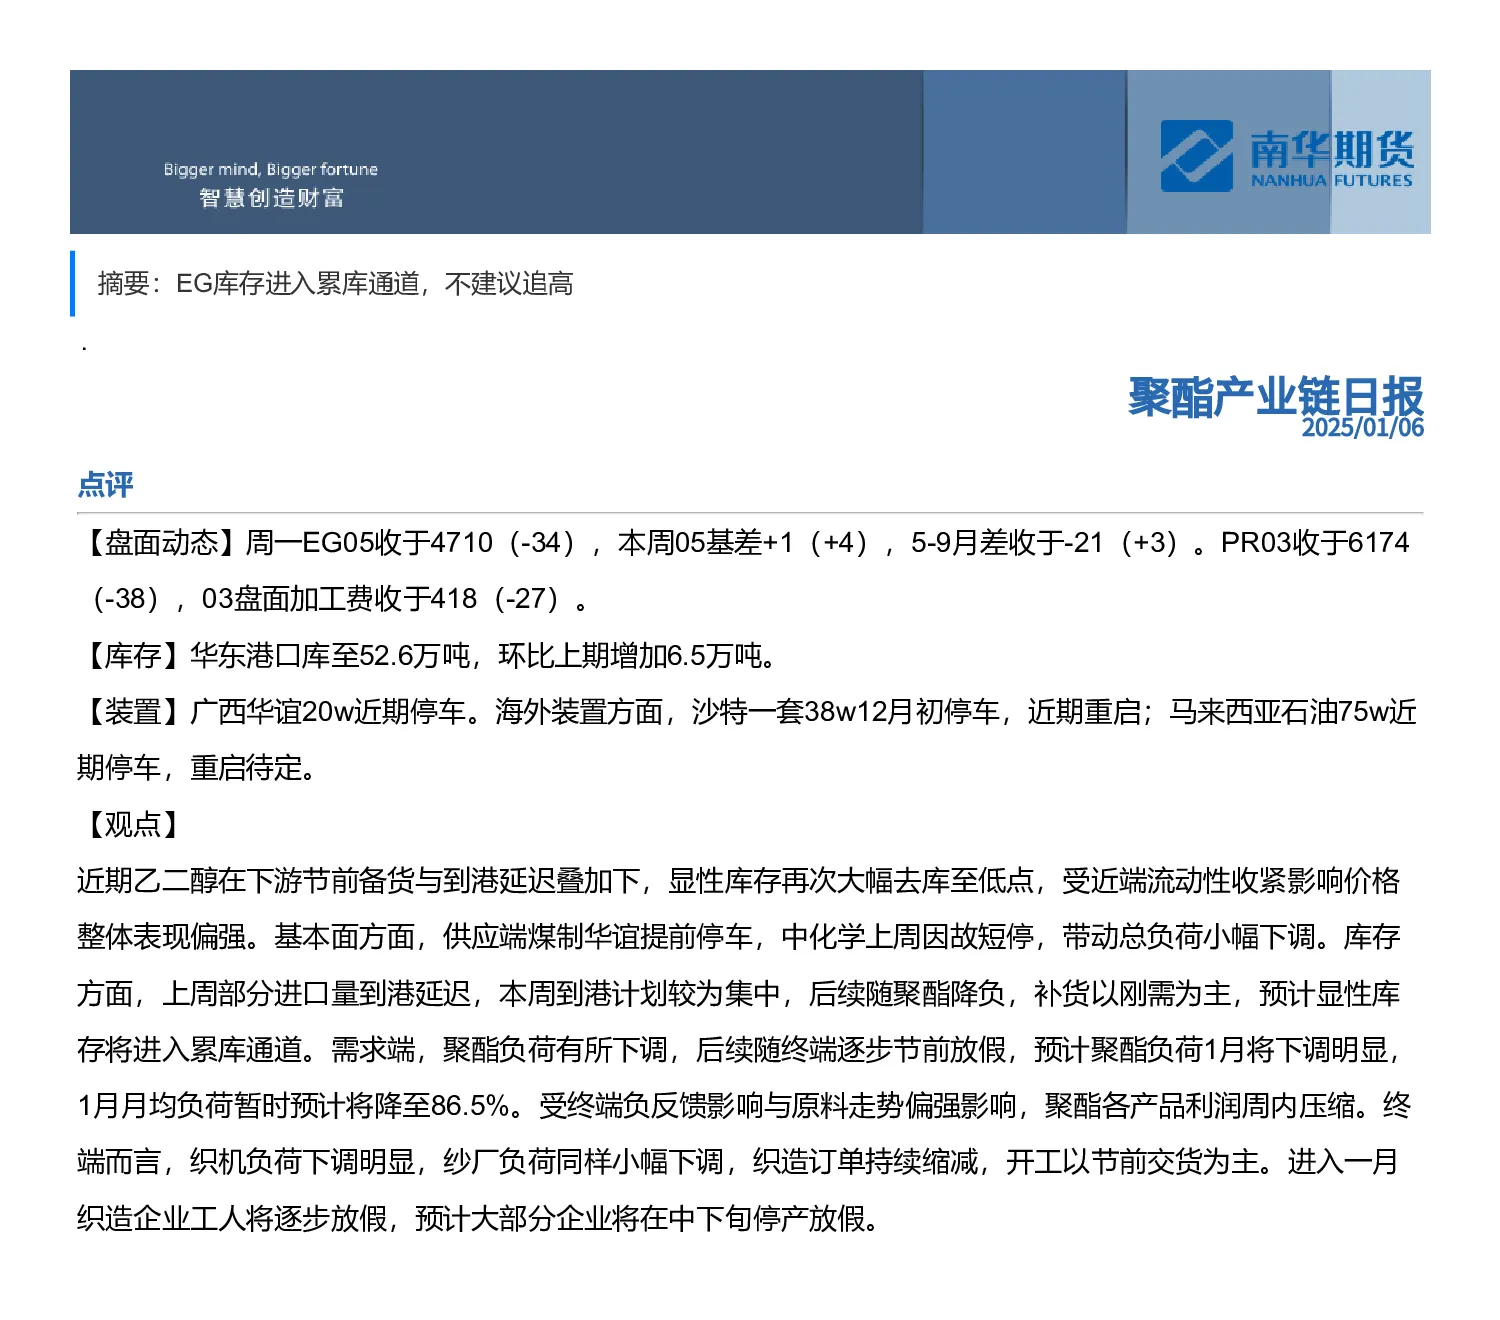
南华期货聚酯产业链日报
基础化工南华期货2025-02-25
南华期货聚酯产业链数据周报
南华期货2022-11-15
南华期货聚酯产业链数据周报
南华期货2023-05-16
南华期货聚酯产业链数据周报
南华期货2022-03-28
南华期货聚酯产业链周报:供应端持续修复,需求端仍显疲弱,聚酯链震荡调整20260831
南华期货2026-08-31
南华期货聚酯产业链数据周报
南华期货2023-05-29
南华期货聚酯产业链数据周报
南华期货2023-11-20
南华期货聚酯产业链数据周报
南华期货2023-11-13
南华期货聚酯产业链数据周报
南华期货2024-01-03
南华期货聚酯产业链数据周报
南华期货2022-03-07