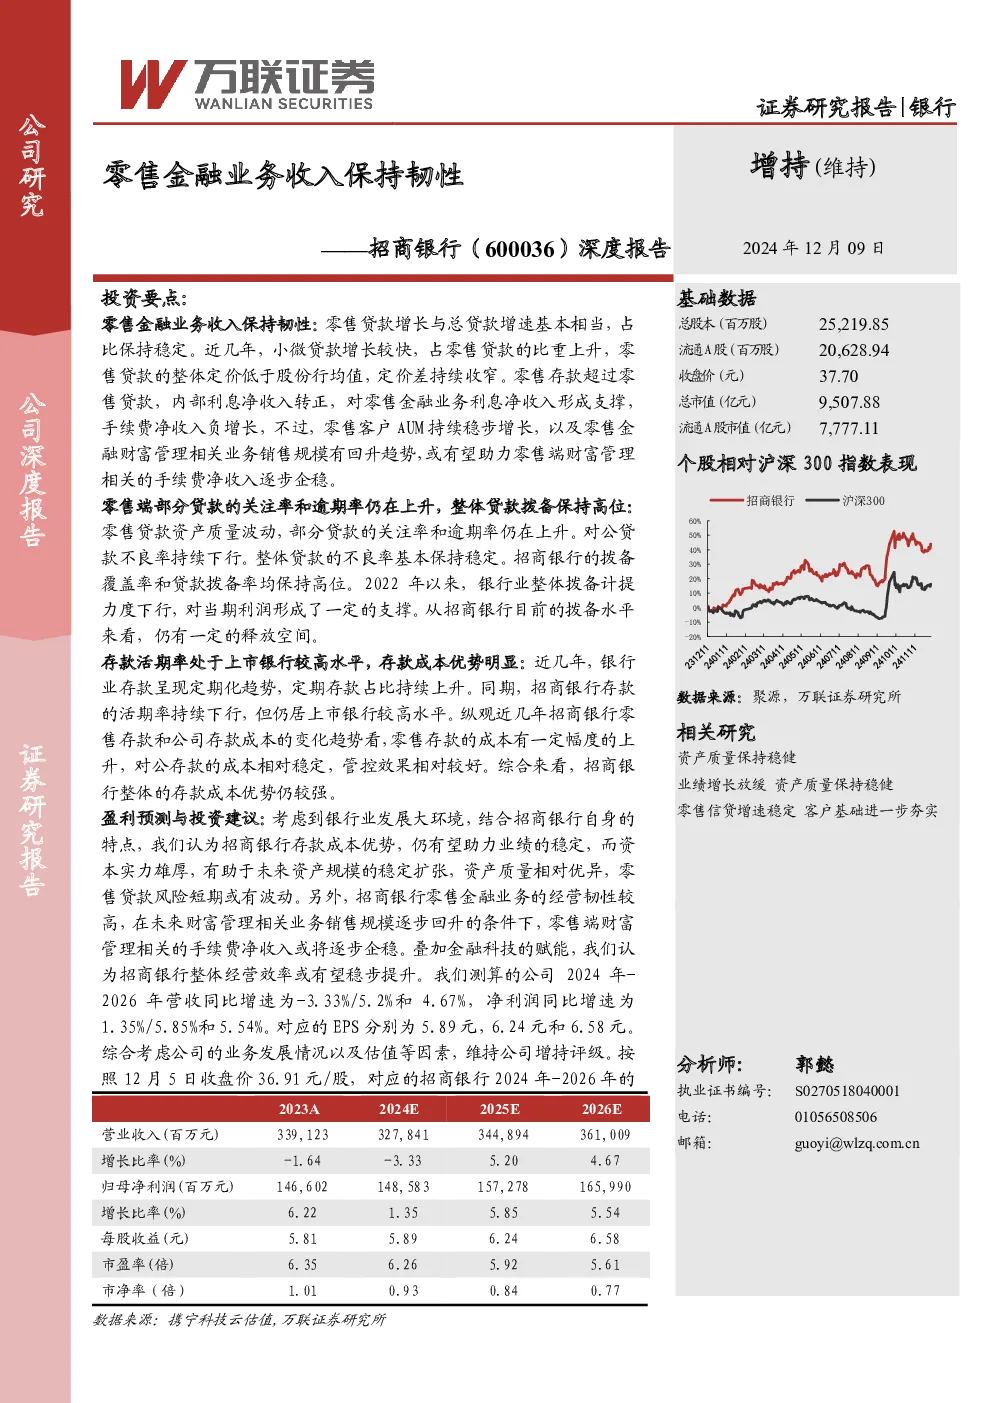
招商银行零售金融业务收入保持韧性
零售金融业务收入保持韧性
- 零售贷款占比稳定:2020-2023年,零售贷款和公司贷款的复合增速分别为9.8%和8.1%,零售贷款占总贷款的比重保持稳定,截至2024年6月末为52.5%。
- 小微贷款占比上升:小微贷款占比上升5.1个百分点至22.8%,个人住房贷款占比下降8.7个百分点至38.8%,信用卡贷款占比下降1.9个百分点至26%,消费贷款占比上升5.6个百分点至10.7%。
- 零售贷款整体定价低于股份行均值:2024年上半年,招商银行零售贷款的整体收益率低于上市股份行整体零售贷款收益率的平均水平,差值为50BP,且近几年持续收窄。
- 零售金融业务收入贡献比保持高位:截至2023年末和2024年6月末,零售金融业务营收分别为1943亿元和959亿元,对总营收的贡献度分别为57.3%和55.5%。
- 零售存款超过零售贷款规模:截至2024年6月末,零售存款达到3.8万亿,占比43.92%,实现内部净利息收入的正贡献。
- 零售金融内部净利息收入转正:受负债端规模稳定增长的支撑,内部净利息收入转正,贡献率上升,使得零售金融业务利息净收入保持小幅正增长。
- 零售财富管理相关销售规模数据回暖:2022年以来,零售AUM达到14.2万亿元,其中管理金葵花及以上客户总资产达到11.6万亿元,零售客户数2.02亿户,金葵花及以上客户数499.6万户,零售理财余额3.76万亿元。
零售信贷资产质量波动,高拨备提供安全垫
- 零售贷款不良率波动不大:近几年零售贷款的不良率有所波动,但公司贷款的不良率基本保持下行趋势,整体不良率波动相对较小。
- 部分贷款关注率和逾期率仍在上升:信用卡贷款的不良率有所上升,个人住房贷款不良率略有上升,信用卡贷款的逾期贷款余额新增较多。
- 公司贷款不良率保持稳步下行:公司贷款的不良率基本呈现稳步下行趋势,关注率和逾期率略有波动。
- 拨备保持高位:截至2024年9月末,拨备覆盖率为432.15%,贷款拨备率4.06%,均处于行业高位,仍有一定释放空间。
存款活期率仍居行业高位,存款成本优势明显
- 银行业存款定期化趋势:定期存款的占比持续上升,推升了存款的整体成本,活期存款的占比已下降到26.6%。
- 招商银行公司存款成本相对稳定:2024年上半年,招商银行存款活期率仍超过50%,零售存款平均成本率为1.51%,公司存款平均成本率为1.68%,整体存款成本优势仍较强。
资本雄厚,稳定扩张可期
- 资本充足率高:截至2024年6月末,核心一级资本充足率、一级资本充足率以及资本充足率分别为13.86%、16.09%和17.95%,较年初上升,为公司未来的资产扩张提供了坚实的基础。
盈利预测及投资建议
- 银行业整体经营情况展望:发行特别国债补充核心一级资本,大行新增信贷市场份额提升,净息差仍有下行压力,不良生成率或保持稳定。
- 盈利预测:2024年-2026年营收同比增速为-3.33%/5.2%和4.67%,净利润同比增速为1.35%/5.85%和5.54%,EPS分别为5.89元,6.24元和6.58元。
- 投资建议:维持公司增持评级,2024年-2026年PB估值分别为0.93倍/0.84倍/0.77倍,PE估值分别为6.3倍/5.9倍/5.6倍。
风险提示
- 银行业整体受宏观经济、货币政策以及监管政策的影响较大。
- 公司战略发展推进不及预期;规模扩张持续性不及预期;资产端收益率下行超预期以及负债端成本管控不及预期,都会影响净息差变动幅度;资产质量持续改善趋势不及预期等。