你可能感兴趣
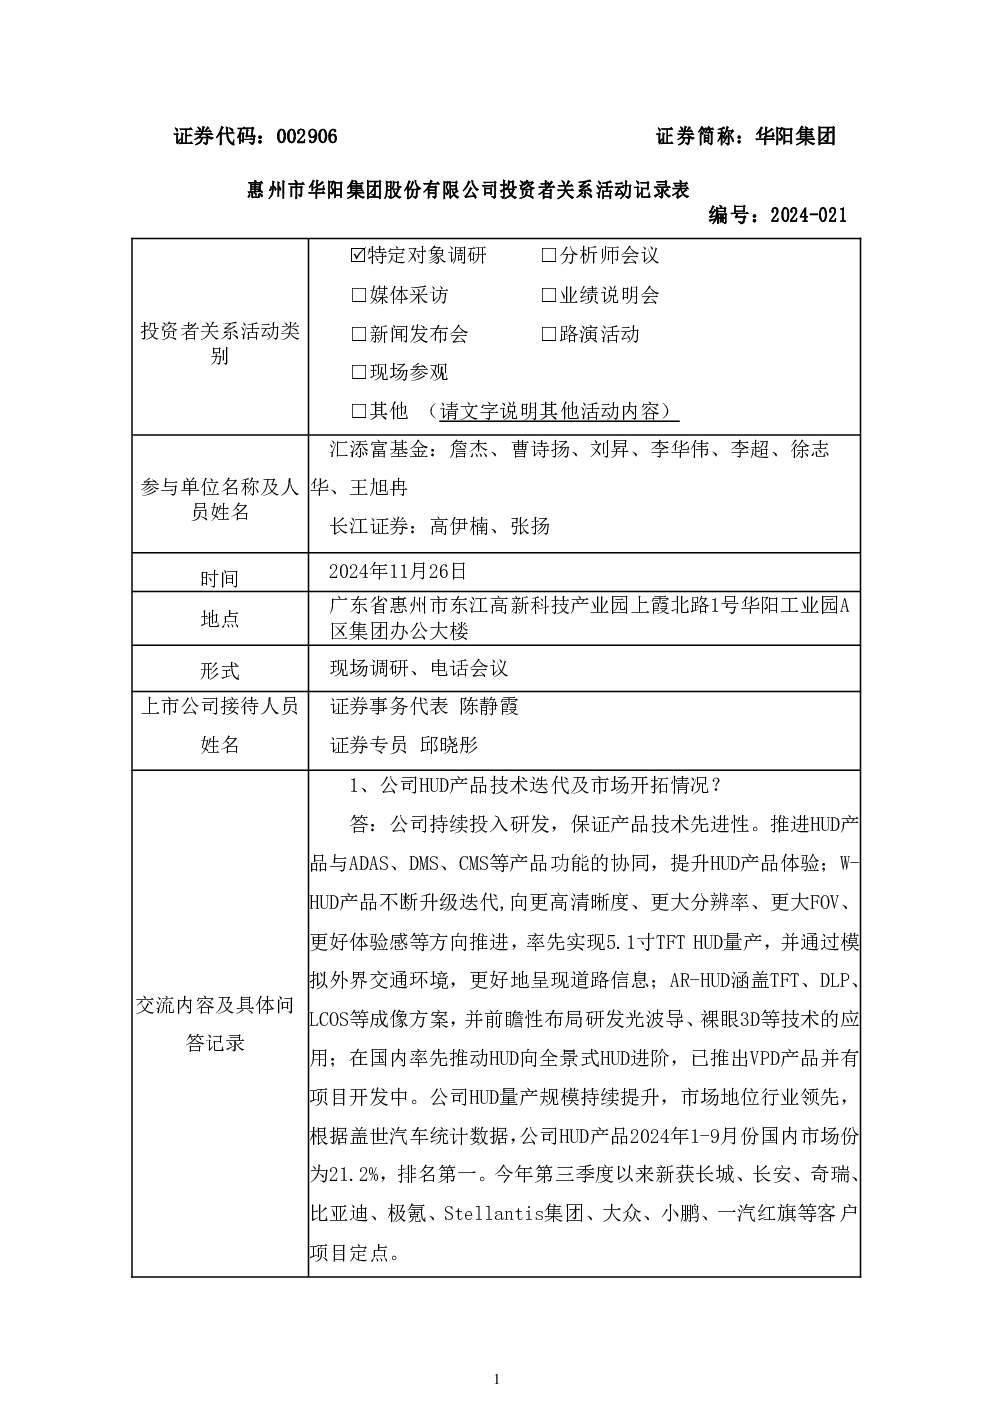
华阳集团投资者关系管理信息
未知机构2024-11-12
华阳集团投资者关系管理信息
未知机构2024-10-30
002906 华阳集团 002906华阳集团投资者关系管理信息20260805
未知机构2026-08-06
华阳集团投资者关系管理信息
未知机构2024-09-25
002906 华阳集团 002906华阳集团投资者关系管理信息20260821
未知机构2026-08-21
春兴精工投资者关系管理信息
未知机构2024-07-12
风华高科投资者关系管理信息
未知机构2024-07-16
壶化股份投资者关系管理信息
未知机构2024-07-11
通宇通讯投资者关系管理信息
未知机构2024-07-11
兆驰股份投资者关系管理信息
未知机构2024-07-09