你可能感兴趣
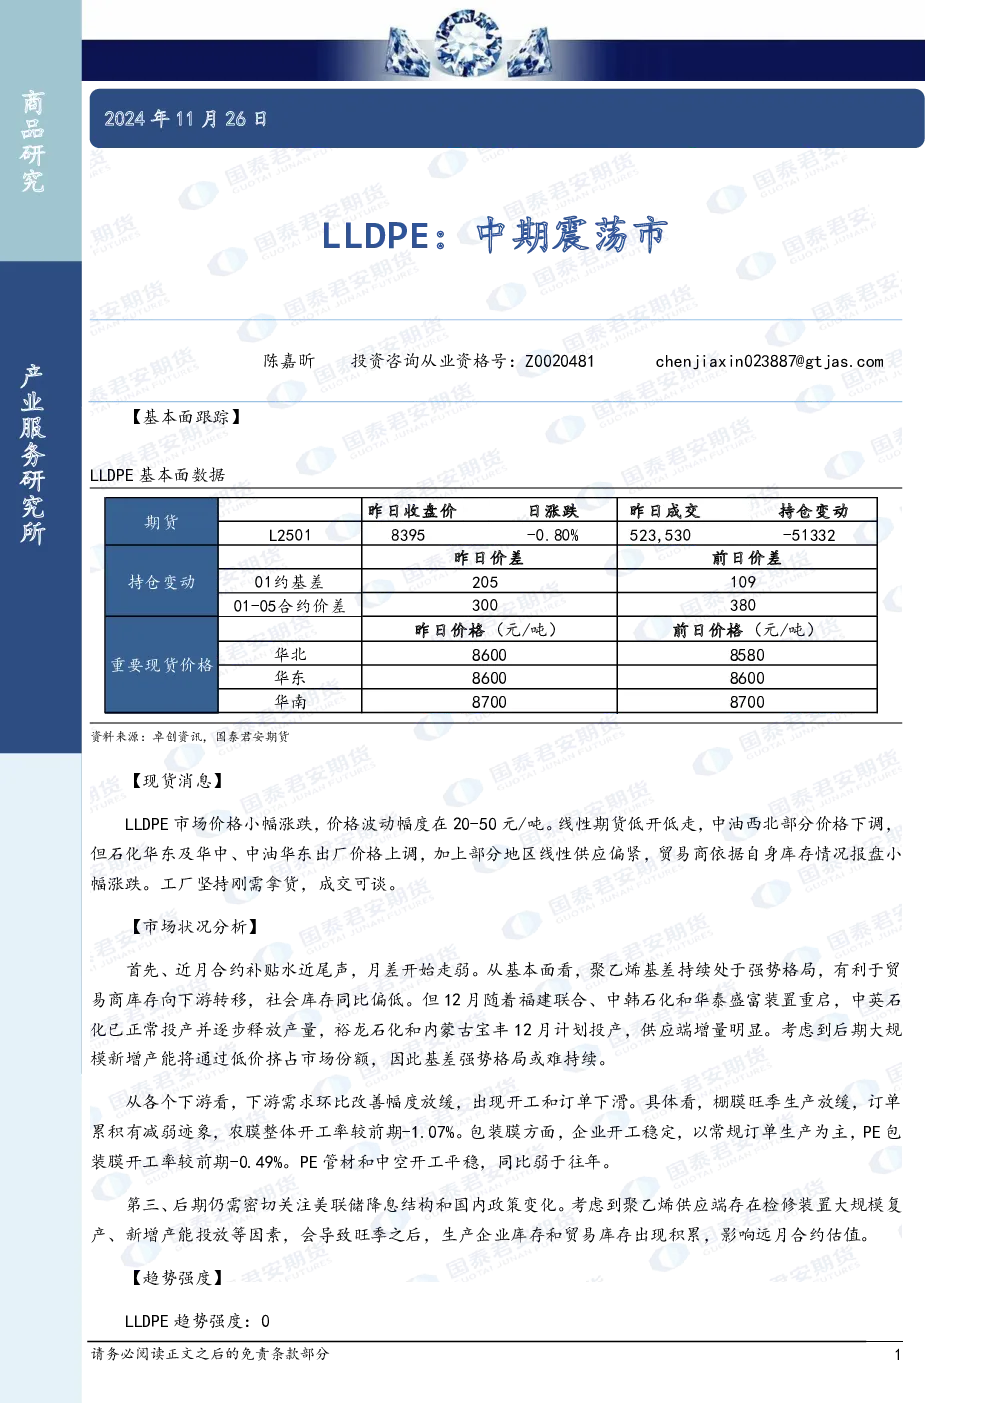
LLDPE:中期震荡市
国泰君安期货2025-05-20
LLDPE:反弹难持续,中期震荡市
国泰君安期货2024-01-02
LLDPE:短期偏强,中期震荡市
国泰君安期货2024-04-21
国泰君安期货LLDPE:短期偏强,中期震荡市
国泰君安证券2024-04-22
LLDPE:反弹难持续,中期震荡市
国泰君安期货2024-01-30
LLDPE:中期震荡市
国泰君安期货2024-12-05
LLDPE:中期震荡市
国泰君安期货2024-11-12
LLDPE:中期震荡市
国泰君安期货2024-11-19
LLDPE:中期震荡市
国泰君安期货2024-11-13
LLDPE:中期震荡市
国泰君安期货2024-11-29