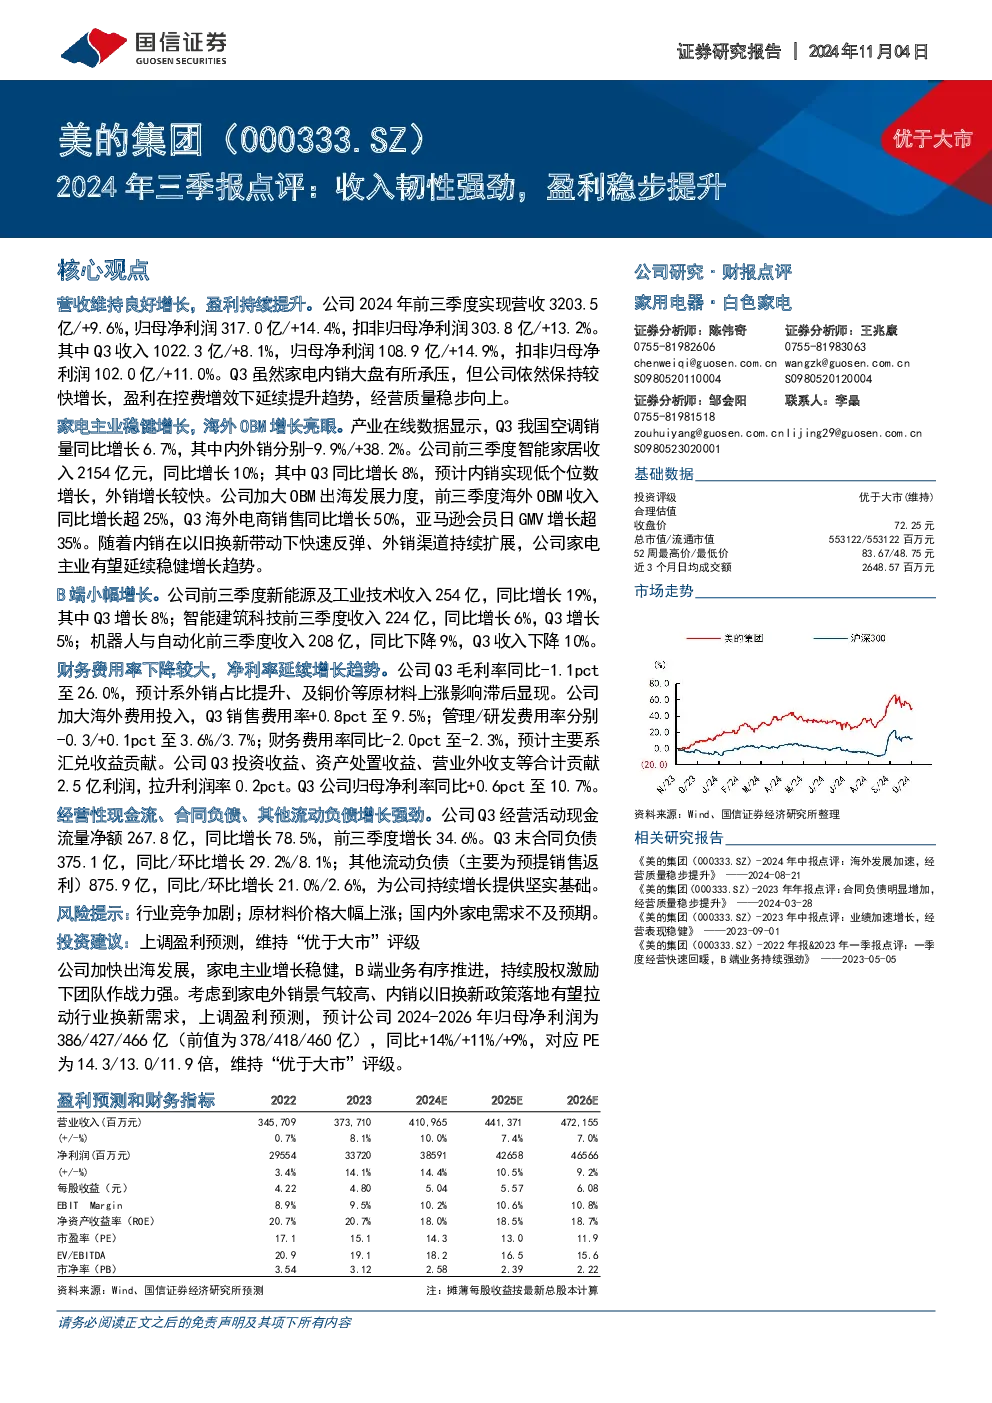
公司2024年前三季度实现营收3203.5亿(+9.6%),归母净利润317.0亿(+14.4%),扣非归母净利润303.8亿(+13.2%)。Q3收入1022.3亿(+8.1%),归母净利润108.9亿(+14.9%),扣非归母净利润102.0亿(+11.0%)。
家电主业稳健增长,海外OBM增长亮眼
产业在线数据显示,Q3我国空调销量同比增长6.7%,其中内外销分别-9.9%/+38.2%。公司前三季度智能家居收入2154亿元(+10%),其中Q3同比增长8%,预计内销低个位数增长,外销增长较快。公司加大OBM出海发展力度,前三季度海外OBM收入同比增长超25%,Q3海外电商销售同比增长50%,亚马逊会员日GMV增长超35%。随着内销在以旧换新带动下快速反弹、外销渠道持续扩展,家电主业有望延续稳健增长趋势。
B端业务小幅增长
公司前三季度新能源及工业技术收入254亿(+19%),Q3增长8%;智能建筑科技前三季度收入224亿(+6%),Q3增长5%;机器人与自动化前三季度收入208亿(-9%),Q3收入下降10%。
财务费用率下降,净利率延续增长趋势
Q3毛利率同比-1.1pct至26.0%,预计系外销占比提升及原材料上涨影响滞后显现。Q3销售费用率+0.8pct至9.5%,管理/研发费用率分别-0.3/+0.1pct至3.6%/3.7%,财务费用率同比-2.0pct至-2.3%,主要系汇兑收益贡献。Q3归母净利率同比+0.6pct至10.7%。Q3经营活动现金流量净额267.8亿(+78.5%),前三季度增长34.6%。Q3末合同负债375.1亿(+29.2%),其他流动负债(主要为预提销售返利)875.9亿(+21.0%),为公司持续增长提供坚实基础。
风险提示:行业竞争加剧;原材料价格大幅上涨;国内外家电需求不及预期。
投资建议:上调盈利预测,维持“优于大市”评级。预计公司2024-2026年归母净利润为386/427/466亿(前值为378/418/460亿),同比+14%/+11%/+9%,对应PE为14.3/13.0/11.9倍。