登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
利率策略周报:低利率是“政策合力”的重要一环
2024-11-03
唐元懋,孙越
国泰君安证券
XL
核心观点
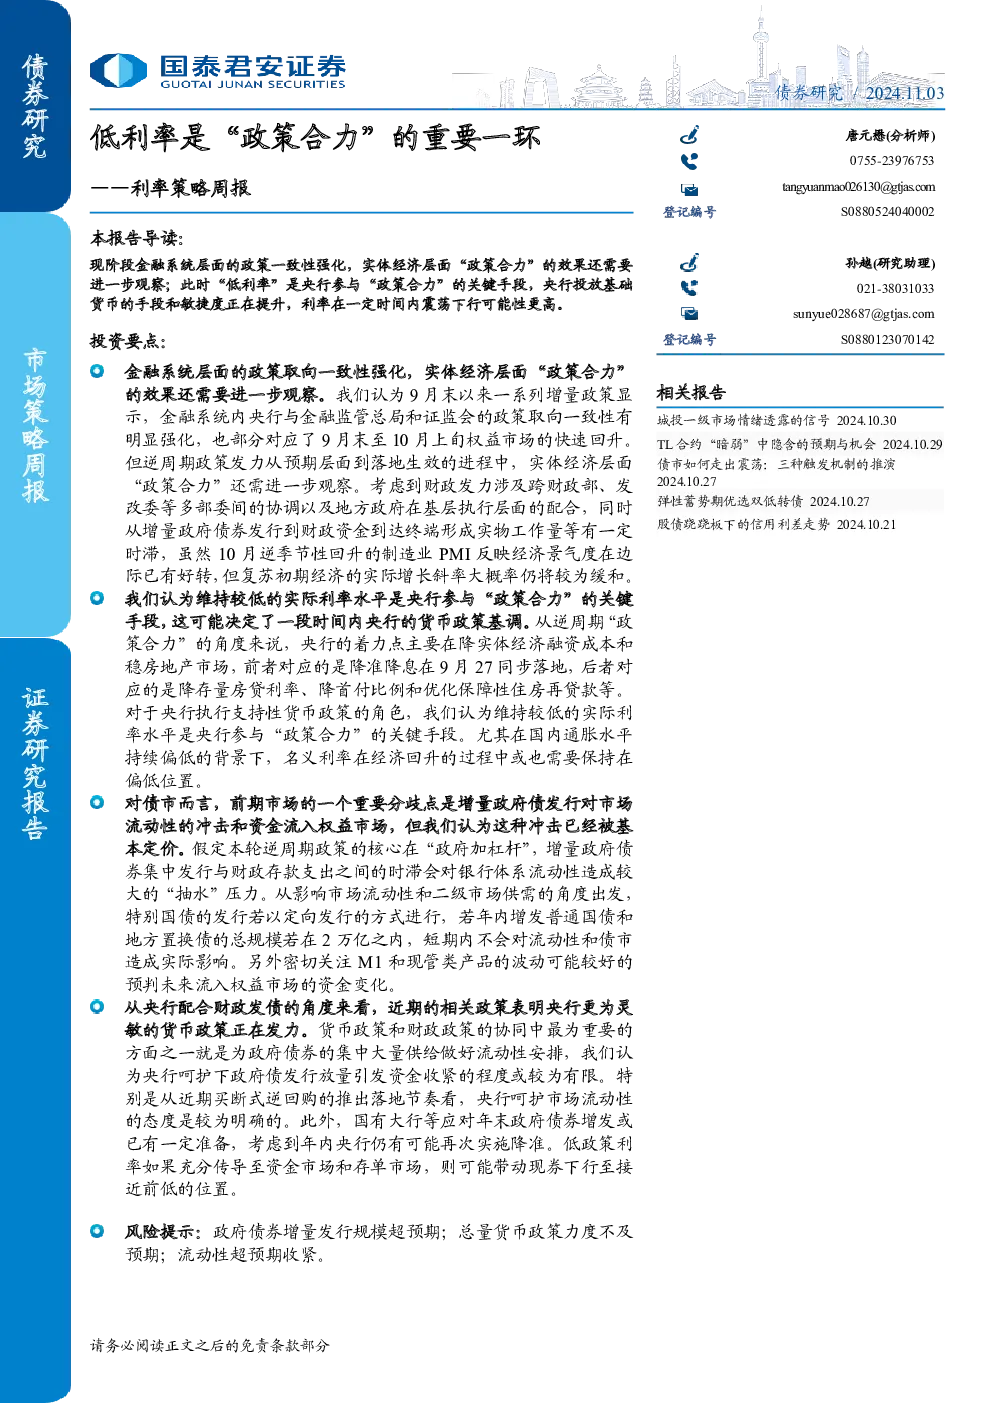
金融系统层面的政策取向一致性强化,但实体经济层面的“政策合力”效果仍需观察。9月末以来一系列增量政策显示央行与金融监管总局和证监会的政策取向一致性增强,部分对应了9月末至10月上旬权益市场的快速回升。但逆周期政策从预期到落地生效存在时滞,10月制造业PMI虽有回升,经济景气度边际好转,但复苏初期实际增长斜率仍将较为缓和。
低利率是央行参与“政策合力”的关键手段,可能决定一段时间内央行的货币政策基调。央行着力点在降实体经济融资成本和稳房地产市场,已通过降准降息、降存量房贷利率、降首付比例等手段实现。维持较低的实际利率水平对保持对实体经济支持性利率环境至关重要,尤其在国内通胀持续偏低背景下,名义利率在经济回升过程中也应保持偏低位置。
增量政府债券冲击分析
增量政府债券发行对市场流动性的冲击已被基本定价。假定本轮逆周期政策核心是“政府加杠杆”,特别国债定向发行、年内增发普通国债和地方置换债总规模在2万亿内,短期内不会对流动性和债市造成实际影响。国有大行等可能提前调升配债额度承接发行,央行配合国债净买入和买断式逆回购新工具,年内政府债券增发规模若未大幅超预期,难以引发流动性明显收敛。
以2023年四季度为例,两万亿增量政府债券发行扰动有限,10年期国债利率一度上行但未高位维持,12月后随着央行持续投放基础货币和财政支出加快,流动性逐步转松,债市情绪回暖,10年期国债收益率回落至2.6%以下。
货币政策与流动性安排
央行为配合财政发债,更为灵敏的货币政策正在发力。央行呵护市场流动性的态度明确,买断式逆回购推出节奏较快,显示央行呵护下政府债发行放量引发资金收紧的程度或较为有限。年内央行仍可能实施降准,若政策利率向资金利率传导打通,债券利率有机会接近前低。
债市周度复盘
资金利率下行:央行开展公开市场逆回购14001亿元,到期22515亿元,DR001利率下行15.46bp至1.51%,DR007利率下行17.08bp至1.74%,1年期AAA存单利率下行5.50bp至1.90%。
现券期货集体走强:2年、5年、10年、30年期国债收益率分别下行6.4bp、7.5bp、1.3bp、4.3bp;2年、5年、10年、30年期国开收益率分别下行4.7bp、2.7bp、2.2bp、3.0bp;TS、TF、T、TL主力合约收盘价分别上涨0.20%、0.31%、0.38%、0.92%。
一级市场:利率债发行107只,共计3656亿元;上周利率债共计偿还885亿元,净融资2771亿元。
周度走势:债市围绕政策预期展开博弈,利率震荡下行。前半周围绕财政政策与货币政策展开博弈,利率先上后下;后半周10月PMI回暖,流动性偏松叠加央行买断式逆回购操作,市场对资金预期走强,10年期国债收益率震荡下行,但重要会议召开在即,债市情绪趋于谨慎,周五尾盘国债收益率有所上行。
风险提示
政府债券增量发行规模超预期;
总量货币政策力度不及预期;
流动性超预期收紧。
你可能感兴趣
电子行业2022年中期投资策略:电子化是能源革命的底色,汽车成为智能物联重要一环
电子设备
国信证券
2022-07-03
台股投资策略:低利率环境中的高殖利率股
富邦证券
2015-02-24
利率市场周报:政策不是政策不是“电风扇”,变动的是人心
国泰君安证券
2019-04-28
标准落地加速行业规范化,智驾产业链迎来机遇;薄膜沉积设备是半导体设备国产化的重要一环,国产厂商正加速突破
国海证券&东方证券&方正证券&中信建投证券
2025-09-29
股权策略周报:利率可能已到顶,股市调整是短暂的
其他
2023-09-21
利率策略周报:对“预期差”的调整是良好的交易机会
中邮证券
2018-07-16
不动产与空间服务:财税、利率措施再调整,政策合力正在形成(张宇,李昊,孙静曦,王
未知机构
2022-10-04
中国银行业:评估COVID-19的影响(III)–降低基准存款利率是否是一项政策选择?
金融
招银国际
2020-02-18
债市日评:本次货币利率的回落不是季节性因素导致,是政策意图引导,因此更具稳定性
国信证券
2015-05-05
日本央行脉搏检查:日本央行希望监测关税发展情况,但其假设似乎过于谨慎,而通胀数据看起来强劲,债券损失拨备意味着为更高的政策利率做准备。我们仍然认为1月是下一次加息的基本情况,风险倾向于更早加息。
金融
巴克莱银行
2025-06-03