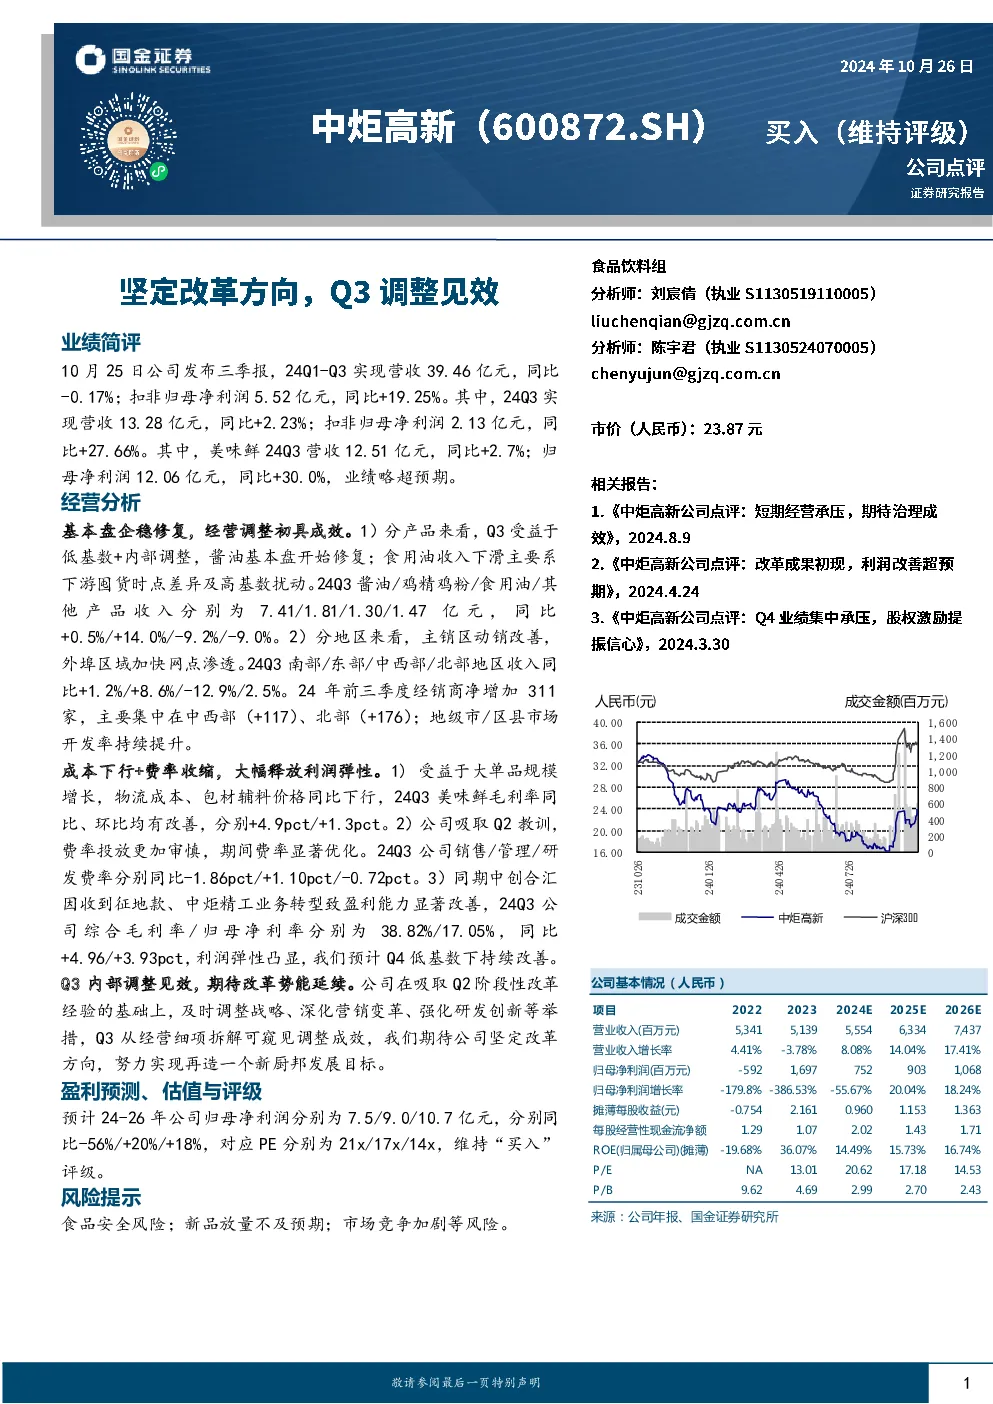
业绩简评
公司2024年Q1-Q3实现营收39.46亿元,同比-0.17%;扣非归母净利润5.52亿元,同比+19.25%。其中,Q3实现营收13.28亿元,同比+2.23%;扣非归母净利润2.13亿元,同比+27.66%。美味鲜Q3营收12.51亿元,同比+2.7%;归母净利润12.06亿元,同比+30.0%,业绩略超预期。
经营分析
-
基本盘企稳修复,经营调整初具成效
- 产品方面:酱油基本盘开始修复,Q3收入同比+0.5%;鸡精鸡粉收入同比+14.0%;食用油收入下滑主要系下游囤货时点差异及高基数扰动,Q3收入同比-9.2%。
- 地区方面:主销区动销改善,外埠区域加快网点渗透。Q3南部/东部/中西部/北部地区收入同比+1.2%/+8.6%/-12.9%/2.5%。前三季度经销商净增加311家,主要集中在中西部(+117)、北部(+176);地级市/区县市场开发率持续提升。
-
成本下行+费率收缩,大幅释放利润弹性
- 成本方面:受益于大单品规模增长,物流成本、包材辅料价格同比下行,Q3美味鲜毛利率同比、环比分别+4.9pct/+1.3pct。
- 费用方面:公司吸取Q2教训,费率投放更加审慎,期间费率显著优化。Q3公司销售/管理/研发费率分别同比-1.86pct/+1.10pct/-0.72pct。
- 利润方面:Q3公司综合毛利率/归母净利率分别为38.82%/17.05%,同比+4.96/+3.93pct,利润弹性凸显,预计Q4低基数下持续改善。
-
Q3内部调整见效,期待改革势能延续
- 公司在吸取Q2阶段性改革经验的基础上,及时调整战略、深化营销变革、强化研发创新等举措,Q3从经营细项拆解可窥见调整成效,期待公司坚定改革方向,努力实现再造一个新厨邦发展目标。
盈利预测、估值与评级
预计24-26年公司归母净利润分别为7.5/9.0/10.7亿元,分别同比-56%/+20%/+18%,对应PE分别为21x/17x/14x,维持“买入”评级。
风险提示
食品安全风险;新品放量不及预期;市场竞争加剧等风险。
公司基本情况(人民币)
- 2022年营业收入5,341百万元,同比+4.41%;归母净利润-592百万元,同比-179.8%。
- 2023年营业收入5,139百万元,同比-3.78%;归母净利润1,697百万元,同比-386.53%。
- 2024E营业收入5,554百万元,同比+8.08%;归母净利润752百万元,同比-55.67%。
- 2025E营业收入6,334百万元,同比+14.04%;归母净利润903百万元,同比+20.04%。
- 2026E营业收入7,437百万元,同比+17.41%;归母净利润1,068百万元,同比+18.24%。
市场中相关报告评级
市场中相关报告投资建议为“买入”得1分,为“增持”得2分,为“中性”得3分,为“减持”得4分,最终评分为1.00,市场平均投资建议为“买入”。
历史推荐和目标定价
- 2023-03-22 买入 35.34 N/A
- 2023-04-26 买入 34.85 N/A
- 2023-08-31 买入 32.91 N/A
- 2023-10-19 买入 32.80 N/A
- 2024-03-18 买入 24.85 33.51~33.51
- 2024-03-30 买入 26.39 N/A
- 2024-04-24 买入 27.55 N/A
- 2024-08-09 买入 19.80 N/A
投资评级的说明
- 买入:预期未来6-12个月内上涨幅度在15%以上;
- 增持:预期未来6-12个月内上涨幅度在5%-15;
- 中性:预期未来6-12个月内变动幅度在-5%-5%;
- 减持:预期未来6-12个月内下跌幅度在5%以上。