公司业务与战略
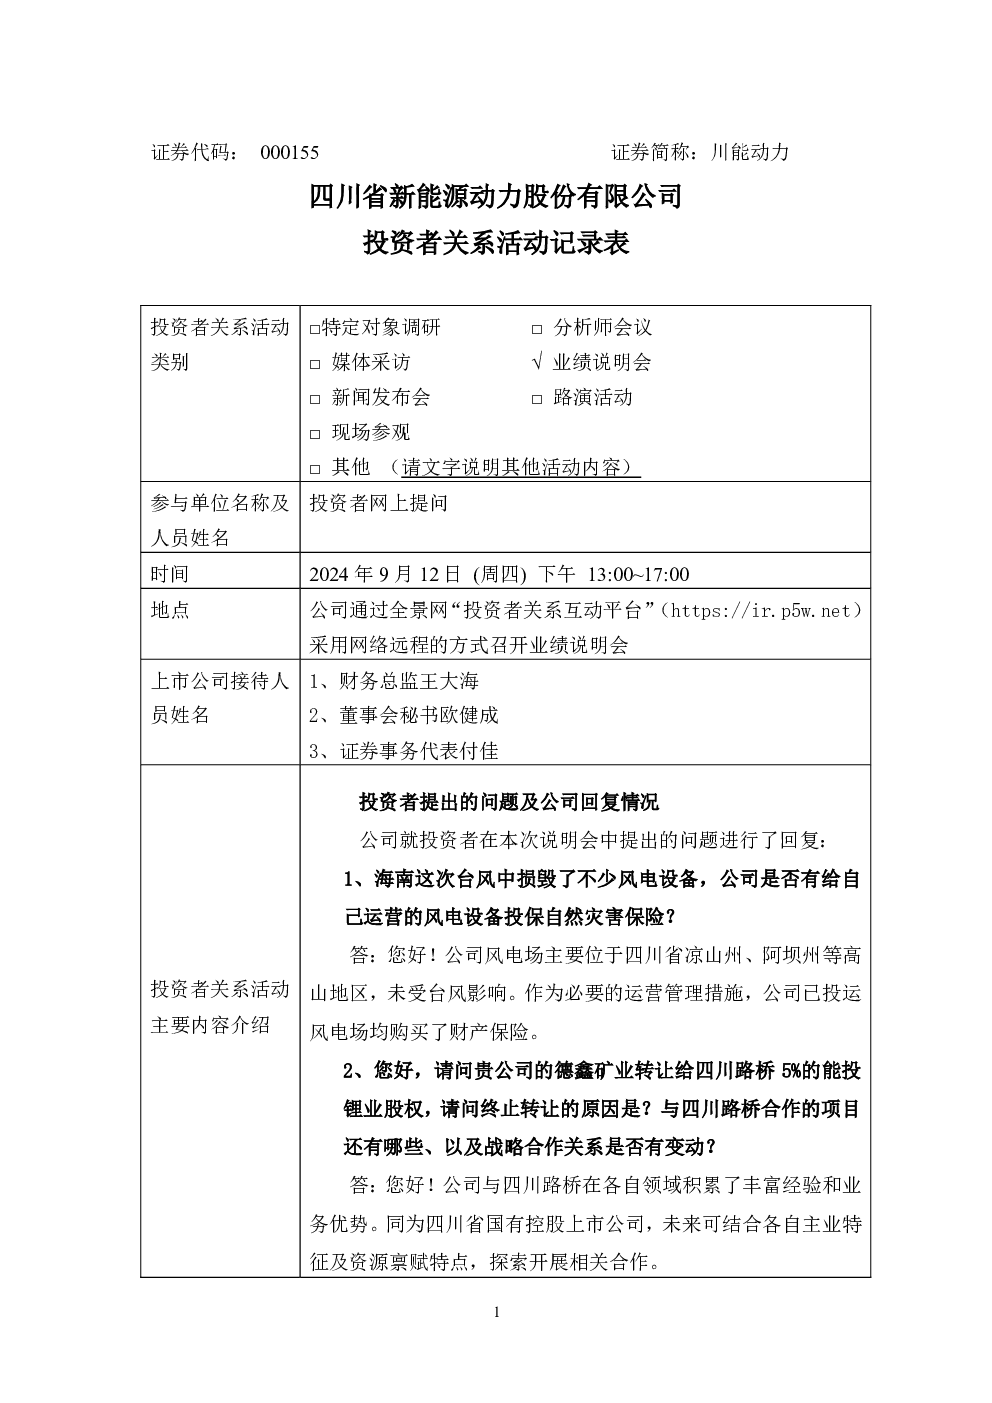
公司与四川路桥的合作主要基于双方在各自领域的优势,未来可探索相关合作。公司聚焦新能源主业,围绕新能源发电业务和锂电业务协同发展,依托四川省“多能互补”政策和控股股东四川能投的资源优势,积极争取新能源指标,持续发挥公司在新能源发电领域的核心优势。同时,公司通过合理统筹锂电产业链,发挥“垂直一体化”业务布局优势,将锂电资源优势转化为市场竞争优势。
锂电业务
- 李家沟锂矿:即将联动生产,公司已进行初步成本核算,并将结合市场环境变化、项目联动试运行情况等研究公司生产经营策略,努力实现公司利益最大化。公司暂未开展期货套期保值业务。
- 锂电业务收入:2023年出现下滑,公司计划依托资源优势,通过对锂矿锂盐业务的合理统筹,打造“垂直一体化”业务布局,结合李家沟项目联动试运行情况、市场价格趋势,研究生产经营策略,实现公司利益最大化。
- 锂矿合作:公司李家沟锂矿尚在建设,计划2024年三季度开展采选系统联动试车。公司已启动李家沟矿区增储勘探工作,未来在可尔因矿田其他区域后续资源开发上具备一定基础设施便利优势及规模优势。公司还将积极关注获取锂矿资源的机会,但需综合考虑市场环境、资源品质、资源价格等多方面因素。
新能源发电业务
- 收入增长:2023年风力及光伏发电收入增长显著,公司依据四川省“多能互补”政策、依托控股股东四川能投资源优势,在凉山州、阿坝州等地获取207万千瓦风光资源。截止目前,公司已取得177.08万千瓦光伏风电项目的核准/备案,目前正在有序开展项目开工建设前期准备工作。
- 未来计划:公司将继续加大这方面的投资,根据项目建设进度及时履行信息披露义务。
财务与经营
- 2023年业绩:净利润同比增长12.35%,主要驱动力是收入、利润结构持续优化,新能源发电利润占比持续提升,以及公司通过统筹财务资源,进一步降低财务费用,提升了净利率水平。
- 2024年上半年经营情况:公司生产经营正常,营收同比增长0.9%,下半年将持续发挥在新能源领域的优势,通过多项措施,最大限度减少锂产品市场行情下行的影响,努力实现全年经营目标。
- 2023年收入下降:主要系设备销售收入减少,同时受锂产品市场行情下行的影响,锂电业务收入有所减少。
- 经营活动现金流:2023年大幅下降,主要系销售商品收到的现金减少以及收到的电费补贴款有所减少。2024年,公司通过加大设备款项及应收电费的回收力度,预计上半年经营活动现金流量净额同比实现增长。
- 负债情况:截止2024年6月30日资产负债率49.25%,较年初下降4.57个百分点,公司整体资产负债率较低。未来公司将根据战略发展的需要,进一步优化资本结构,确保公司资产负债结构持续稳健。
技术创新与人才
- 研发投入:2023年研发投入同比增长12.54%,主要研发方向是破解生产运营难题,如风电场防冰冻综合技术集成研究与示范成果,优化集成覆冰数据采集系统、主控系统与除冰系统,提升风电机组的运行效率。
- 人才引进:公司通过搭建科技创新平台,强化稀有战略资源的综合利用及技术研发;建立多元化人才引进渠道,全方位加强公司的人才储备与队伍建设。
环保与可持续发展
公司积极争取省内优质项目,加速布局省外项目,积极参加竞争配置,不断扩大装机规模和提升市场竞争力,为实现碳减排目标、保护生态环境和促进经济社会可持续发展做出更大贡献。
国际化战略
公司目前主要聚焦国内资源获取与开发,未来将适时探索储备海外资源。
其他事项
- 股东情况:截至2024年6月28日,公司股东户数为121,247户,较2023年末有所下降。股价走势受市场环境、产业周期、生产经营等多因素影响。
- 阿坝锂矿禁令:公司控股子公司德阿锂业投建3万吨锂盐项目(正在建设),该项目所在德阿工业园为阿坝州飞地园区。
- 未来并购计划:公司未来是否会通过并购等方式来扩大业务规模,目前尚无明确计划。