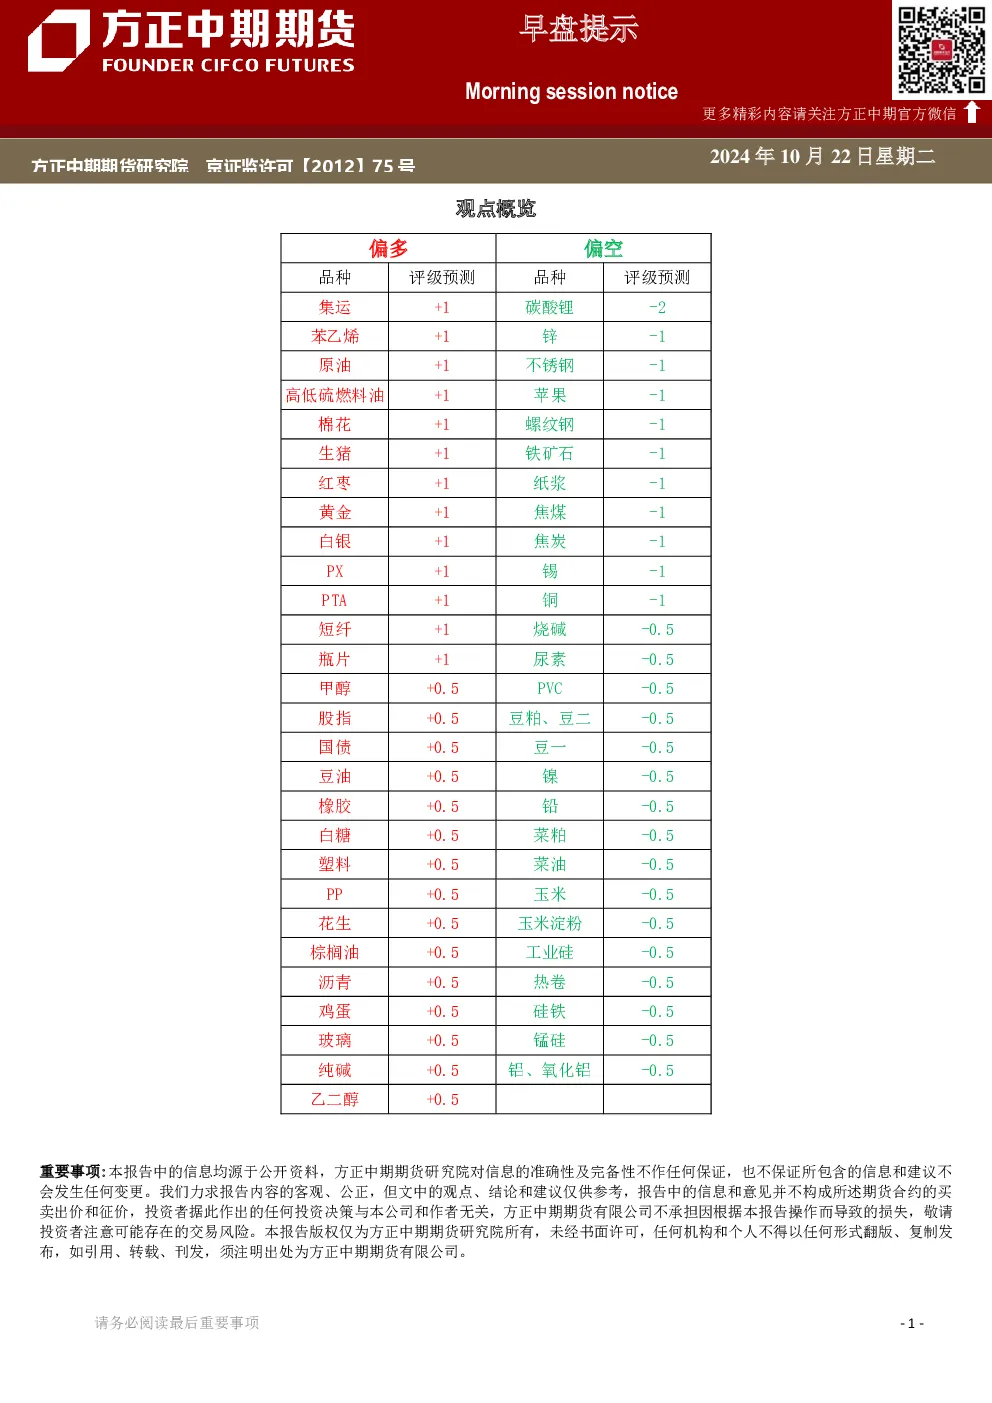
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息和意见并不构成所述期货合约的买卖出价和征价,投资者据此作出的任何投资决策与本公司和作者无关,方正中期期货有限公司不承担因根据本报告操作而导致的损失,敬请投资者注意可能存在的交易风险。本报告版权仅为方正中期期货研究院所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布,如引用、转载、刊发,须注明出处为方正中期期货有限公司。
分品种观点详述
评级预测说明:“+”表示:当日收盘价>上日收盘价;“-”表示:当日收盘价<上日收盘价。数字代表当日涨跌幅度范围(以主力合约收盘价计算)。0.5表示:0≤当日涨跌幅<0.5%;1表示:0.5%≤当日涨跌幅<1%;2表示:1%≤当日涨跌幅<2%;3表示:2%≤当日涨跌幅<3%;4表示:3%≤当日涨跌幅<4%;5表示:4%≤当日涨跌幅。评级仅供参考,不构成任何投资建议。
成交持仓方面,四个品种期货合约合计成交持仓均下降。
【重要资讯】
行业来看,31个一级行业多数上涨,行业涨跌差异变动不大,结合行业在指数中所占权重看,银行、非银金融、食品饮料对300和50拖累较大,电子、电力设备支持四大指数。资金方面,主要指数资金均明显流出。消息面上看,央行今日公开市场操作净投放流动性1662亿元,短端资金成本维持低位附近。今日公布数据显示,10月1年和5年LPR均下调25bp,表现超市场预期,这也是LPR改革以来最大力度下调。此前数据显示,三季度GDP同比增速低于二季度但略超预期,9月产出、投资、消费多超预期,通胀和外贸则弱于预期,社融和贷款暂时稳定。总体上看,国内经济修复趋势短期加速,通缩风险开始缓和。基建明显改善但地产仍待观察,内需或将恢复,外需仍存压力,政策落地效果和总需求节奏依然是焦点。海外方面,市场对11月和12月美联储降息预期维持25BP,美股刷新高点后维持高位震荡。地缘政治风险基本稳定,风险偏好变动不大。
【市场逻辑】
部分经济数据好转,国内经济修复有所加速,但更多利多仍待释放。市场焦点正从强预期转向弱现实,政策宽松带动力减弱。继续关注是否有更多稳增长经济政策或超预期经济数据助力市场表现。外盘影响仍偏多,风险偏好影响有限。长期来看,基本面风险或能够缓和,企业盈利预期、政策宽松节奏和地产修复、债务化解情况仍是关键。
策略方面,股指震荡偏强走势,可高抛低吸、波段操作,中长期焦点仍在IF和IH。期现套利方面,交割后首日近月合约套利空间有限,关注IM远端贴水反套机会。跨期价差方面,关注03和11合约,以及新上市的06和11合约价差。跨品种方面,IH、IF对IC、IM比价短期持续回落,仍可关注做多机会,中长期则等待上行方向重新确认。
【行情回顾】
(此处省略各品种的具体行情回顾)
【重要资讯】
(此处省略各品种的具体重要资讯)
【市场逻辑】
(此处省略各品种的具体市场逻辑分析)
【交易策略】
(此处省略各品种的具体交易策略建议)
【行情复盘】
(此处省略各品种的具体行情复盘)
总结
本报告对多个期货品种进行了分析,指出国内经济修复有所加速,但更多利多仍待释放,市场焦点正从强预期转向弱现实,政策宽松带动力减弱。报告建议股指震荡偏强走势,可高抛低吸、波段操作,中长期焦点仍在IF和IH。同时,报告还提供了各品种的具体交易策略建议。