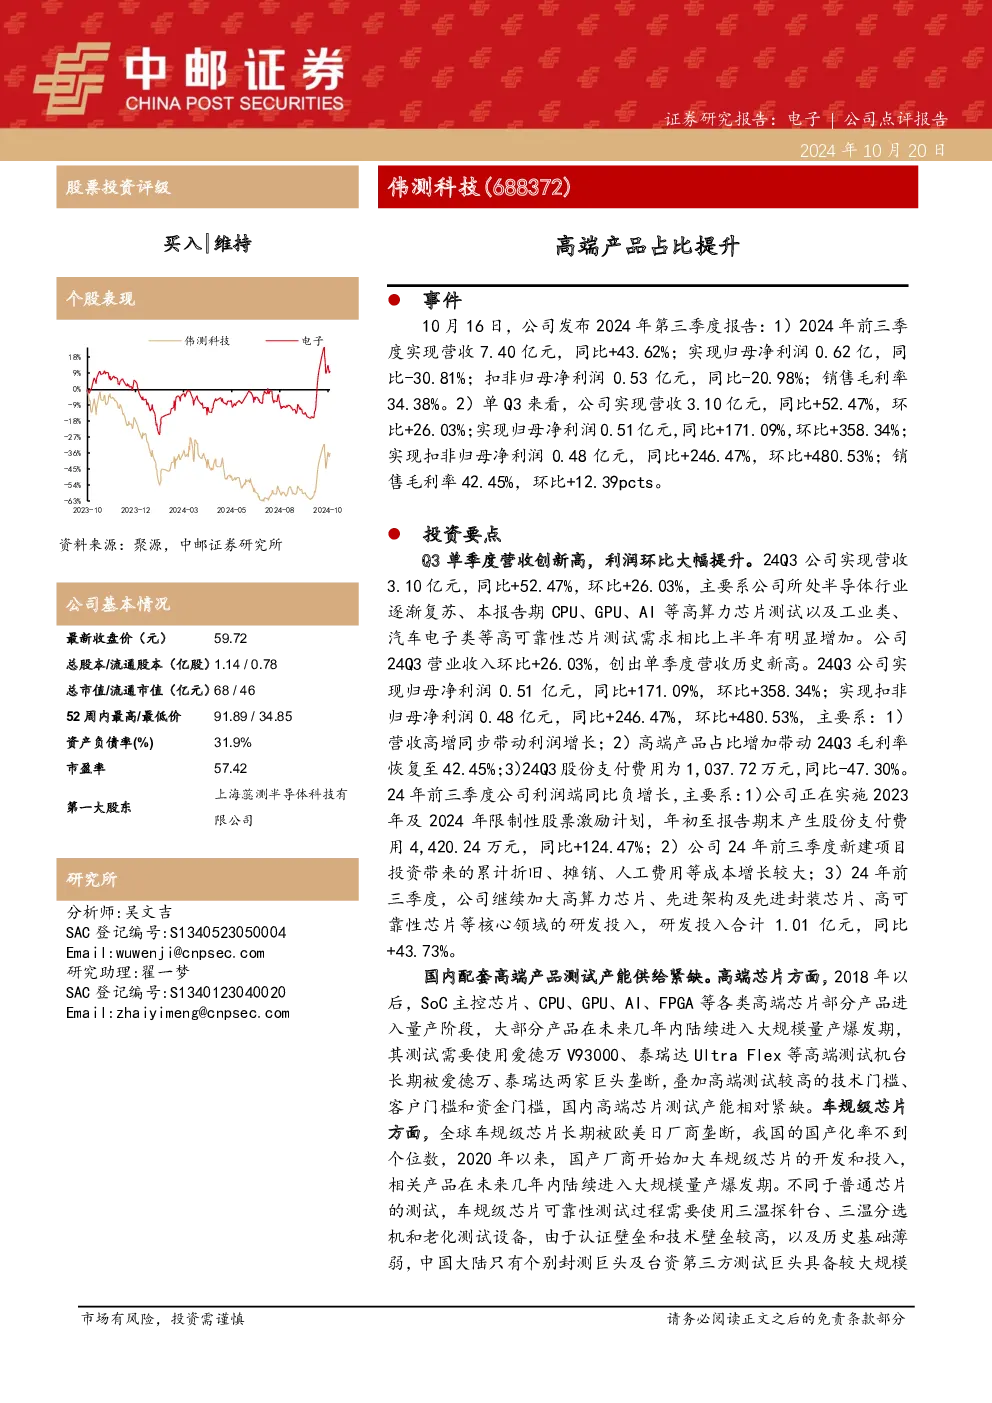
核心观点与关键数据
- 2024年前三季度业绩表现:公司实现营收7.40亿元(同比+43.62%),归母净利润0.62亿元(同比-30.81%),扣非归母净利润0.53亿元(同比-20.98%),销售毛利率34.38%。单Q3营收3.10亿元(同比+52.47%,环比+26.03%),归母净利润0.51亿元(同比+171.09%,环比+358.34%),扣非归母净利润0.48亿元(同比+246.47%,环比+480.53%),销售毛利率42.45%(环比+12.39pcts)。
- Q3利润环比大幅提升原因:营收高增带动利润增长、高端产品占比提升(毛利率恢复至42.45%)、股份支付费用减少(环比-47.30%)。
- 前三季度利润端同比负增长原因:股份支付费用增加(同比+124.47%)、新建项目投资带来的成本增长、研发投入加大(同比+43.73%,合计1.01亿元)。
行业背景与产能紧缺
- 高端芯片测试产能紧缺:SoC、CPU、GPU、AI等高端芯片测试长期被爱德万、泰瑞达垄断,技术、客户、资金门槛高,国内产能相对紧张。
- 车规级芯片测试产能紧缺:全球市场被欧美日厂商垄断,国产化率低,认证及技术壁垒高,国内仅有少数巨头具备规模产能。
扩产计划与募资用途
- 可转债募资方向:重点投资“高端芯片测试”及“高可靠性芯片测试”,优先服务高算力芯片、先进架构芯片、车规级芯片等需求。
- 产能扩充规模:购置近200台高端测试机台(爱德万、泰瑞达等)及近200台高可靠性测试设备,缓解国内产能紧张局面,保障集成电路测试自主可控。
- 收入结构预期:募投项目预计90%收入来自“高端芯片测试”。
投资建议与研究结论
- 业绩预测:预计2024-2026年营收分别为11.15/15.13/20.39亿元,净利润1.38/2.51/3.85亿元,对应PE分别为54/30/20倍。
- 评级:维持“买入”评级。
- 风险提示:下游需求不及预期、研发进展不及预期、扩产进度不及预期、客户订单不及预期、市场竞争加剧。