大市分析
港股于10月17日继续震荡调整,整体仍处于阶段平稳期。市场主要调整早前的亢奋升幅,恒指守于20000点水平,成交量降至2000亿元以下,但流动性依然活跃。市场关注住建部发布的楼市支持措施,包括信贷规模倍增、货币化安置城中村改造、允许银行收购房企存量土地等,预计将助楼市止跌回稳。然而,民营房企融创中国宣布配股集资12亿港元,导致内房股大跌,市场谨慎观望氛围加剧。恒指收盘报20079点,下跌208点或1.02%。
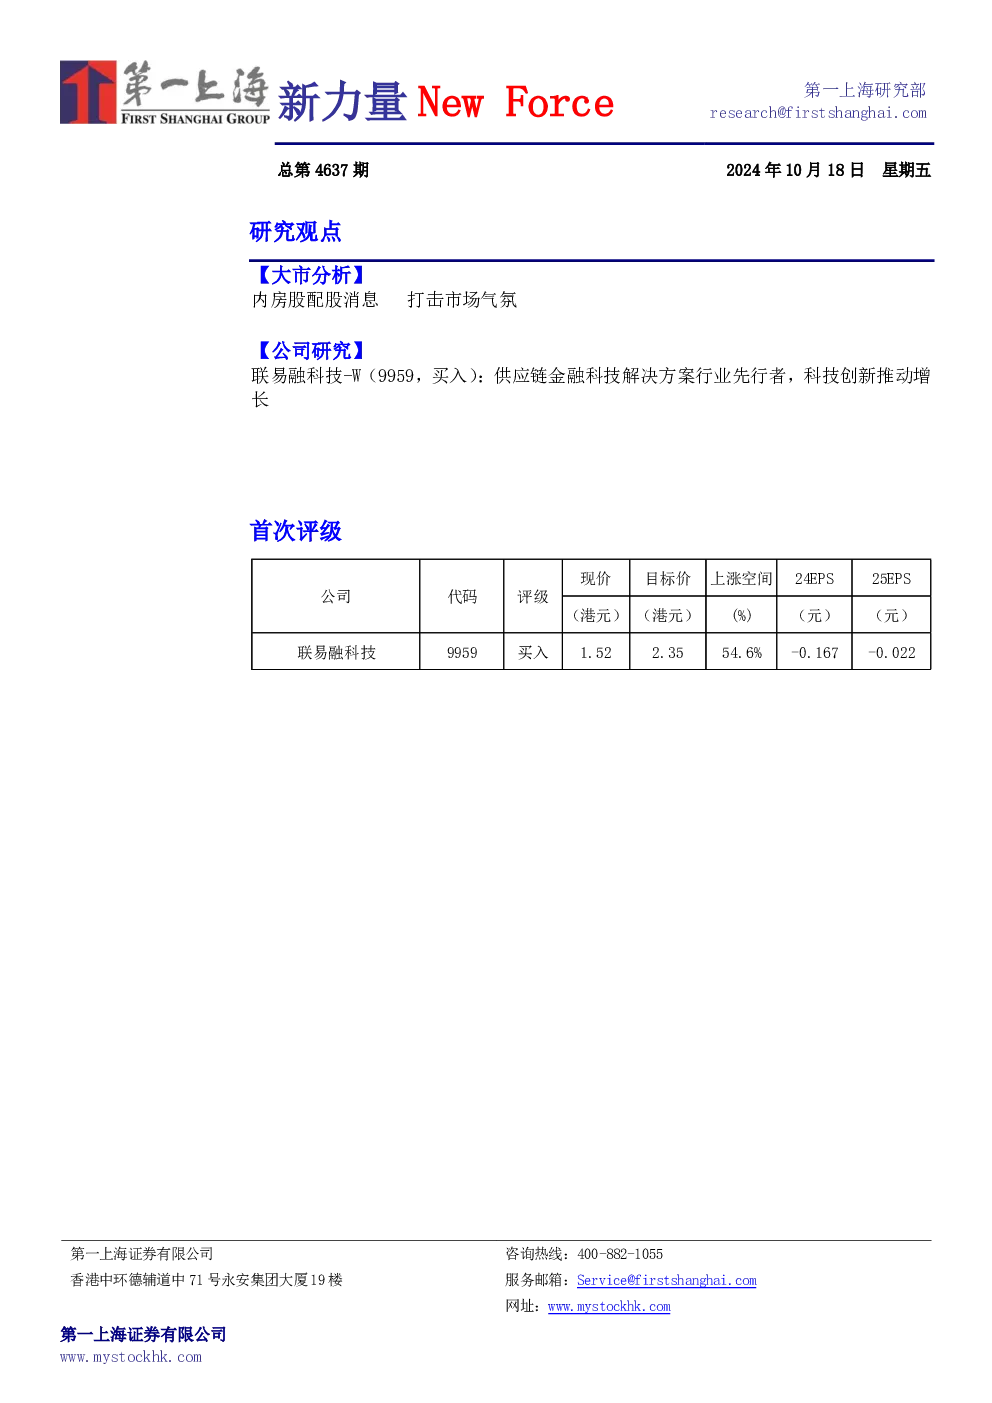
公司研究:联易融科技-W(9959,买入)
联易融科技是领先的供应链金融科技解决方案提供商,2016年成立并于2021年于港交所主板上市,为首家上市的中国供应链金融科技SaaS企业。公司为核心企业和金融机构提供云原生解决方案,优化供应链交易支付周期,实现数字化工作流程。
基石业务:供应链金融科技解决方案为公司主要收入来源,包括核心企业云及金融机构云。AMS云及ABS云客户多为地产行业,多级流转云覆盖客户行业范围较广,收入有望保持较好增长。2024年上半年处理的供应链资产总量为1560亿元,同比增长14.6%,客户数量达856家,同比增长16%,客户留存率达96%。
新兴解决方案:主要包括跨境云国际业务及中小企业信用科技解决方案。公司加速产品创新,推进数智化国际化应用落地,2024年上半年处理的供应链资产总量为99亿元,同比增长67.7%。
多元化客户结构:公司覆盖多行业核心企业客户及合作伙伴,已覆盖全部31个申万行业分类。截至2024年上半年,核心企业云客户数达726个,合作伙伴数量达1750个,金融机构云客户数达130个,合作伙伴数量336个,同比均有较好增长。上半年为核心企业客户和合作伙伴处理的供应链资产交易量超过20亿元的行业包括13个,主要五大行业包括建筑/基础设施、房地产、电力设备、商贸零售及机械。整体客户留存率从2023年的86%回升至2024年上半年的96%。
研究结论:联易融作为供应链金融科技行业的领先者,持续产品创新,积极有质量拓客。2024年上半年实现收入4亿元,现金储备51亿元。预测公司2024年至2026年的收入分别为9亿元、10亿元和11亿元,经调整净利润分别为-2.3亿元、0.1亿元和1亿元。基于此给予公司5倍PS值,合理市值50亿元,目标价2.35港元,较现价有52.6%的上涨空间,给予买入评级。