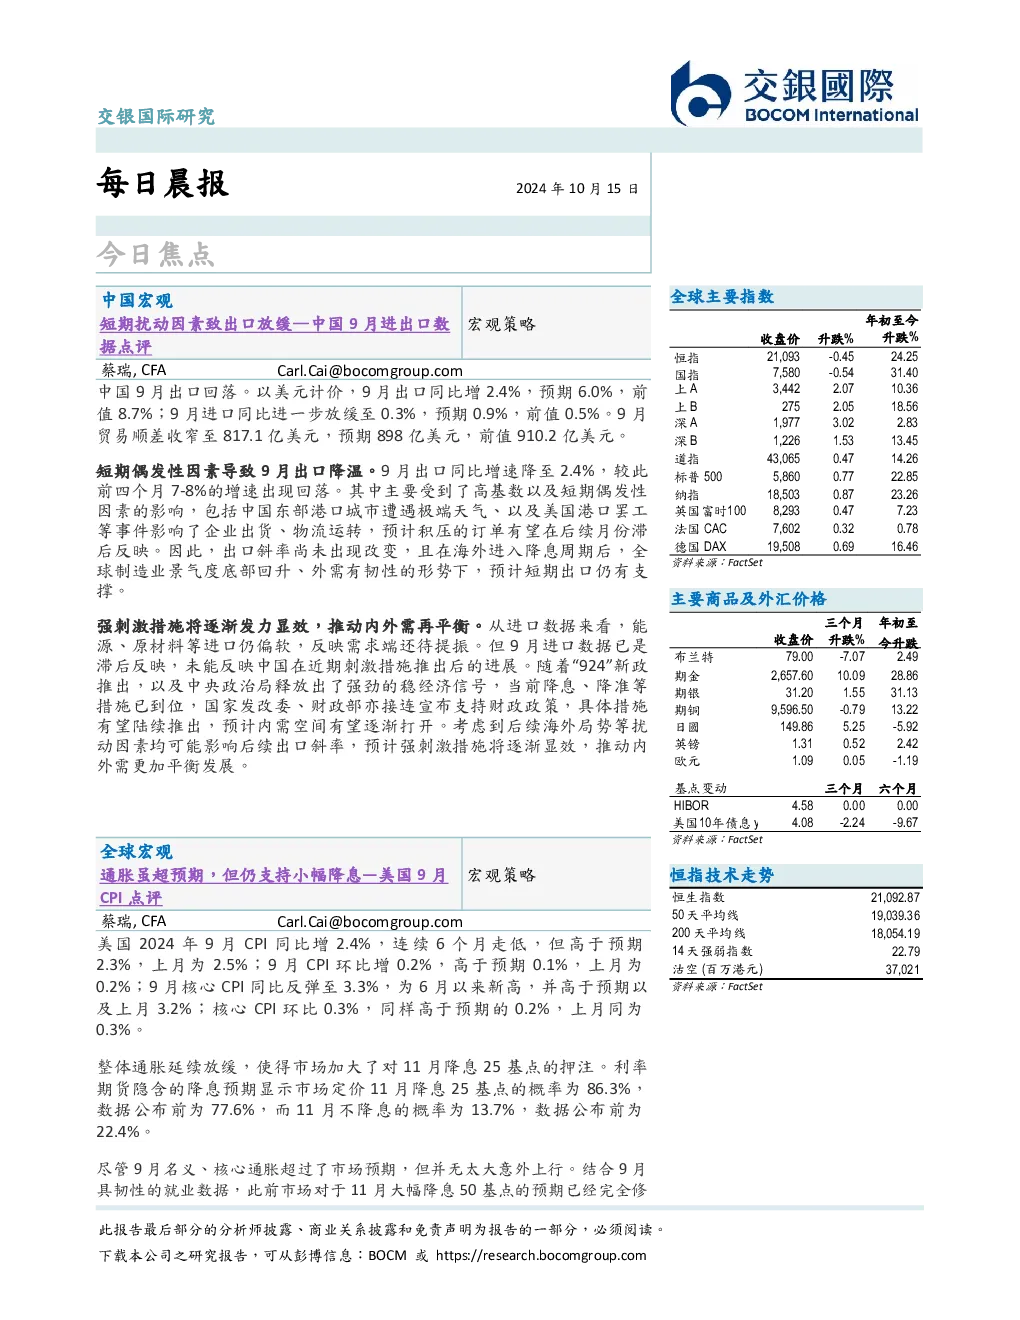
中国9月出口回落,短期偶发性因素影响,强刺激措施将逐渐发力显效
- 中国9月出口数据:以美元计价,9月出口同比增2.4%(预期6.0%,前值8.7%),进口同比放缓至0.3%(预期0.9%,前值0.5%),贸易顺差收窄至817.1亿美元(预期898亿美元,前值910.2亿美元)。
- 出口回落原因:主要受高基数及短期偶发性因素影响,如极端天气、美国港口罢工等,预计积压订单将在后续月份反映,出口斜率未改变,海外降息周期下外需仍有韧性。
- 内需提振措施:随着“924”新政推出及中央政治局稳经济信号,降息、降准等措施已到位,财政政策亦将陆续推出,预计内需空间逐渐打开,推动内外需平衡发展。
- 通胀与降息预期:9月名义、核心通胀超预期,但无太大意外,结合就业数据,市场对11月降息预期已修正,降息25基点为基本情形,与美联储点阵图中位数一致,需关注后续美国经济数据。
公司业绩与股价预测
- 某公司:预计3季度收入同比增6%至442亿元,调整后净利润同比增29%至10.9亿元,上调全年调整后净利润19%至60亿元,对应净利润率3.4%。消费回暖及接入淘宝将催化股价上涨,目标价从11.30港元上调至16.30港元,维持买入评级。
- 游戏业务:预计3季度游戏收入同比增11%,本土/海外手游收入同比增15%/18%,端游收入降幅收窄至1%。
- 广告业务:小幅下调3季度广告收入同比增速至16%,主要考虑广告主投放预算调整及腾讯视频内容热度不及预期。
- 金融科技:预计3季度支付业务收入同比增1%,淘宝增量贡献逐步起量,云业务持续健康增长。
- 展望与估值:基本维持2024/25年净利润预期,将估值调整至2025年,按20倍市盈率,上调目标价至513港元,维持买入。
特斯拉机器人与半导体行业
- 特斯拉机器人发布会:Cybercab、Robovan车顶无激光雷达,Optimus机器人具备较强灵活性和视觉能力,新版Optimus更侧重交流互动智能,但Robotaxi方面未提及商业模式、监管等,略利空Robotaxi板块。
- 科技股反弹:港股和A股科技股强势反弹,MSCI信息科技指数涨4.8%,半导体产品与设备指数涨9.6%。本轮上涨或因电子和半导体公司业务周期性恢复及政策刺激,建议关注韦尔股份和卓胜微。
- 台积电:9月营收同比+40%,环比持平,反映AI芯片及CoWoS封装技术供不应求,或缓解市场对AI基础设施支出放缓的担忧。
- AMD:发布MI325X人工智能加速芯片,算力水平符合预期,MI350产品或使用CDNA 4架构,产品更有竞争力,公司在人工智能基础设施产品完整性上进步明显。
免责声明
本报告为高度机密,仅供交银国际证券客户阅览,不得复制、分发或转交,内容仅供参考,不构成投资建议,投资者应独立评估风险。