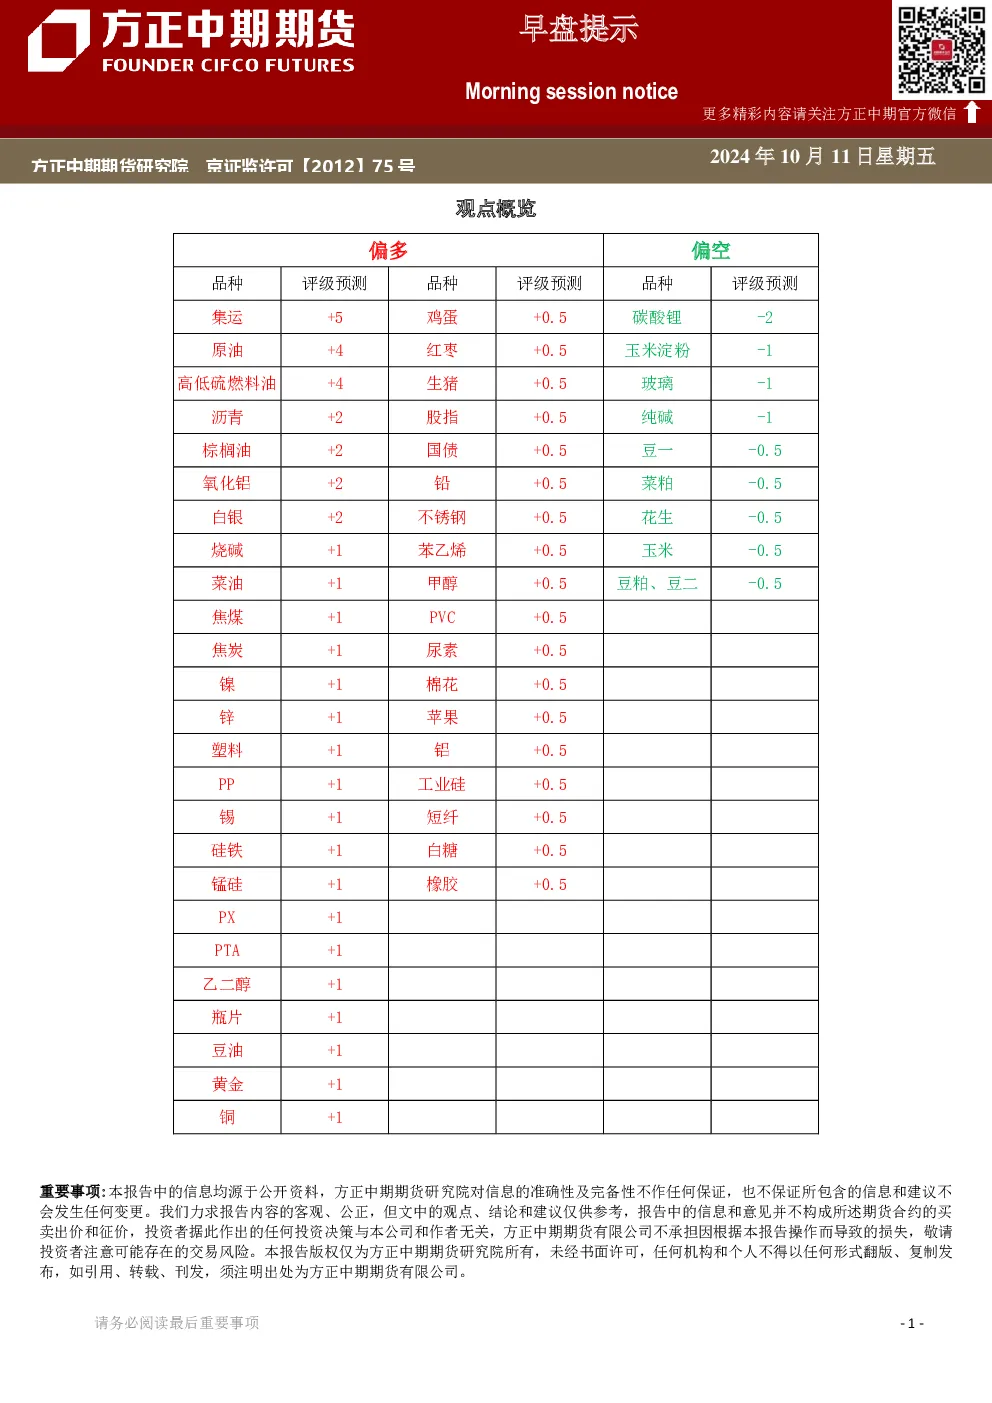
观点概览
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的观点、结论和建议仅供参考,不构成任何投资建议。方正中期期货有限公司不承担因根据本报告操作而导致的损失。
分品种观点详述
铜价
- 宏观层面带来较多共振扰动,节后内盘工业品对利好政策措施情绪有所消化,出现较为广泛的获利了结。
- 供应端,10月国内电解铜产量预计将继续下降,因冶炼厂检修和冷料供应紧张。
- 需求端,9月铜需求阶段性改善,但铜价9月涨幅已较大,将在一定程度抑制下游需求的释放。
- 节后国内库存阶段性累库,但10月国内铜库存仍有望进一步去化,去库速度预计较9月放缓。
- 铜价短期技术性回调后仍有上行动能。
铅价
- 节后则累库存兑现,电动车新国标降低对车重要求,利好铅蓄电池需求。
- 进口窗口关闭,对铅精矿进口补充并不有利。
- LME铅库存19万吨以内,国内铅库存因假期间供需错配如期累库存有所发生。
- 后续继续关注现货市场精废价差变化,尤其关注蓄电池相关需求回升,企业开工,出口变化等情况。
镍生铁
- 2024年9月中国&印尼镍生铁实际产量金属量总计14.83万吨,环比增幅0.78%,同比减少0.83%。
- 2024年1-9月中国&印尼镍生铁总产量131.59万吨,同比减少1.59%。
- 住友金属矿业表示,受印尼持续增产推动,明年全球镍市料将出现更大的供应过剩。
锡价
- 未来原生锡冶炼企业所面临的原料采购难还将进一步加剧。
- 8月锡矿进口数据环比大幅减少41.43%,同比下降67.41%。
- 8月锡焊料企业开工率环比下降1.18个百分点,主因淡季下终端客户需求量减少。
- 上期所库存继续下降,LME库存环比减少,smm社会库存周环比继续下降。
碳酸锂
- 本周碳酸锂产量13171吨,较节前一周增加536吨,超出市场预期。
- 样本库存延续下降势头,近两周去库速度和节前一周相当。
- 碳酸锂的弱反弹行情或已结束。
- 后期碳酸锂主力11月合约或因交割压力偏弱运行,非主力合约或受到联动影响,建议偏空思路操作。
玻璃
- 国内浮法玻璃生产企业库存降幅明显,假期及节后初期多数区域出货表现良好。
- 市场或从交易涨价去库转向降价累库。
- 行业大面积亏损的态势在供应有效减量前可能有反复但很难逆转。
焦炭
- 国庆期间第三、四轮提涨落地,第五轮提涨近日也全部落地,焦化利润修复下上周焦企开工与产量均小幅上行。
- 本周钢材产量继续上行,但终端需求增速放缓,库销比回落,需求短期或见顶。
- 预计短期焦炭走势震荡,政策因素是本轮行情的主要助推因素。
锰硅
- 上周锰硅开工率与产量持稳,前期累积下的高库存压力仍在。
- 需求方面,本周钢材产量继续上行,但终端需求增速放缓,库销比回落,需求短期或见顶。
- 整体上库存压力难以缓解,后续基本面仍要承压。
苯乙烯
- 后期装置检修增多,预计供应逐步收缩。
- 部分下游节假日放假,下游整体开工下调。
- 预计苯乙烯供需存边际改善预期,但后期海外货源增加,或将对冲部分国内因装置检修带来的供应缩量。
大豆
- 巴西大豆出口供应开始紧张。
- 我国油脂整体库存在下降,豆油库存还是处于偏高位置,预计四季度开始豆油也将进入去库存阶段。
纸浆
- 纸浆节后短暂跟随商品上涨后,伴随国内宏观氛围回落,纸浆重回弱势。
- 成品纸方面,10月以来暂稳,但尚未有走强迹象。
- 后期关注成品纸价格能否企稳反弹,短期国内市场情绪降温后,纸浆重回基本面逻辑,暂维持偏弱整理。
生猪
- 养殖户维持较高盈利水平。
- 10月份集团厂出栏月环比小幅反弹3%左右,散户出栏预计持续增加。
- 中期供需基本面上,此前产业链供大于求局面逐步得以改善,边际四季度下游冻品库存处于低位,或将利多白条价格。
- 期价上,目前整体估值得以向上修复,基本面供需环比边际继续改善的情况下,现货价格预计难有深度下跌,远端期价或延续宽幅震荡。
玉米及玉米淀粉
- 短期低位震荡。
- 操作方面建议观望或者维持逢高做空思路。
苹果
- 国内苹果市场供应充足,价格持续走低。
- 后期关注苹果价格能否企稳反弹。
天然橡胶
- 国内云南、海南割胶工作基本恢复正常,新胶上市提速。
- 9月中国重卡市场销量环比下滑7%,同比下滑32%。
- 短期橡胶价格仍有较强支撑,此次下挫打破橡胶涨势,预计转为高位震荡为主。
- 短期沪胶主力合约预计在17500-18700高位震荡为主,短线区间操作为主。
白糖
- 巴西产糖前景的担忧是主要利多因素。
- 巴西近期及未来一周的降雨改善了作物生长条件,全球食糖减产的预期明显减弱。
- 国内甜菜糖厂已陆续开始生产,对于2024/25年度食糖产量预期维持在1100万吨。