研报总结
摘要
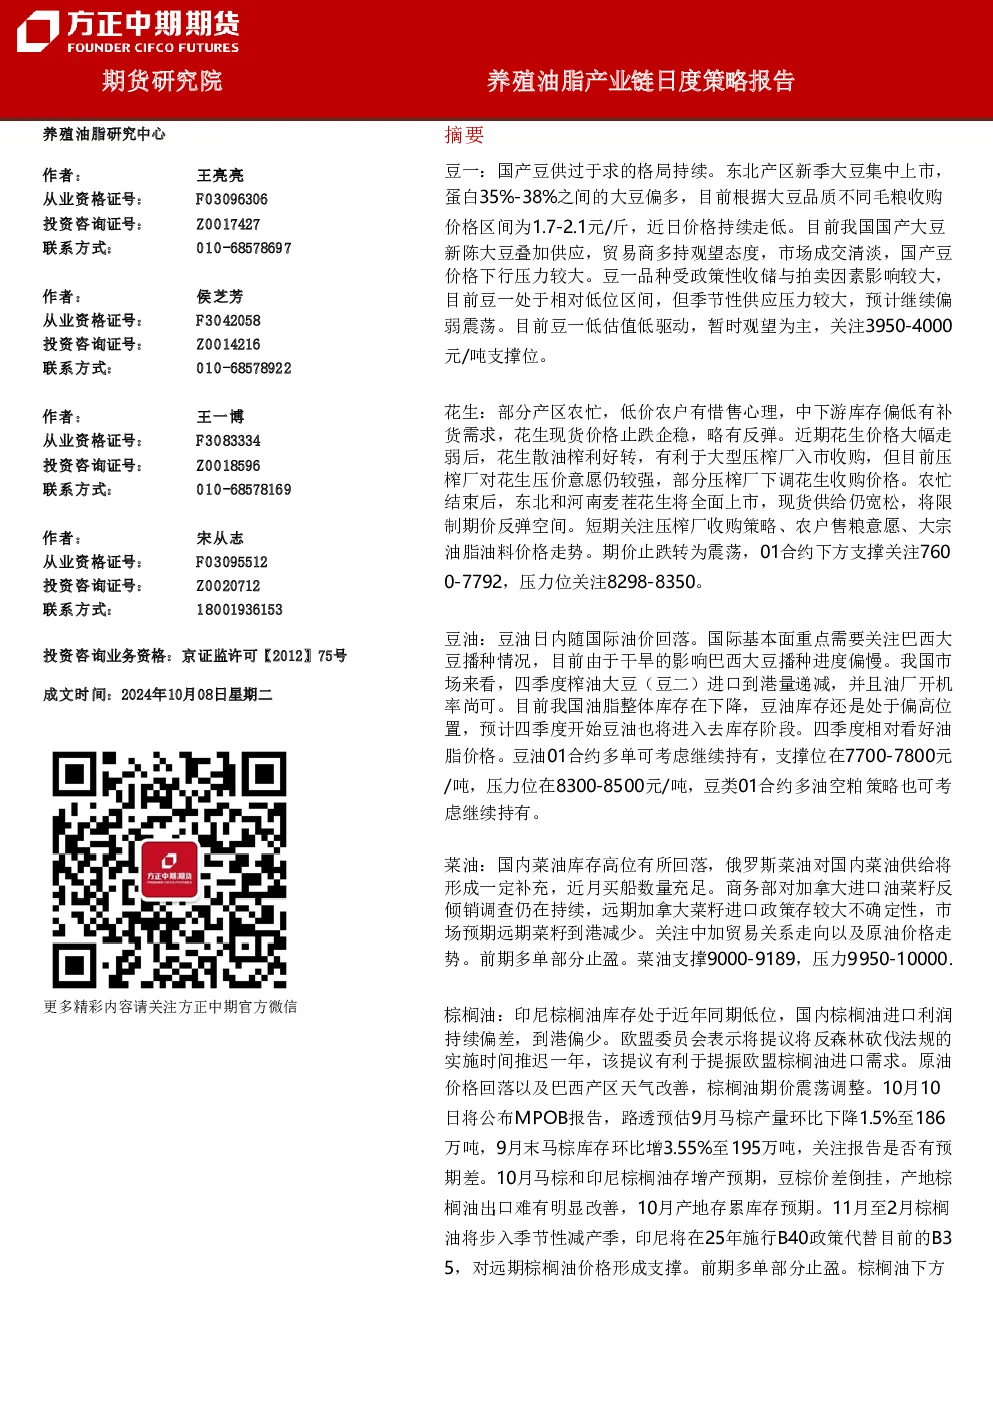
豆一:国产豆供过于求,新季大豆集中上市,价格下行压力较大,预计继续偏弱震荡,关注3950-4000元/吨支撑位。
花生:现货价格止跌企稳,略有反弹,但供给仍宽松,期价反弹空间有限,关注压榨厂收购策略、农户售粮意愿、大宗油脂油料价格走势,01合约下方支撑关注7600-7792,压力位关注8298-8350。
豆油:国际油价回落,巴西大豆播种偏慢,国内油脂库存下降,预计四季度进入去库存阶段,相对看好油脂价格,01合约多单可考虑继续持有,支撑位在7700-7800元/吨,压力位在8300-8500元/吨,豆类01合约多油空粕策略也可考虑继续持有。
菜油:国内菜油库存高位回落,俄罗斯菜油补充,加拿大菜籽进口政策存不确定性,关注中加贸易关系及原油价格走势,前期多单部分止盈,支撑9000-9189,压力9950-10000。
棕榈油:印尼棕榈油库存低位,国内进口利润偏差,欧盟反森林砍伐法规推迟有利于进口,关注MPOB报告,10月产地存累库存预期,11月至2月步入减产季,印尼B40政策对远期价格形成支撑,前期多单部分止盈,支撑8000-8100,压力9000-9500。
豆二、豆粕:CBOT大豆疲软,买油空粕套利打压豆粕价格,南美大豆播种进度慢,我国豆粕供需基本面逐步好转,短期或有反复,M2501合约短期支撑位在3000-3020元/吨,短期压力位在3250-3300元/吨,豆粕05合约支撑位关注2800-2830元/吨,单边暂无明显操作机会,暂时观望为主,豆类01合约多油空粕策略也可考虑继续持有。
菜粕:菜籽买船和到港充足,水产养殖饲料消费转淡,豆菜粕价差偏低,菜粕消费后续存在转淡预期,美豆销售进度偏慢,巴西产区降水好转,商务部对加拿大进口油菜籽发起反倾销调查,关注中加贸易关系及南美产区天气,期价延续宽幅震荡走势,支撑2350-2400,压力2648-2672。
玉米、玉米淀粉:外盘期价低位震荡,全球玉米市场北半球收获与消费稳中偏弱,国内市场宏观面及东北减产提振情绪,但整体宽松预期不变,玉米期价低位震荡波动;玉米淀粉市场成本与消费博弈,期价也跟随低位震荡,玉米11合约压力区间参考2350-2360,支撑区间参考2050-2100;玉米淀粉压力区间参考2780-2800,支撑区间参考2450-2500,操作方面建议维持逢高做空思路。
生猪:现货价格止跌反弹,11合约减仓补涨收敛贴水,新作丰产导致饲料价格下跌,对盘面形成利空,仔猪价格跌破350元/头,产能可能趋势回升,屠宰量高位,出栏量环比或继续增加3%左右,整体需求疲弱,期价11合约当前对现货保持贴水,01合约受供给回升压制现货贴水偏大,近期宏观情绪转向,市场风险偏好回归,交易上,短期期价贴水过高,11合约单边谨慎看涨,但空间可能也较为有限,2411合约参考16800-17500区间震荡,空01多03套利持有。
鸡蛋:期价延续近强远弱,现货价格继续回落调整,饲料原料大跌令鸡蛋01期价承压,蛋价呈现季节性回落,但蔬菜刺激消费增加,鸡蛋短期处于节奏性供需双强,供给逐步恢复,蛋价重心下移趋势可能已形成,蛋鸡产业周期可能继续下行,蛋价中期跌破养殖成本的概率较高,操作上,单边谨慎空,01合约参考3400-3460点区间震荡,谨慎投资者持有买11抛12正套为主,关注商品系统性波动。
第一部分板块策略推荐
一、行情研判
各油脂油料品种受供需关系、国际市场影响较大,国内油脂油料整体库存下降,预计四季度进入去库存阶段,相对看好油脂价格;豆粕、菜粕消费存在转淡预期;玉米、玉米淀粉市场成本与消费博弈,期价低位震荡;生猪、鸡蛋价格受供需关系、宏观情绪影响较大,短期价格或有波动,但中期趋势需关注。
二、商品套利
豆类01合约多油空粕策略可考虑继续持有。
三、基差与期现策略
关注各品种基差变化,结合现货价格进行期现套利操作。
第二部分行情回顾
(略)
第三部分重点数据跟踪表
(略)
第四部分基本面跟踪图
(略)
第五部分豆粕)饲料养殖油脂期权情况
(略)
第六部分饲料养殖油脂仓单情况
(略)
重要事项
(略)