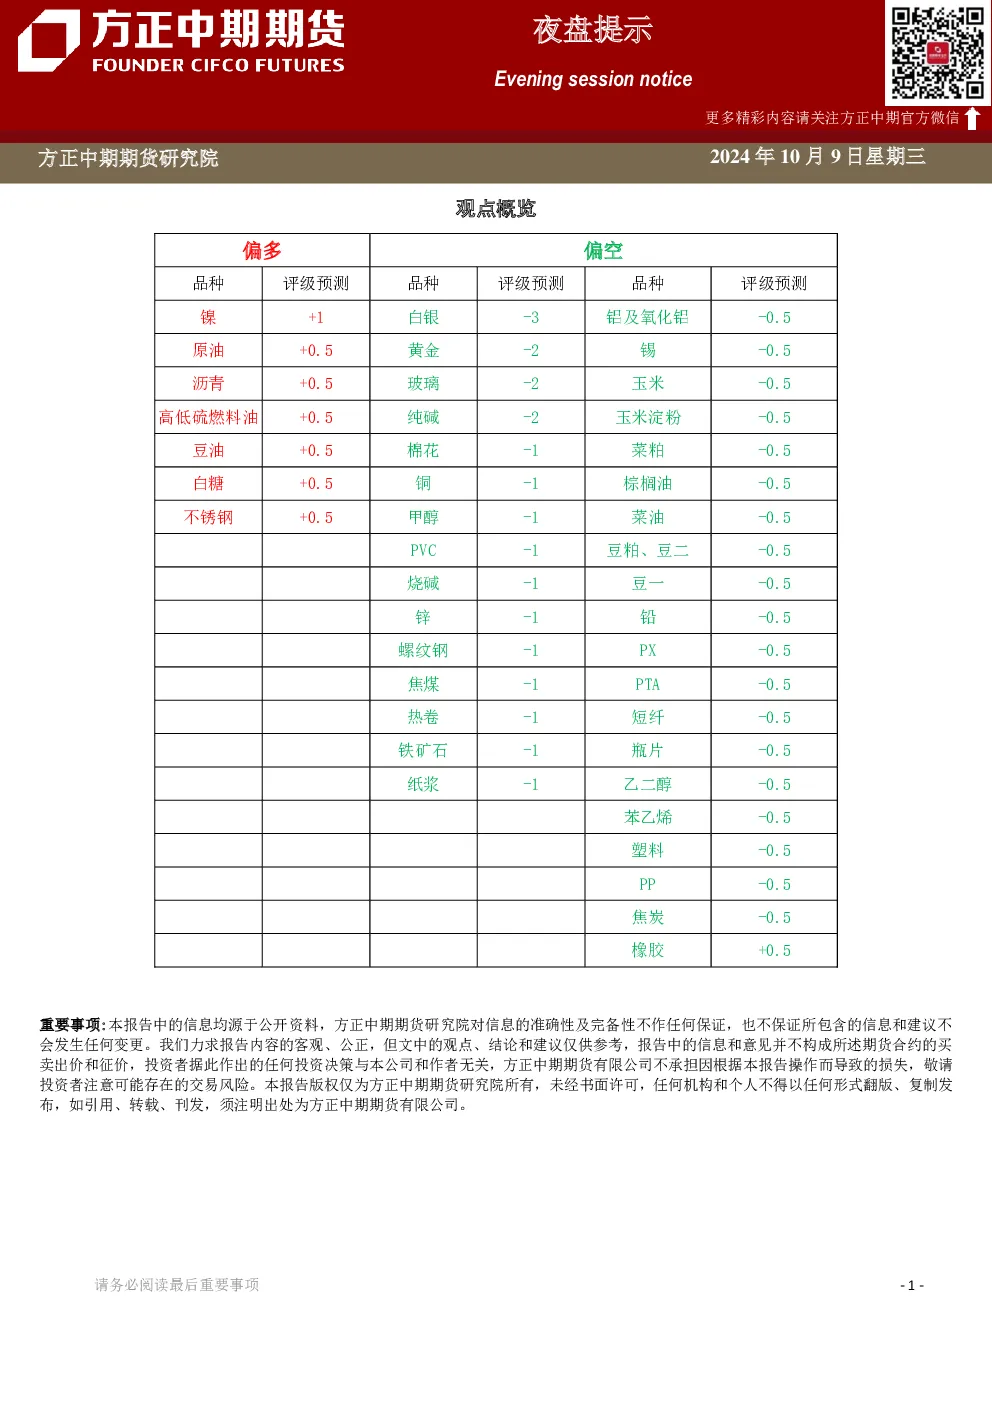
观点概览
本报告提供各期货品种的市场观点、重要资讯、市场逻辑和交易策略。报告强调信息来源的公开性,并声明观点仅供参考,不构成投资建议。
分品种观点详述
铜
- 核心观点:短期走势震荡,政策因素是主要助推因素,关注后续财政政策加码情况。
- 关键数据:
- 2024年8月中国进口阳极铜7.59万吨,环比增加7.35%,同比增加9.34%。
- 2024年1-8月累计进口阳极铜61.1万吨,累计同比减少14.1%。
- 2024年8月中国铜废料及碎料进口量169547吨,环比下降12.9%,同比上升8.63%。
- 2024年7月全国铜材产量190万吨,同比增长1.27%;1-7月累计产量1236.0万吨,同比下降1.3%。
- 截止10月8日,SMM全国主流地区铜库存较节前增加3.34万吨至19.89万吨。
- 市场逻辑:国庆假期消费下滑导致库存增加,基本面压力尚可,关注后续政策刺激。
- 交易策略:短期走势震荡,关注政策加码情况,若无则建议逢高卖保。
焦炭
- 核心观点:短期走势震荡,基本面良好但跟随黑色板块整体趋势。
- 重要资讯:
- 发改委表示将继续发行超长期特别国债,优化投向,加力支持“两重”建设。
- 今年近6万亿元政府投资已落实到具体项目,将督促地方政府专项债额度发行。
- 市场逻辑:焦化利润修复带动开工和产量上行,但需求改善有限,存在回调风险。
- 交易策略:短期走势震荡,关注政策加码情况,若无则建议逢高卖保。
甲醇
- 核心观点:期货行情转弱,市场情绪对走势扰动加大。
- 市场逻辑:成本略走弱,供应平稳,下游刚需不温不火,港口库存保持在百万吨以上。
- 交易策略:短期逢高偏空操作,下方关注5650附近支撑。
PVC
- 核心观点:市场上行缺乏驱动,情绪释放过后盘面弱势回调。
- 关键数据:
- PVC行业开工率为77.49%,环比提升0.68个百分点。
- 华东及华南地区社会库存降至44.39万吨,仍大幅高于去年同期。
- 市场逻辑:装置检修不多,货源供应平稳,需求疲弱,社会消化速度缓慢。
- 交易策略:关注下方20日均线附近支撑。
烧碱
- 核心观点:短期重心在2400-2600内宽幅震荡。
- 关键数据:
- 山东低浓度碱市场主流价为800-900元/吨,折百价为2563-2828元/吨。
- 50%离子膜碱市场主流价为1350-1370元/吨,折百价为2700-2740元/吨。
- 样本企业周度平均开工率为88.93%,较前期提高0.27个百分点。
- 市场逻辑:后期装置检修计划增加,产量或阶段性收紧,下游刚需跟进平稳。
- 交易策略:短期重心在2400-2600内宽幅震荡。
纸浆
- 核心观点:短期重回弱势,关注成品纸价格能否企稳反弹。
- 市场逻辑:国内宏观氛围回落,成品纸价格进入9月后未能止跌企稳,纸厂补库积极性一般。
- 交易策略:短期逢高偏空操作,下方关注5650附近支撑。
玉米
- 核心观点:期价低位震荡波动。
- 市场逻辑:全球玉米市场延续北半球收获与消费稳中偏弱推进,国内宏观面及东北减产略高于预期。
- 交易策略:玉米11合约压力区间参考2350-2360,支撑区间参考2050-2100;玉米淀粉压力区间参考2780-2800,支撑区间参考2450-2500。