核心观点与关键数据
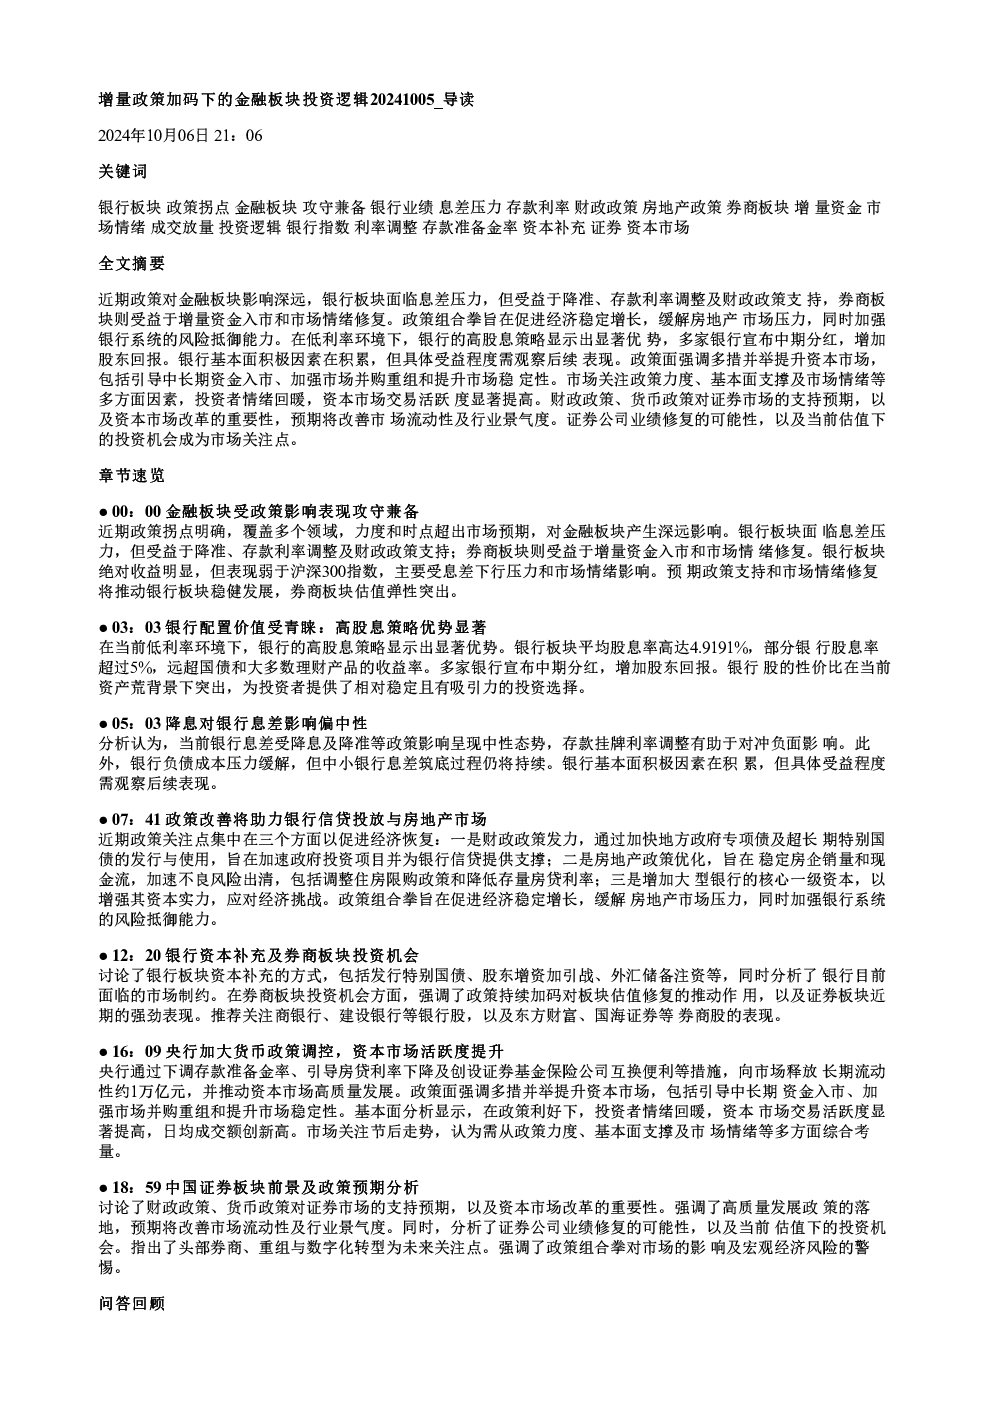
- 政策拐点对金融板块影响深远:近期政策组合拳涵盖货币政策、财政政策、资本市场、房地产等多个领域,力度和时点超出市场预期,对金融板块产生深远影响。银行板块面临息差压力,但受益于降准、存款利率调整及财政政策支持;券商板块则受益于增量资金入市和市场情绪修复。
- 银行板块配置价值受青睐:在低利率环境下,银行高股息策略优势显著,银行板块平均股息率高达4.9191%,部分银行股息率超过5%,远超国债和大多数理财产品收益率。多家银行宣布中期分红,增加股东回报。
- 降息对银行息差影响偏中性:当前银行息差受降息及降准等政策影响呈现中性态势,存款挂牌利率调整有助于对冲负面影响。银行负债成本压力缓解,但中小银行息差筑底过程仍将持续。
- 政策改善助力银行信贷投放与房地产市场:政策关注点集中在财政政策发力(加快地方政府专项债及超长期特别国债发行与使用)、房地产政策优化(调整住房限购政策、降低存量房贷利率)、增加大型银行核心一级资本等方面,旨在促进经济稳定增长,缓解房地产市场压力,加强银行系统风险抵御能力。
- 银行资本补充及券商板块投资机会:银行资本补充方式包括发行特别国债、股东增资加引战、外汇储备注资等。券商板块受益于政策持续加码,估值修复弹性突出,推荐关注商银行、建设银行等银行股,以及东方财富、国海证券等券商股。
- 央行加大货币政策调控,资本市场活跃度提升:央行通过下调存款准备金率、引导房贷利率下降及创设证券基金保险公司互换便利等措施,向市场释放长期流动性约1万亿元,推动资本市场高质量发展。资本市场交易活跃度显著提高,日均成交额创新高。
- 中国证券板块前景及政策预期分析:财政政策、货币政策对证券市场的支持预期,以及资本市场改革的重要性,预期将改善市场流动性及行业景气度。证券公司业绩修复可能性增加,当前估值下具备投资机会。
研究结论
- 银行板块短期面临息差压力,但长期配置价值依然存在:尽管息差下行压力和市场情绪影响银行板块表现,但银行高股息策略、政策支持和基本面积极因素将推动银行板块稳健发展。
- 券商板块估值弹性突出,右侧投资机会明显:券商板块受益于增量资金入市、市场情绪修复及成交放量,政策支持预期将改善市场流动性及行业景气度,头部券商、重组与数字化转型为未来关注点。
- 政策组合拳对市场影响显著,需关注宏观经济风险:政策力度、基本面支撑及市场情绪是多方面因素,投资者情绪回暖,资本市场交易活跃度显著提高。需警惕宏观经济风险,关注政策落地效果。