主要观点:
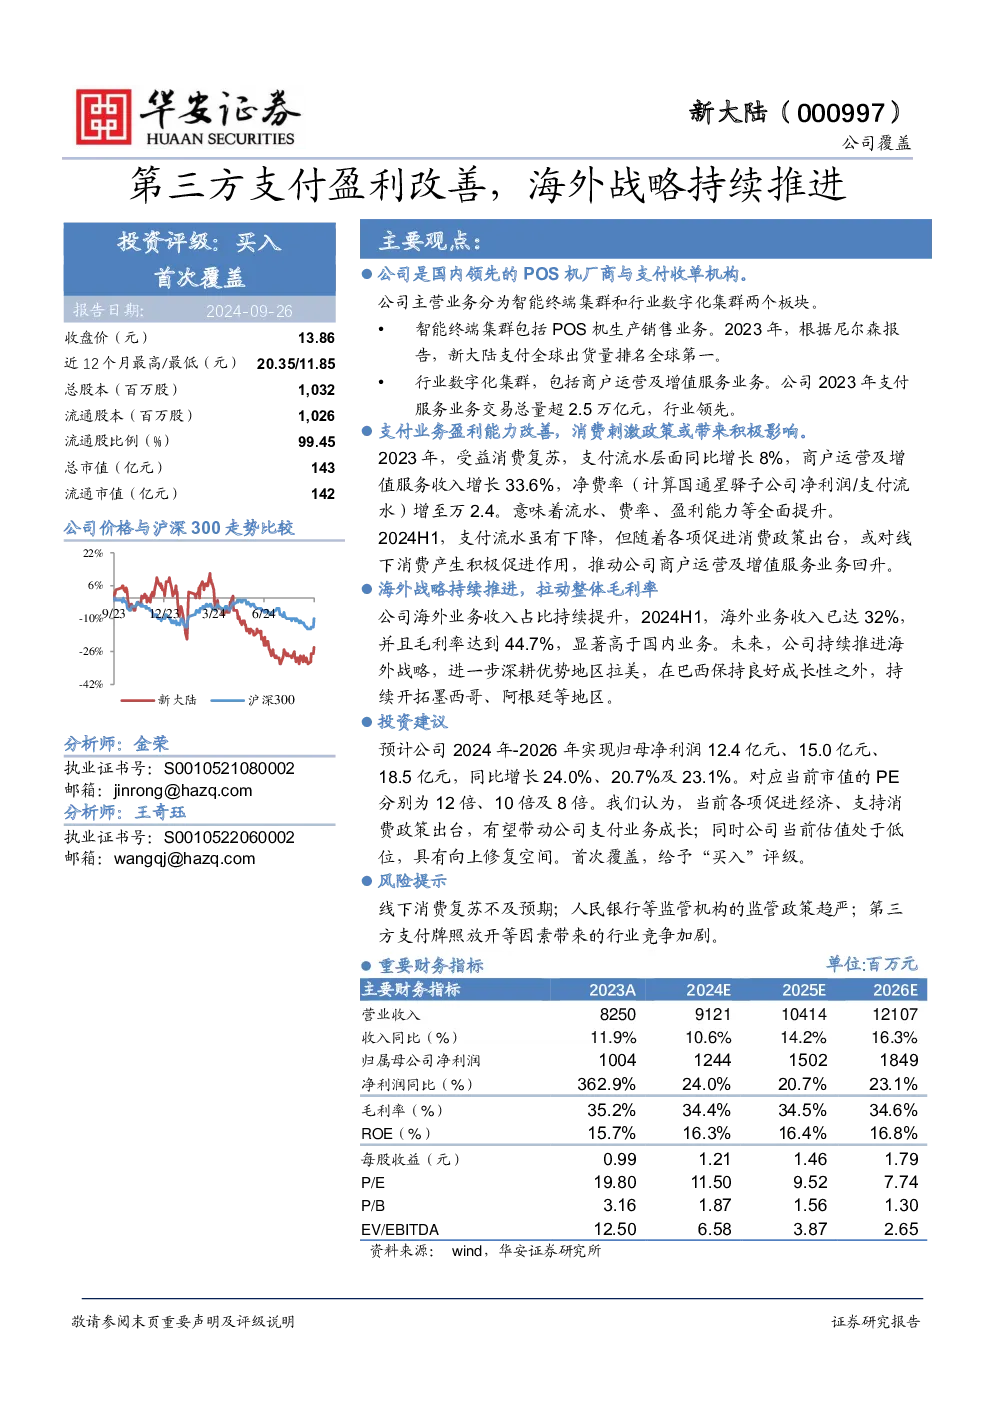
公司主营业务分为智能终端集群和行业数字化集群两个板块。
•智能终端集群包括POS机生产销售业务。2023年,根据尼尔森报告,新大陆支付全球出货量排名全球第一。
•行业数字化集群,包括商户运营及增值服务业务。公司2023年支付服务业务交易总量超2.5万亿元,行业领先。
支付业务盈利能力改善,消费刺激政策或带来积极影响。2023年,受益消费复苏,支付流水层面同比增长8%,商户运营及增值服务收入增长33.6%,净费率增至万2.4,意味着流水、费率、盈利能力等全面提升。2024H1,支付流水虽有下降,但随着促进消费政策的出台,或对线下消费产生积极促进作用,推动公司商户运营及增值服务业务回升。
海外战略持续推进,拉动整体毛利率。2024H1,海外业务收入已达32%,毛利率达到44.7%,显著高于国内业务。未来,公司持续推进海外战略,深耕拉美地区,在巴西保持良好成长性之外,持续开拓墨西哥、阿根廷等地区。
投资建议:预计公司2024年-2026年实现归母净利润12.4亿元、15.0亿元、18.5亿元,同比增长24.0%、20.7%及23.1%。对应当前市值的PE分别为12倍、10倍及8倍。当前各项促进经济、支持消费政策出台,有望带动公司支付业务成长;公司当前估值处于低位,具有向上修复空间。首次覆盖,给予“买入”评级。
风险提示:线下消费复苏不及预期;人民银行等监管机构的监管政策趋严;第三方支付牌照放开等因素带来的行业竞争加剧。
公司基本情况:
公司成立于1994年,2000年上市。2016年收购国通星驿发展第三方支付收单业务。2023年支付交易总量超2.5万亿元,全球POS机出货量排名第一。公司业务分为智能终端集群(数字支付终端、智能感知识别终端)和行业数字化集群(商户运营及增值服务、电信运营商数字化服务)。
支付收单业务盈利能力提升:
•线下收单业务包括刷卡和扫码模式,涉及多方资金流和费率分成。
•2020年前线下收单行业快速发展,2019年规模达64万亿元。2020年后受线下消费低迷影响下滑。
•2023年支付费率有所提升,带来盈利能力提升,商户运营及增值服务毛利率达到41.2%,净费率达万2.4。2024年上半年商户运营及增值服务毛利率进一步提升至45.3%。
•各类刺激消费政策有望促进线下收单业务回升,预计政策将推动支付流水增长和费率提升。
•行业持续规范,现有领先企业议价能力提升。近年来监管政策从备付金监管转向有序发展,对银行卡收单业务影响相对较小。
海外战略持续推进:
•亚非拉地区POS机需求旺盛,拉美、中东非、亚太及欧美地区增长差异较大。
•公司大力发展海外POS业务,加快本地部署,提升海外业务收入占比与增速。
•2024年上半年智能终端集群中海外业务毛利率达到40.9%,同比提升2.59个百分点。
•公司在拉美区域占据主导地位,拉美地区销售收入突破6亿元人民币,同比增长超18%。在亚太及欧美地区逐步实现由代理向本地化直营模式转变,未来将推动持续成长性。在中东非地区持续把握非接经济机会,实现头部客户批量供货,收入达1.6亿元人民币。
盈利预测与估值:
•基于商户运营与增值服务业务(2024-2026年流水增速0%、5%及5%,费率千1.4、千1.5及千1.6,收入增速9.8%、11.9%及11.5%)、电子支付产品及信息识读产品(2024-2026年增速14.8%、20.5%及25.1%)、行业应用软件开发及服务(2024-2026年增速2.6%、2.7%及2.8%)以及费用率预测(销售费用率5.5%、5%、4.5%;管理费用率8.2%、8%、7.8%;研发费用率9.8%、9.2%、9.0%),预计公司2024年-2026年实现归母净利润12.4亿元、15.0亿元、18.5亿元,同比增长24.0%、20.7%及23.1%。
•对应当前市值的PE分别为12倍、10倍及8倍。与可比公司对比,公司利润规模较大,当前估值仍有提升空间,给予“买入”评级。