煤炭行业
- 市场机制与政策:煤炭市场价格形成机制和煤矿产能储备制度实施指引下,煤电将承担保障电力安全和调节功能重要作用,明确“下限保煤、上限保电”的煤电价格改革机制定位。煤炭由“增产保供稳价”转向“稳产保供”,伴随2024年电煤中长期合同签订工作通知的发布和煤电容量电价机制、煤矿产能储备制度的发布实施。
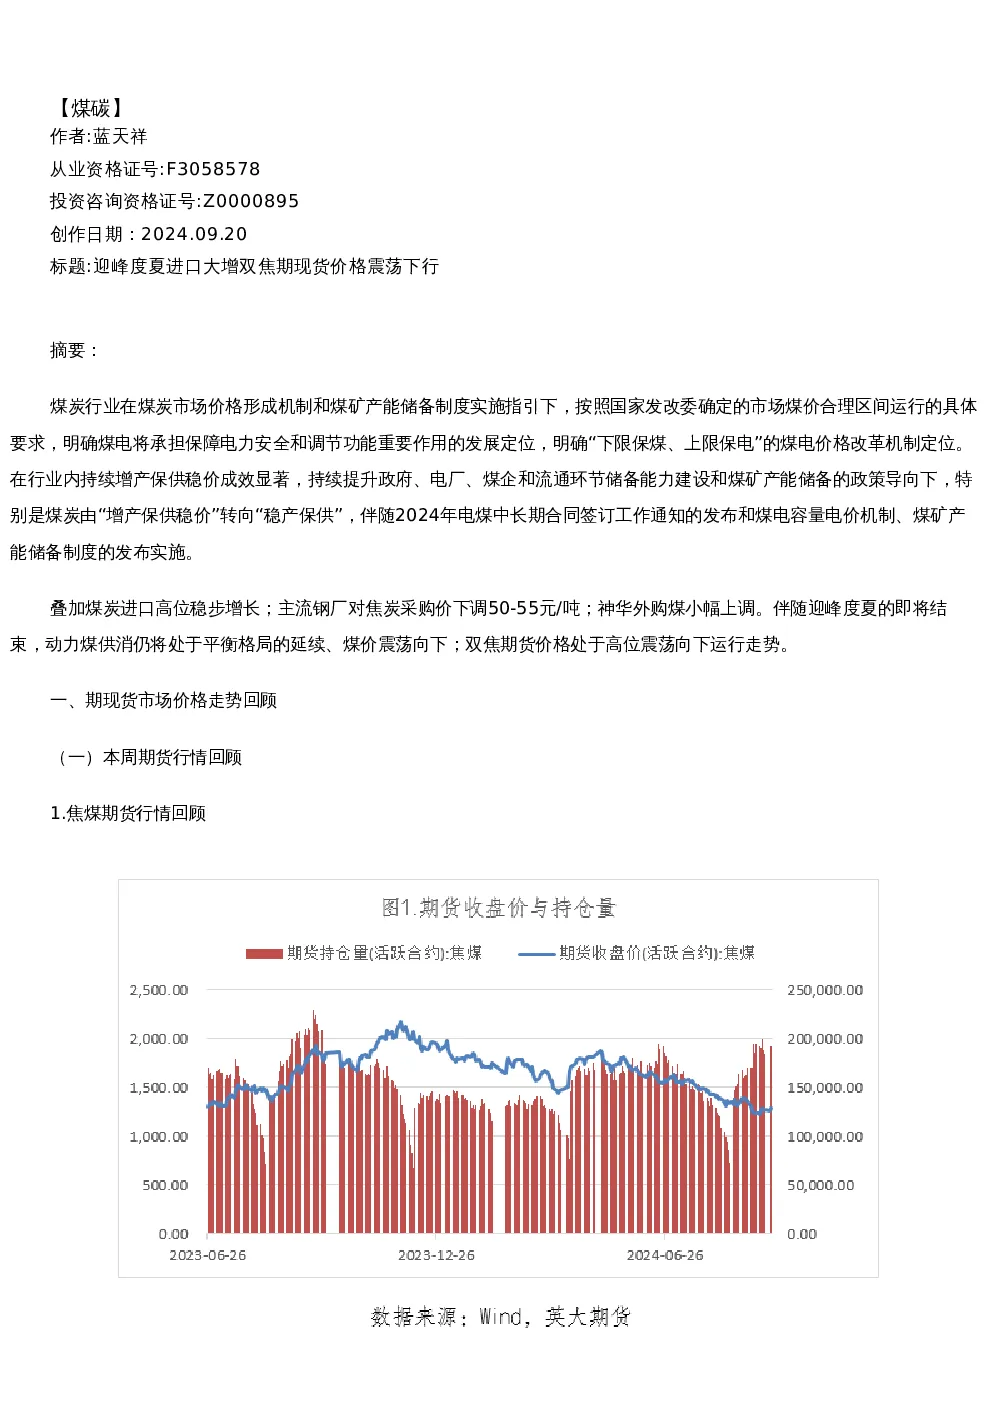
- 期现货价格走势:焦煤和焦炭期货价格本周均处于震荡下行格局,但较上周有所上涨。动力煤现货价格普遍下跌,但年度长协价格持平。
- 基本面数据分析:8月煤炭进口4584.4万吨,同比增长3.41%;1-8月累计进口34162万吨,同比增长11.80%。7月焦煤进口1084.13万吨,同比增长51.98%;1-7月累计进口6802.79万吨,同比增长30.02%。7月焦炭进口76.73万吨;1-7月累计进口540.25万吨,同比减少979.32万吨。全社会用电量7月同比增长5.69%,1-7月同比增长7.70%。全社会发电量8月同比增长5.80%,1-8月同比增长5.10%。火电发电量8月同比增长3.70%,1-8月同比增长1.00%。水泥产量8月同比减少11.90%,1-8月同比减少10.70%。焦煤总供消量7月增加355.03万吨。焦炭表观消费量7月增加99.73万吨,1-7月减少194.4万吨。粗钢产量8月同比减少10.40%,1-8月同比减少3.30%。重点港口煤炭库存企稳运行,截至9月12日曹妃甸港和秦皇岛港库存合计为1027万吨。独立焦化厂焦煤库存环比有所增加,焦炭库存环比有所减少。
- 下周展望与操作策略:煤炭供给平稳运行,动力煤供给处于宽平衡格局;焦煤焦炭价格将延续宽幅震荡运行格局。建议煤炭生产企业把握煤价高位套期保值机会,煤炭需求企业择机进行买入套期保值操作,煤炭贸易企业根据订单或销售合同择机进行套期保值操作。煤炭投机者建议把握市场不确定因素的机会操作。
碳酸锂行业
- 行情回顾:碳酸锂期货价格本周震荡下行,主力合约2411收于75300元/吨,较上周末下行2250元/吨。国内工业级碳酸锂市场成交价格区间在7.05-7.25万元/吨,均价涨至7.15万元/吨;电池级碳酸锂市场成交价格区间在7.35-7.55万元/吨,均价至7.45万元/吨。
- 基本面分析:锂精矿CIF价格有下探趋势,锂云母价格有少量上移,但大型锂云母供应商检修计划预计影响有限。部分锂盐厂减产或计划减产,但国庆假期下游备库增加,现货市场成交好转。库存仍处于高位,对价格上涨形成阻力。
- 下游材料厂情况:三元材料产量环比降低,高镍材料减产明显,中镍材料产量增加。磷酸铁锂价格相对稳定,9月市场需求预期较好。
- 海外市场分析:美国将于9月27日对中国产品加征进口关税,包括电动汽车关税提高100%。欧委会拟拒绝中国业界提交的欧盟电动汽车反补贴案价格承诺解决方案,中国电动汽车出口面临较大压力。
- 行业政策:十部门印发关于加快提升新能源汽车动力锂电池运输服务和安全保障能力的若干措施,组织开展动力锂电池运输龙头企业培育行动。
- 行业数据及新闻:8月新能源汽车零售量增长43.2%,渗透率达到53.9%。8月新能源汽车及充电桩产量快速攀升。
- 观点总结:锂精矿CIF价格下探,锂云母价格企稳,锂盐厂减产,国庆假期下游备库增加,现货市场好转,但库存高位限制价格上涨空间。美国对中国电动汽车及电池加征关税,中国电动汽车出口面临压力。下游排产有所上行,市场信心修复,澳矿减供已成事实,碳酸锂价格获得一定支撑,但库存仍高位,短期内反弹阻力较大。中长期来看,行业整合和落后产能出清,以及低锂价带来的新建产能扩张放缓,碳酸锂价格有望迎来上行周期。